
Cómo organizar un sistema de registro de gastos personales
Organizar un sistema de registro de gastos personales consiste en establecer un método estructurado para anotar, clasificar y revisar cada movimiento de dinero que sale de tu patrimonio. No se trata simplemente de guardar tickets o anotar lo que compras en el supermercado, sino de crear una base de datos fiable sobre tu comportamiento financiero. El objetivo principal es transformar la incertidumbre sobre hacia dónde se va el dinero en información útil que permita tomar decisiones conscientes, reducir deudas, aumentar el ahorro y planificar metas a largo plazo.
Este proceso es fundamental porque lo que no se mide, no se puede gestionar. Sin un registro, es muy probable que existan "gastos hormiga" —pequeñas cantidades de dinero que, sumadas, suponen un impacto significativo en el presupuesto mensual— que pasen inadvertidos. En este artículo, exploraremos cómo diseñar un sistema que se adapte a tu estilo de vida, desde métodos analógicos hasta herramientas digitales, cómo categorizar correctamente tus movimientos y cómo convertir esos datos en una estrategia de administración financiera eficiente.
Elegir el método de registro más adecuado
El primer paso para organizar tus finanzas es decidir qué soporte vas a utilizar para recoger la información. No existe un método universalmente superior; el mejor sistema es aquel que seas capaz de mantener con constancia. Un sistema que sea demasiado complejo o que requiera mucho tiempo de mantenimiento suele abandonarse a las pocas semanas, perdiendo toda su utilidad.
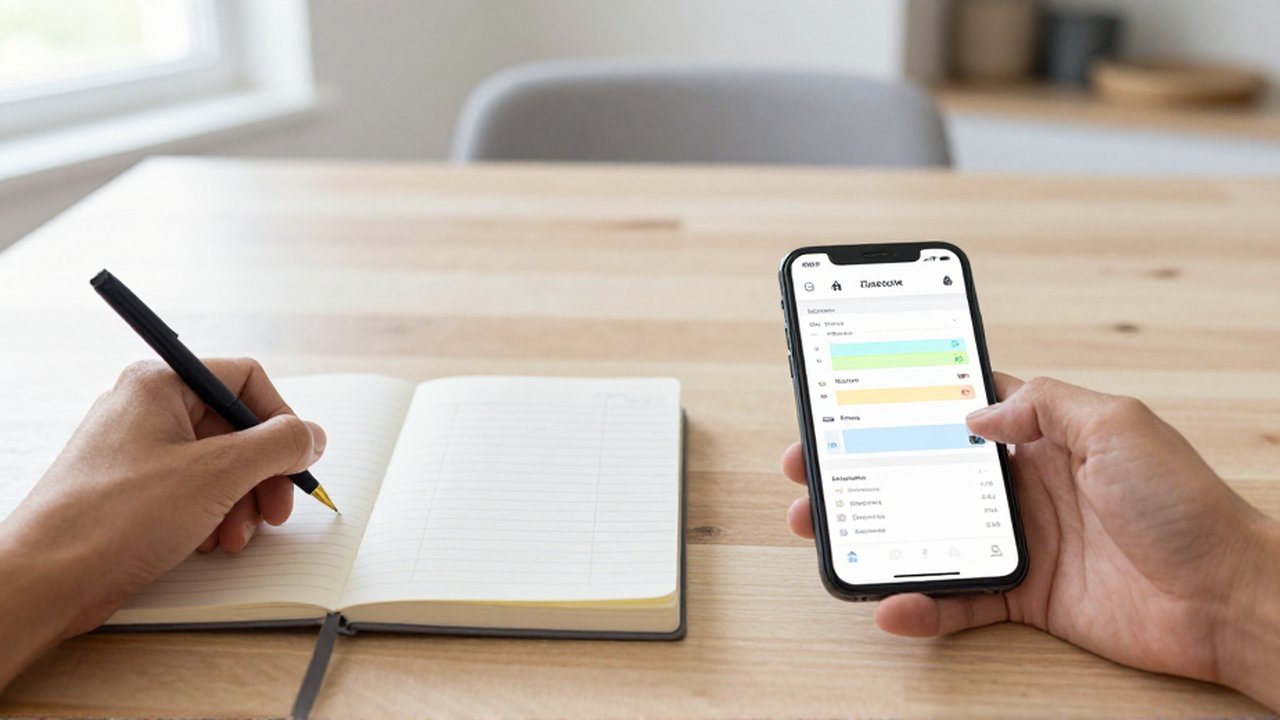
Si prefieres la tangibilidad y el proceso de escritura manual, puedes optar por un cuaderno o una libreta de contabilidad. Este método es excelente para quienes desean una conexión más consciente con sus gastos, pero requiere una disciplina férrea para no perder los apuntes y conlleva el riesgo de errores de cálculo si se realizan operaciones manuales. Por otro lado, si buscas rapidez y automatización, las aplicaciones móviles y los programas de hojas de cálculo como Excel o Google Sheets son las opciones más robustas. Las aplicaciones especializadas suelen permitir la conexión con cuentas bancarias para importar movimientos automáticamente, mientras que las hojas de cálculo ofrecen una flexibilidad total para crear tus propias categorías y gráficos.
A continuación, se presenta una comparativa de los tres enfoques principales para ayudarte a decidir:
| Característica | Método Analógico (Libreta) | Hojas de Cálculo (Excel/Sheets) | Aplicaciones Especializadas |
|---|---|---|---|
| Facilidad de uso | Muy alta (escribir) | Media (requiere configuración) | Alta (automatizada) |
| Precisión de datos | Sujeta al error manual | Alta (fórmulas automáticas) | Muy alta (sincronización) |
| Flexibilidad | Limitada | Total y personalizable | Limitada a las funciones de la app |
| Análisis visual | Manual y lento | Excelente (gráficos personalizados) | Integrado y automático |
| Coste | Muy bajo | Bajo (suscripción o gratuito) | Variable (gratuitas o premium) |
Clasificación y categorías de gastos
Una vez elegido el soporte, el siguiente paso crítico es definir cómo vas a agrupar tus salidas de dinero. Si registras cada gasto sin una categoría, al final del mes solo tendrás una lista interminable de conceptos que no te dirán nada sobre tus hábitos. La clave es encontrar un equilibrio entre tener demasiadas categorías (que dificulte el registro) y tener muy pocas (que impida el análisis).
Un sistema eficiente suele dividir los gastos en tres grandes bloques: gastos fijos, gastos variables y gastos discrecionales. Los gastos fijos son aquellos que no varían significativamente de un mes a otro y que son esenciales para vivir, como el alquiler o la hipoteca, los seguros, los suministros básicos (luz, agua, internet) y la cuota de préstamos. Los gastos variables son necesarios pero su importe fluctúa, como la alimentación, el transporte o la higiene. Finalmente, los gastos discrecionales (o de estilo de vida) son aquellos que dependen totalmente de tus decisiones de consumo, como el ocio, los restaurantes, las suscripciones de entretenimiento o las compras por impulso.
Para que tu registro sea útil, te recomendamos seguir estas pautas de categorización:
- Mantén las categorías principales amplias pero diferenciadas.
- Crea una categoría de "Otros" para imprevistos, pero intenta que no supere el 5% del total de tus gastos; si es muy alta, significa que necesitas nuevas categorías.
- Diferencia claramente entre "necesidad" y "deseo" al clasificar, ya que esto te permitirá identificar dónde puedes recortar en caso de necesidad.
Pasos para implementar el sistema de registro
Implementar este sistema no requiere de una inversión económica, sino de un cambio en la rutina diaria. Para que el registro de gastos sea una herramienta de gestión y no una carga, es recomendable seguir un proceso estructurado que garantice la integridad de la información.
Sigue estos pasos para poner en marcha tu sistema:
- Recopilación de datos históricos: Antes de empezar de cero, intenta revisar tus extractos bancarios de los últimos dos o tres meses. Esto te dará una idea realista de tu nivel de gastos actual y te ayudará a definir categorías que se ajusten a tu realidad, no a una idealizada.
- Selección de herramientas: Elige uno de los métodos mencionados anteriormente y prepara tu entorno (ya sea comprar la libreta o crear el archivo digital).
- Establecimiento de la frecuencia de registro: Decide si vas a anotar los gastos en el momento de realizarlos (ideal para efectivo) o si harás una revisión diaria o semanal (más común si usas tarjetas). La constancia es el factor determinante del éxito.
- Registro sistemático: Anota el concepto, la cantidad y la categoría de cada movimiento. Si usas una hoja de cálculo, asegúrate de que la fecha sea precisa.
- Revisión y ajuste mensual: Al final de cada mes, suma los totales de cada categoría y compáralos con tus ingresos. Este es el momento de analizar desviaciones: ¿por qué gastaste más en ocio de lo previsto? ¿Ha subido el recibo de la luz de forma injustificada?
- Planificación del mes siguiente: Utiliza la información del mes anterior para crear un presupuesto preventivo para el mes que comienza, asignando límites de gasto a cada categoría.
Análisis de la información y toma de decisiones
Registrar los gastos es solo la mitad del trabajo; la verdadera utilidad de un sistema de registro reside en el análisis de los datos obtenidos. Un registro sin análisis es simplemente un diario de consumo; un registro con análisis es un plan de acción financiera. El objetivo de analizar tus datos es identificar patrones de comportamiento que puedan estar afectando tu capacidad de ahorro o tu estabilidad financiera.
Presta especial atención a los desequilibrios. Por ejemplo, si notas que tus gastos variables (como la alimentación fuera de casa) superan sistemáticamente a tus gastos fijos de suministros, has identificado un punto de optimización. Del mismo modo, observar la evolución de los gastos discrecionales a lo largo de varios meses te permitirá entender si tus hábitos de ocio son sostenibles o si están comprometiendo tus objetivos de inversión.
Otro aspecto vital es el control de las deudas. Si tienes préstamos o tarjetas de crédito con intereses, el registro debe permitirte ver qué parte de tus ingresos mensuales se destina exclusivamente a pagar intereses. Este dato es crucial para decidir si es más eficiente priorizar el ahorro o realizar amortizaciones anticipadas de la deuda para reducir el coste financiero total.
Preguntas frecuentes
¿Qué hago si olvido anotar un gasto pequeño?
Es normal que ocurran olvidos. No intentes adivinar la cifra exacta; si el gasto es pequeño, estima una cantidad cercana o regístralo en una categoría de "ajustes" para que el balance final cuadre. Lo importante es mantener la tendencia del registro. Si los olvidos son constantes, significa que tu método de registro es demasiado tedioso y debes buscar uno más sencillo o automatizado.
¿Debo registrar también los movimientos de ahorro e inversión?
Sí, es altamente recomendable. Aunque el ahorro no es un "gasto" en el sentido estricto (porque el dinero sigue siendo tuyo), registrarlo como una salida de tu cuenta corriente de uso diario te ayuda a tratar el ahorro como una obligación mensual ineludible, similar a un recibo de la luz. Esto fomenta la disciplina de "pagarte a ti mismo primero".
¿Es seguro conectar mi cuenta bancaria a una aplicación de gestión financiera?
Esta es una duda común sobre la seguridad digital. Las aplicaciones legítimas utilizan protocolos de cifrado de alta seguridad, similares a los de la banca online, y muchas funcionan mediante el sistema de "lectura" de datos sin tener control para realizar operaciones. No obstante, siempre es recomendable leer los términos de privacidad y utilizar aplicaciones que cumplan con las normativas de protección de datos vigentes. Si te genera desconfianza, puedes optar por el método manual de introducir tus datos cada semana.
¿Cada cuánto tiempo debo revisar mi sistema de registro?
El registro de datos debe ser constante (diario o tras cada compra), pero el análisis profundo debe ser mensual. Una revisión semanal rápida te ayudará a controlar que no te estás pasando de los límites establecidos para el mes, mientras que la revisión mensual es la que te permitirá ajustar tu estrategia financiera a largo plazo.
Deja una respuesta
Entradas Relacionadas