
Guía para crear un plan de retiro con ahorro constante
Planificar el retiro es, quizás, el desafío financiero más importante de la vida adulta. No se trata simplemente de "guardar dinero", sino de diseñar una estrategia que permita mantener el nivel de vida deseado cuando la capacidad de generar ingresos mediante un salario o una actividad económica profesional disminuya o desaparezca. Un plan de retiro efectivo es aquel que transforma el ahorro constante en un capital capaz de sostener el consumo diario, cubrir gastos de salud y afrontar imprevistos durante los años de jubilación.
La importancia de este proceso radica en la incertidumbre. Aunque los sistemas de seguridad social ofrecen una base, estos suelen estar sujetos a cambios legislativos y demográficos que pueden afectar la cuantía de la pensión pública. Por ello, contar con un plan de ahorro e inversión propio no es una cuestión de acumulación de riqueza, sino de gestión de riesgos y búsqueda de autonomía financiera. Este artículo tiene como objetivo desglosar los pasos necesarios para construir un plan sólido, desde la organización del presupuesto actual hasta la diversificación de los ahorros, proporcionando una hoja de ruta clara para quien desea tomar las riendas de su futuro económico de forma metódica y realista.
Diagnóstico de la situación financiera actual
Antes de determinar cuánto se debe ahorrar para el futuro, es imprescindible saber dónde se está parado hoy. No se puede trazar una ruta hacia un destino si no se conoce el punto de partida. El primer paso consiste en realizar una auditoría exhaustiva de las finanzas personales, lo que implica registrar cada euro que entra y cada euro que sale de la cuenta bancaria durante un periodo de tiempo, preferiblemente un mes completo.
Para este diagnóstico, es útil clasificar los gastos en dos grandes bloques: gastos fijos y gastos variables. Los gastos fijos son aquellos que no se pueden evitar y cuya cuantía es previsible, como el alquiler o la hipoteca, los seguros, los suministros (luz, agua, gas) y las cuotas de préstamos. Los gastos variables, por el contrario, son aquellos que fluctúan según el estilo de vida, como el ocio, las comidas fuera de casa, la ropa o los viajes.
Un error común es omitir los "gastos hormiga", que son pequeñas cantidades de dinero que se gastan de forma casi inconsciente en productos de consumo inmediato (cafés, snacks, suscripciones que no se utilizan). Aunque parezcan irrelevantes, la suma de estos pequeños desembolsos puede suponer un porcentaje significativo del ahorro potencial. Una vez analizados los flujos de dinero, el objetivo es identificar la capacidad de ahorro mensual: la diferencia entre los ingresos totales y los gastos totales. Este margen es el motor de cualquier plan de retiro.
Definición de objetivos y el factor tiempo
Un plan de retiro sin metas concretas es solo una intención. Para que el ahorro sea constante y motivador, debe estar vinculado a objetivos tangibles. Es necesario preguntarse: ¿Con qué edad pretendo dejar de trabajar activamente? ¿Qué estilo de vida espero mantener? ¿Tengo planes de vivienda propia o de viajes frecuentes durante esa etapa?
El factor tiempo es el elemento más determinante en la creación de un fondo de retiro debido al efecto del interés compuesto. El interés compuesto es el proceso mediante el cual los beneficios generados por una inversión se reinvierten para generar nuevos beneficios en el siguiente periodo. En términos sencillos, el dinero que ahorras hoy trabaja para ti, y el beneficio que ese dinero genera vuelve a trabajar, creando un crecimiento exponencial con el paso de las décadas.
Para calcular el objetivo financiero, se debe considerar la inflación, que es el aumento generalizado y sostenido de los precios de bienes y servicios. Si no se tiene en cuenta, el poder adquisitivo de los ahorros será mucho menor de lo esperado en el futuro. Por tanto, el objetivo no debe ser una cifra estática en euros actuales, sino una cantidad que contemple la pérdida de valor del dinero en el tiempo. Dependiendo de la edad actual del ahorrador, la estrategia variará: una persona de 25 años tiene el tiempo a su favor y puede permitirse una mayor exposición a la volatilidad, mientras que alguien de 50 años debe priorizar la preservación del capital y la reducción de riesgos.
Construcción de una base de seguridad financiera
Antes de destinar un solo euro a productos de inversión a largo plazo destinados al retiro, es imperativo construir una estructura de seguridad. Invertir dinero que podrías necesitar el mes que viene para reparar una avería en el coche o para una urgencia médica es un error estratégico grave, ya que podrías verte obligado a retirar tus ahorros de retiro en un momento de mercado desfavorables, incurriendo en pérdidas.
La base de esta seguridad se compone de dos pilares: el fondo de emergencia y la eliminación de deudas de consumo.
El fondo de emergencia es una reserva de dinero líquida (fácilmente accesible) que debe cubrir entre tres y seis meses de los gastos básicos de tu hogar. Este fondo actúa como un amortiguador ante la pérdida de ingresos o imprevistos graves. Debe mantenerse en una cuenta de ahorros de alta disponibilidad, donde el riesgo de pérdida sea nulo, aunque el rendimiento también sea bajo.
El segundo pilar es la gestión de la deuda. Existen deudas que pueden ser herramientas de crecimiento (como una hipoteca con intereses bajos) y deudas que son destruyeras de riqueza (como los préstamos personales para consumo o el uso de tarjetas de crédito con intereses elevados). El interés que pagas por una deuda de consumo suele ser muy superior a la rentabilidad que podrías obtener invirtiendo ese mismo dinero. Por lo tanto, una estrategia de ahorro constante debe incluir, en una fase inicial, la amortización acelerada de aquellas deudas que penalizan el patrimonio neto.
Estrategias de ahorro e inversión constante
Una vez establecida la base de seguridad, el siguiente paso es el ahorro sistemático y la inversión. La clave del éxito en el retiro no es acertar con la inversión "mágica" de un solo día, sino la constancia en el tiempo. El concepto de Dollar Cost Averaging (DCA), adaptado al euro, es una de las técnicas más eficaces para la mayoría de los ahorradores. Consiste en invertir una cantidad fija de dinero en intervalos regulares (mensual o trimestralmente), independientemente de si el mercado está alto o bajo. Esto permite promediar el precio de adquisición de los activos y reduce el riesgo de invertir todo el capital en un momento de precios máximos.
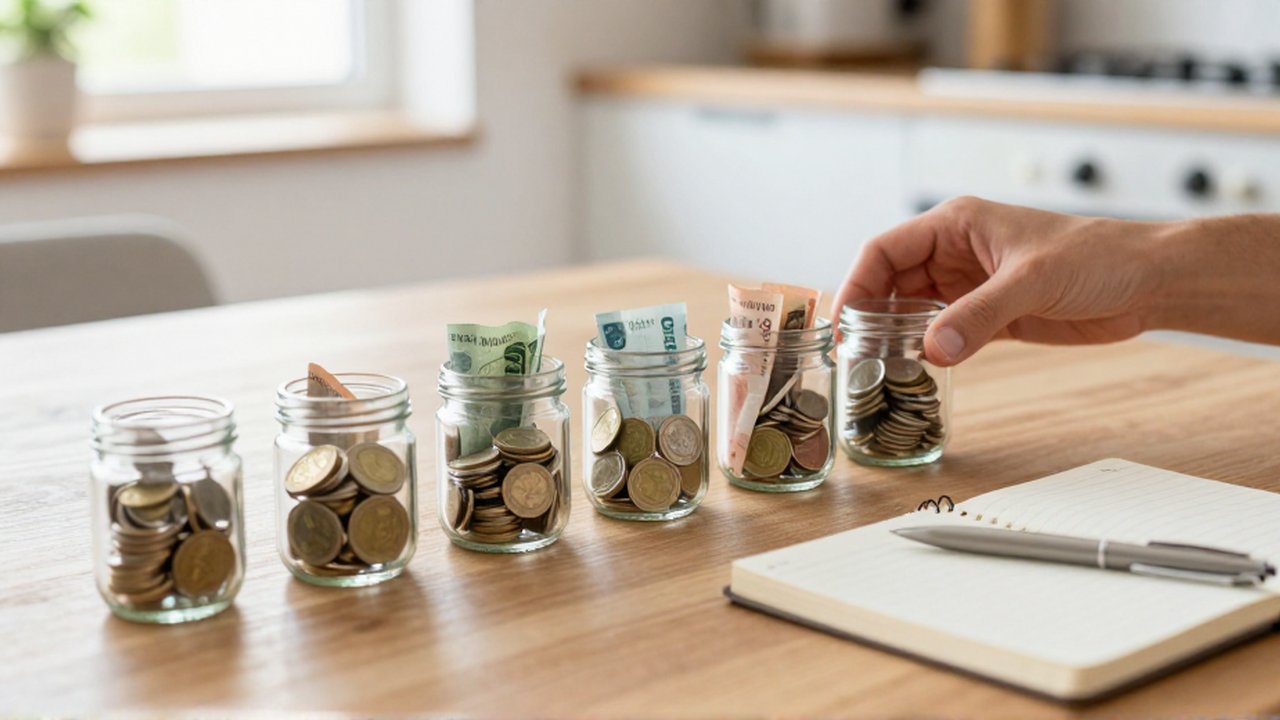
Para implementar este ahorro constante, se pueden utilizar diversos vehículos financieros. Es fundamental entender que diversificar es la única forma de reducir el riesgo de manera efectiva. No es recomendable concentrar todos los ahorros en un solo tipo de activo o en un solo sector económico.
A continuación, se presenta una comparativa de los perfiles de inversión básicos para ayudar a entender la relación riesgo-rentabilidad:
| Tipo de Activo | Nivel de Riesgo | Potencial de Rentabilidad | Horizonte Temporal Recomendado |
|---|---|---|---|
| Depósitos y cuentas de ahorro | Muy bajo | Bajo | Corto plazo |
| Renta Fija (Bonos del Estado, deuda corporativa) | Bajo - Medio | Moderado | Medio - Largo plazo |
| Renta Variable (Acciones, fondos indexados) | Alto | Mayor | Largo plazo |
| Bienes Raíces (Inmuebles) | Medio | Variable (depende de la zona) | Largo plazo |
Los fondos indexados o los fondos de gestión pasiva son herramientas muy utilizadas en el ahorro para el retiro debido a sus bajos costes de gestión. Estos fondos buscan replicar el comportamiento de un índice bursátil (como el de las mayores empresas de un país o del mundo), lo que permite una diversificación automática y una gestión eficiente del capital sin necesidad de ser un experto en mercados financieros.
Gestión de riesgos y revisión del plan
Un plan de retiro no es un documento estático que se redacta una vez y se olvida en un cajón. La vida cambia y el plan debe evolucionar con ella. Factores como la llegada de hijos, cambios laborales, herencias o cambios en la situación de salud requieren ajustes en las aportaciones o en la estrategia de inversión.
Es recomendable realizar una revisión profunda del plan al menos una vez al año. Durante esta revisión, se deben evaluar tres aspectos:
- El cumplimiento de las aportaciones: ¿Estoy manteniendo el ritmo de ahorro constante que me propuse?
- El rendimiento del capital: ¿Mis inversiones están creciendo de acuerdo con las expectativas ajustadas a la inflación y el riesgo?
- El reequilibrio de la cartera (rebalancing): Con el tiempo, algunos activos pueden crecer más que otros, haciendo que tu cartera sea más arriesgada de lo que planeaste originalmente. Por ejemplo, si las acciones suben mucho, podrían pasar a representar un porcentaje de tu patrimonio mayor al que deseabas, exponiéndote a caídas bruscas. El reequilibrio consiste en vender una parte de lo que ha subido y comprar lo que ha bajado para volver a la proporción original de riesgo.
A medida que la edad de jubilación se acerca, la estrategia debe transitar de la fase de acumulación (maximizar el crecimiento) a la fase de preservación (minimizar el riesgo de pérdida de capital). Esto implica reducir gradualmente la exposición a la renta variable y aumentar la presencia de activos más estables como la renta fija o activos líquidos.
¿Es necesario empezar a ahorrar mucho dinero para que el plan funcione?
No. Lo más importante no es la cantidad inicial, sino la regularidad y el tiempo. Gracias al interés compuesto, pequeñas cantidades ahorradas de forma constante durante décadas pueden alcanzar sumas muy significativas. El factor más crítico es empezar lo antes posible.
¿Qué pasa si mi situación económica empeora y no puedo ahorrar un mes?
Los planes financieros deben ser flexibles. Si surge una dificultad, es preferible reducir la aportación al mínimo en lugar de interrumpirla por completo o, peor aún, retirar el capital ya invertido. La clave es retomar la constancia en cuanto la situación se estabilice.
¿Debo invertir todo mi ahorro en la bolsa?
Nunca se debe invertir dinero que no te puedas permitir perder o que necesites para cubrir tus necesidades inmediatas. Una cartera equilibrada debe contener diferentes tipos de activos para que, si uno de ellos sufre una caída, los otros compensen parcialmente el impacto.
¿Cuál es la diferencia entre ahorro e inversión?
El ahorro es la acción de separar una parte de los ingresos para uso futuro, manteniendo el dinero con un riesgo mínimo y alta disponibilidad. La inversión es el uso de ese ahorro para comprar activos que tienen la expectativa de generar un beneficio o rendimiento a cambio de asumir un cierto nivel de riesgo. Para un retiro exitoso, necesitas ambos: ahorrar para crear el capital y luego invertir para que ese capital crezca.
Deja una respuesta
Entradas Relacionadas