
Técnicas de ahorro mensual para reducir gastos hormiga
A menudo, la sensación de que el dinero no llega a fin de mes no proviene de los grandes desembolsos, como el alquiler, la hipoteca o el pago de suministros básicos, sino de una acumulación silenciosa de pequeñas transacciones. Estos son los denominados gastos hormiga: consumos cotidianos, de importes reducidos, que pasan desapercibidos en el día a día pero que, al sumarse de forma mensual, pueden representar una parte significativa de los ingresos disponibles. Un café diario fuera de casa, una suscripción que no se utiliza, o las compras por impulso en plataformas digitales son ejemplos claros de cómo el dinero se escapa de forma fragmentada.
El objetivo de este artículo es proporcionar herramientas y técnicas prácticas para identificar, medir y, finalmente, reducir estos gastos sin que ello suponga una pérdida drástica de calidad de vida. Reducir los gastos hormiga no implica vivir en la privación, sino optimizar el uso del capital para que el dinero se destine a objetivos que realmente aporten valor, como la creación de un fondo de emergencia, el ahorro para una inversión o simplemente la tranquilidad de tener un margen de maniobra financiero. A lo largo de este texto, exploraremos desde la metodología de registro hasta estrategias específicas de modificación de hábitos.
Identificación y auditoría de los pequeños gastos
El primer paso para controlar lo que no se ve es hacerlo visible. Es imposible gestionar un flujo de caja si no se tiene una conciencia exacta de hacia dónde se dirige cada euro. La mayoría de las personas subestiman la cuantía de sus gastos menores porque los consideran "insignificantes", pero la suma de diez euros invertidos de forma diaria durante un mes alcanza los trescientos euros.
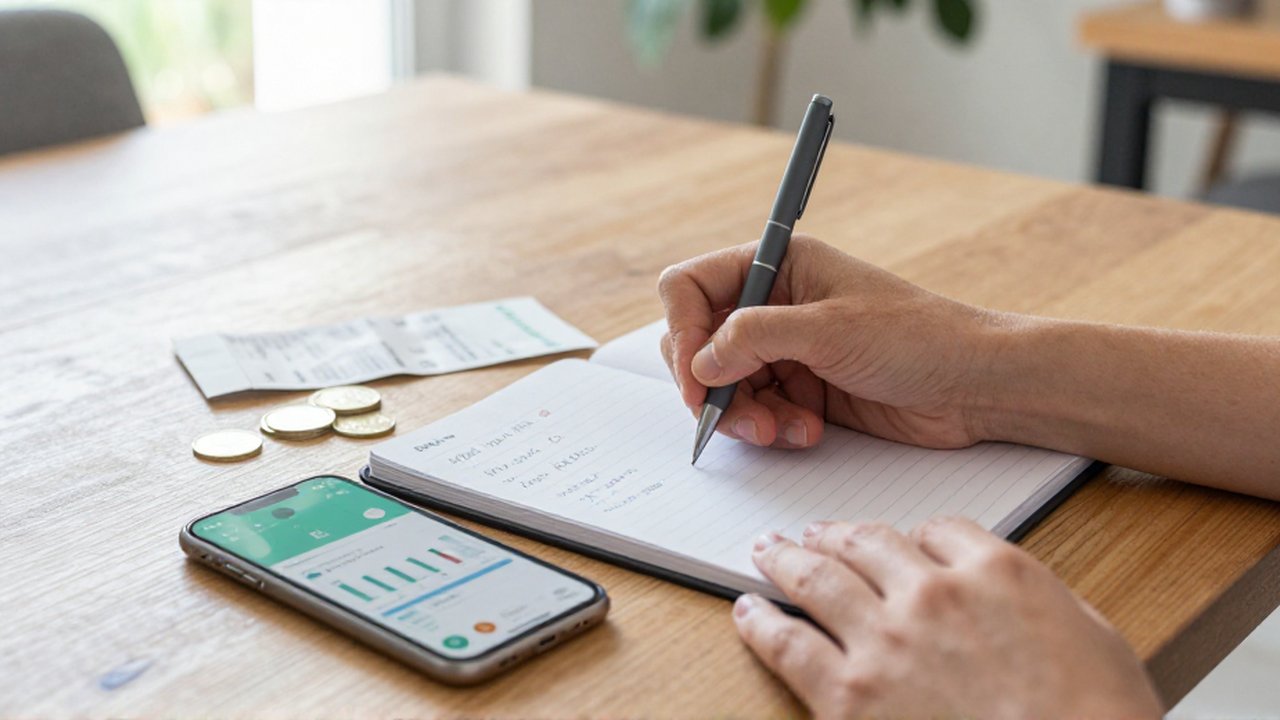
Para realizar una auditoría efectiva, es necesario dedicar un periodo de observación, idealmente de treinta días, para recoger todos los movimientos. No basta con mirar el saldo de la cuenta bancaria; es necesario desglosar cada transacción. Se recomienda utilizar una de las siguientes herramientas según la comodidad del usuario:
- Aplicaciones de gestión financiera: Muchas permiten la sincronización con el banco o la entrada manual de datos. Son ideales para quienes buscan inmediatez.
- Libreta o cuaderno de gastos: El método analógico obliga a una mayor reflexión sobre el acto de gastar, lo que puede ayudar a la toma de conciencia.
- Plantillas de hoja de cálculo: Permiten una organización más matemática y la creación de gráficos para visualizar en qué categorías se está concentrando el gasto.
Durante este proceso de auditoría, es fundamental clasificar los gastos en dos categorías: necesarios e innecesarios (o prescindibles). Un gasto necesario es aquel indispensable para la subsistencia o el cumplimiento de obligaciones (comida básica, transporte al trabajo, higiene). Un gasto hormiga suele caer en la categoría de caprichos, conveniencia extrema o hábitos automáticos que no aportan un beneficio real duradero.
La técnica del presupuesto base cero
Una vez identificados los gastos, la técnica más eficaz para combatirlos es la implementación de un presupuesto base cero. Este método consiste en asignar una función específica a cada céntimo de tus ingresos antes de que comience el mes. En un presupuesto base cero, la fórmula es: Ingresos - Gastos = 0. Esto no significa que te quedes sin dinero, sino que cada euro debe tener un "nombre" o un propósito asignado (ahorro, facturas, ocio, comida, fondo de emergencia).
Al aplicar esta técnica, los gastos hormiga pierden su capacidad de "aparecer" de forma imprevista. Si decides que tu presupuesto para "cafés o snacks fuera de casa" es de 30 euros al mes, cuando llegues a esa cifra, el gasto se detiene. Esto elimina la ambigüedad y la falta de control que caracteriza a la gestión financiera deficiente.
Para aplicar este método de forma exitosa, se sugiere seguir estos pasos:
- Listar ingresos netos: La cantidad real que entra en la cuenta cada mes.
- Asignar gastos fijos: Alquiler, luz, agua, internet, seguros.
- Establecer objetivos de ahorro: Antes de asignar dinero al ocio, se debe apartar una cantidad para el ahorro o la inversión.
- Asignar presupuestos variables: Aquí es donde se lucha contra los gastos hormiga. Debes poner un límite estricto a categorías como "comidas fuera", "compras online" o "suscripciones".
- Ajustar el sobrante: Si tras asignar todo te queda dinero sin propósito, asígnalo directamente a una cuenta de ahorro. No lo dejes "suelto" en la cuenta corriente, pues la falta de asignación lo convierte automáticamente en gasto hormiga.
Estrategias de sustitución y optimización de hábitos
Reducir gastos no tiene por qué significar eliminar el placer o la comodidad. La clave reside en la sustitución inteligente y la planificación. El gasto hormiga suele alimentarse de la falta de previsión y de la gratificación instantánea.
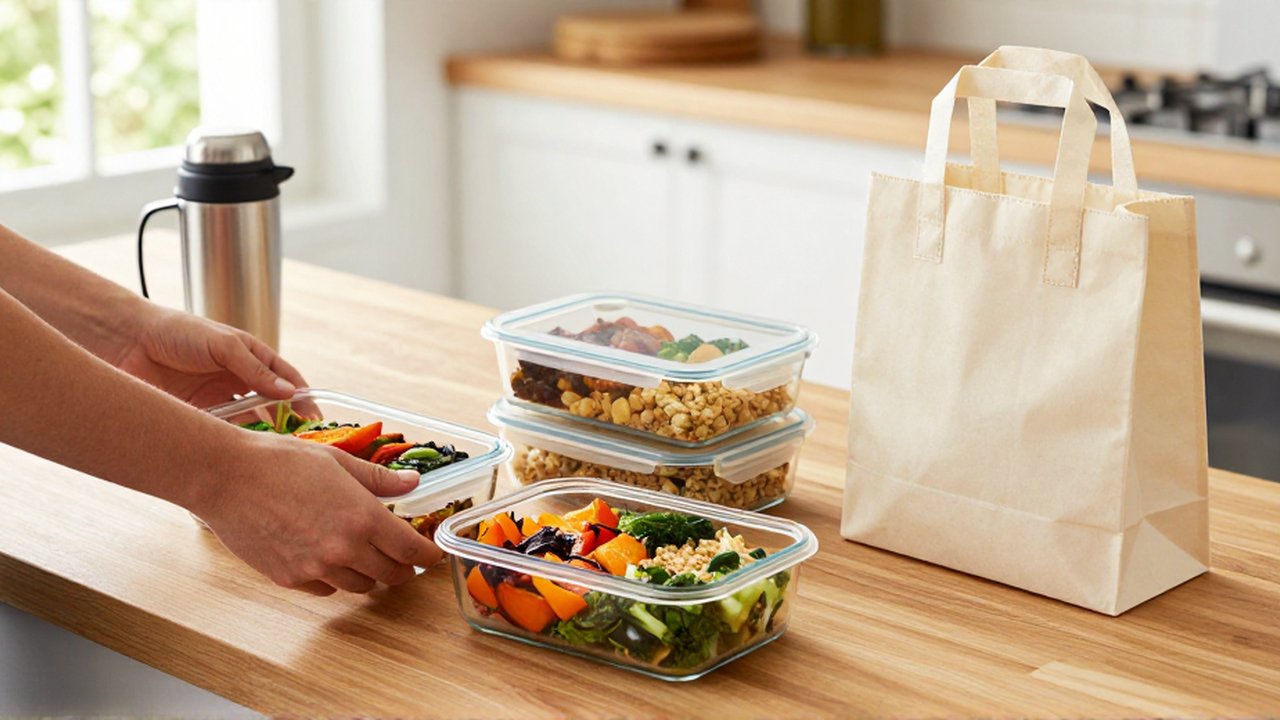
Una de las estrategias más potentes es la planificación de comidas o batch cooking. Muchos gastos hormiga provienen de la compra de alimentos en momentos de hambre o prisa, como almuerzos en la oficina o snacks en la calle. Al dedicar unas horas el fin de semana a preparar platos para la semana, se reduce drásticamente la necesidad de recurrir a servicios de comida rápida o cafeterías, lo cual supone un ahorro considerable y, a menudo, una mejora en la nutrición.
Otra área de gran impacto es la gestión de las suscripciones digitales. El modelo de negocio de muchas plataformas se basa en la permanencia de usuarios que olvidan lo que pagan. Se recomienda realizar una revisión trimestral de los recibos bancarios para detectar servicios de streaming, aplicaciones de entrenamiento o revistas digitales que apenas se utilizan. Si no has usado un servicio en los últimos treinta días, es un candidato ideal para la cancelación.
A continuación, se presenta una tabla comparativa para visualizar cómo la sustitución de hábitos puede impactar en el ahorro mensual:
| Gasto Hormiga Habitual | Alternativa de Optimización | Impacto en el Ahorro |
|---|---|---|
| Café diario en cafetería | Preparar café en casa y llevarlo en termo | Alto |
| Almuerzo diario en restaurante | Preparar comida en casa (tupper) | Muy Alto |
| Suscripciones múltiples de streaming | Compartir planes o rotar servicios | Medio |
| Compras de conveniencia (tiendas de barrio caras) | Compra planificada en supermercado | Medio |
| Transporte por aplicaciones (tipo Uber/Cabify) | Transporte público o caminar | Medio/Alto |
El impacto de la psicología del consumo
Para que el ahorro sea sostenible, es necesario entender por qué caemos en estos gastos. El gasto hormiga suele ser una respuesta emocional: estrés, aburrimiento o la necesidad de una recompensa tras un día duro. Este fenómeno se conoce como consumo por gratificación instantánea.
Para combatir este impulso, se pueden aplicar técnicas de "pausa cognitiva". Antes de realizar una compra que no estaba planificada, por pequeña que sea, establece una regla de espera: por ejemplo, esperar 24 horas o incluso 48 horas. Durante ese tiempo, la emoción inicial suele desvanecerse y la parte racional del cerebro puede evaluar si el objeto o servicio es realmente necesario o si es solo un impulso pasajero.
Asimismo, es fundamental evitar el entorno de tentación. Si sabes que las notificaciones de las aplicaciones de compras te incitan a gastar, desactiva las alertas de ofertas. Si el problema es el gasto por proximidad (tiendas de conveniencia al salir del trabajo), cambia tu ruta de regreso a casa. Modificar el entorno es, a menudo, más efectivo que depender únicamente de la fuerza de voluntad.
Preguntas frecuentes
¿Cómo puedo saber si un gasto es hormiga o una necesidad real?
La diferencia radica en la recurrencia y la esencia del gasto. Un gasto es una necesidad si es indispensable para tu salud, trabajo o vivienda. Un gasto hormiga suele ser un gasto de conveniencia o placer que, si se eliminara, no alteraría tu capacidad de funcionar en la sociedad o tu bienestar básico. Si un gasto es pequeño pero se repite casi todos los días, es un gasto hormiga.
¿Debo eliminar por completo todos los gastos hormiga para ahorrar?
No es recomendable. La privación total suele llevar al "efecto rebote", donde tras un periodo de restricción extrema, se acaba gastando de forma descontrolada. El objetivo es la optimización. Es preferible tener un presupuesto asignado para pequeños placeres que te permitan mantener la motivación, en lugar de intentar eliminar el ocio por completo.
¿Qué pasa si un mes no logro cumplir con el presupuesto de gastos variables?
Es normal tener desviaciones. Lo importante no es la perfección, sino la corrección. Si este mes has gastado más de lo previsto en alimentación fuera de casa, intenta compensarlo el mes siguiente reduciendo otro apartado o ajustando tus planes de ocio. Utiliza el error como una fuente de información para ajustar tus presupuestos futuros.
¿Es suficiente con usar una aplicación para controlar mis gastos?
La aplicación es solo una herramienta. El control real viene de la disciplina de registrar los datos y, sobre todo, de la reflexión posterior. Ver una gráfica de gastos en una pantalla no sirve de nada si no se toman medidas para modificar el comportamiento que generó esa gráfica.
Deja una respuesta
Entradas Relacionadas