
Métodos para controlar los gastos hormiga en el día a día
A menudo, la sensación de que el dinero no llega a fin de mes no proviene de las grandes facturas, como el alquiler, la hipoteca o el recibo de la luz, sino de una serie de pequeñas fugas de capital que pasan desapercibidas. Estos son los denominados gastos hormiga: transacciones de cuantía reducida que, realizadas de forma recurrente y casi automática, terminan suponiendo una cifra significativa al final del mes o del año. Un café tomado fuera de casa, una suscripción que no utilizas, el paquete de snacks en la gasolinera o las pequeñas comisiones bancarias son ejemplos claros de este fenómeno.
Controlar estos gastos no consiste en vivir en la privación o en renunciar al disfrute cotidiano, sino en adquirir conciencia sobre hacia dónde se dirige nuestro esfuerzo económico. El objetivo de este artículo es proporcionar herramientas prácticas y métodos de gestión que permitan identificar estos flujos de dinero invisibles para redirigirlos hacia objetivos de ahorro o inversión. A través de la organización y el uso de métodos de registro, cualquier persona puede transformar esos pequeños desembolsos en capacidad financiera real.
Identificación y diagnóstico de las fugas de dinero
El primer paso para erradicar un problema es saber exactamente dónde se encuentra. La mayoría de las personas estima sus gastos de forma aproximada, lo que suele llevar a un error de cálculo considerable. Para combatir los gastos hormiga, es imprescindible pasar de la estimación al registro preciso. No basta con saber que "gastamos mucho en ocio"; es necesario saber cuánto se gasta exactamente en cada pequeña transacción.
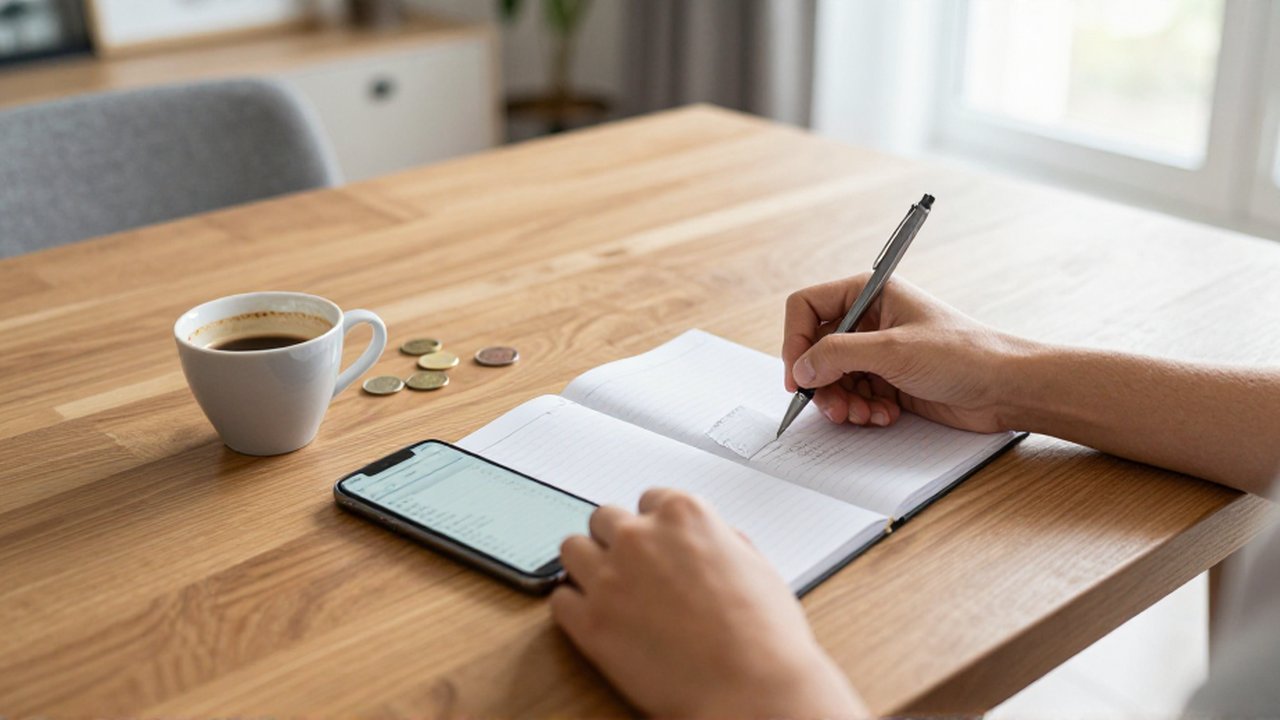
Un método eficaz para este diagnóstico es el seguimiento diario durante un periodo de al menos un mes completo. Durante este tiempo, se debe anotar cada euro que sale de la cuenta, sin excepción. No importa si es una compra de dos euros en una máquina de vending o el pago de un pequeño impuesto; todo debe quedar documentado. Este ejercicio revela patrones de comportamiento que, de otro modo, permanecerían ocultos en la memoria.
Para realizar este registro, se pueden utilizar diversas herramientas dependiendo de la preferencia y la comodidad de cada usuario:
- Libreta física: Un método clásico que obliga a la reflexión en el momento del gasto. Es útil para personas que prefieren lo analógico, aunque requiere disciplina para no olvidar ninguna anotación.
- Hojas de cálculo: Programas como Excel o Google Sheets permiten categorizar los gastos y realizar sumas automáticas. Es el método más riguroso para analizar tendencias mensuales.
- Aplicaciones de gestión financiera: Existen múltiples aplicaciones para el teléfono móvil que permiten introducir el gasto de forma inmediata tras realizarlo. Algunas se integran con el banco, lo que facilita la visualización, aunque el registro manual suele generar una mayor conciencia del gasto.
Al finalizar el mes, la tarea consiste en agrupar los gastos en categorías. Si al sumar los pequeños desembolsos de "comida fuera de la oficina", "cafés" y "snacks" descubres que la cifra equivale a la de una factura de suministros, habrás identificado una de tus principales fugas de efectivo.
Estrategias de sustitución y planificación previa
Una vez identificados los puntos críticos, el siguiente paso es la acción. El error común es intentar eliminar todos los gastos superfluos de golpe, lo que suele provocar un efecto rebote de frustración y gasto compensatorio. La estrategia más sostenible es la sustitución inteligente y la planificación.
La sustitución consiste en buscar alternativas que cumplan la misma función pero a un coste mucho menor. Por ejemplo, si el gasto hormiga detectado es el café diario en la cafetería, la solución no es dejar de tomar café, sino llevarlo preparado desde casa en un termo de calidad. Si el problema son los pequeños snacks de conveniencia, la alternativa es realizar una compra semanal de productos saludables y tenerlos a mano. Estos cambios requieren un ajuste en la rutina, pero el ahorro acumulado es inmediato y constante.
La planificación es la otra cara de la moneda. Muchos gastos hormiga surgen por la improvisación o la falta de preparación. Cuando nos encontramos en una situación de necesidad inmediata (hambre, sed, falta de un objeto específico) y no hemos previsto esa necesidad, acabamos pagando un sobreprecio por la conveniencia de la inmediatez. Para evitarlo, es útil seguir estos pasos:
- Preparación de comidas (Meal Prep): Dedicar un momento de la semana a preparar raciones de comida para los días laborables. Esto reduce drásticamente la dependencia de menús diarios en restaurantes o comida rápida.
- Lista de la compra estricta: Ir al supermercado con una lista basada en un plan de comidas semanal evita las compras impulsivas de productos que no necesitamos.
- Revisión de suscripciones: Analizar mensualmente los servicios digitales (streaming, aplicaciones, membresías de gimnasio o revistas). Si un servicio no se utiliza al menos una vez por semana, es un candidato ideal para la cancelación.
El papel de la tecnología y la automatización en el control de gastos
En la era digital, tenemos herramientas que pueden trabajar a nuestro favor para evitar que el dinero se escape de forma descontrolada. La automatización, que suele verse como algo negativo en las finanzas, puede aplicarse positivamente para crear una barrera de defensa contra los gastos imprevistos y las tentaciones.
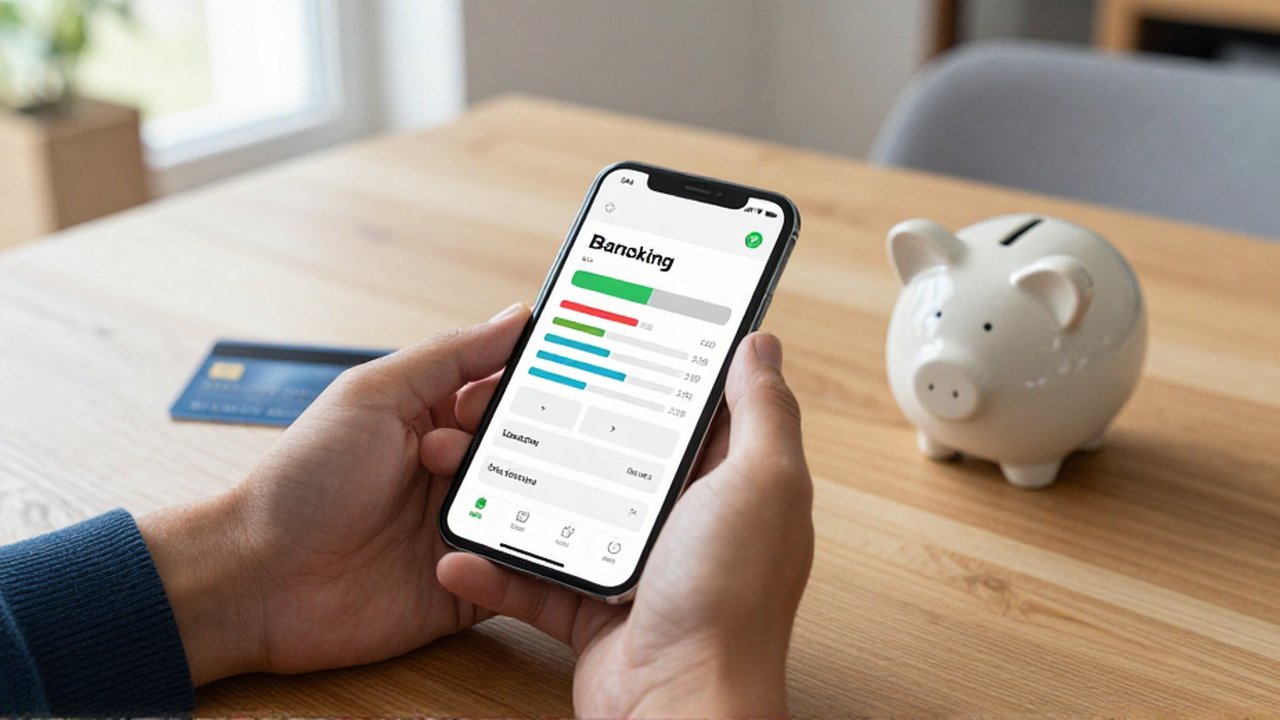
Un método muy efectivo es el uso de cuentas separadas o "huchas digitales". Muchos bancos actuales permiten crear subcuentas o apartados específicos dentro de la cuenta principal. Una estrategia recomendada es asignar una cantidad fija de dinero a una tarjeta de débito o cuenta secundaria para los "gastos de ocio y caprichos". Una vez que el saldo de esa cuenta llega a cero, se acaba el margen para gastos hormiga hasta el próximo mes. Esto crea un límite físico y psicológico muy potente.
Asimismo, es fundamental revisar los métodos de pago. El uso excesivo de la tarjeta de crédito puede generar una desconexión entre el acto de comprar y la sensación de pérdida de dinero, ya que no vemos el efectivo salir de nuestra mano. Para mejorar el control, se puede optar por:
| Método de pago | Ventaja para el control | Desventaja potencial |
|---|---|---|
| Efectivo | Máxima conciencia del gasto; el dinero es tangible. | Riesgo de pérdida o robo; menos práctico para grandes importes. |
| Tarjeta de débito | Registro inmediato en la cuenta; control del saldo disponible. | Puede facilitar la compra impulsiva por la rapidez. |
| Tarjeta de crédito | Permite aplazar pagos y acumular puntos/recompensas. | Riesgo alto de endeudamiento si no se gestiona con rigor. |
| Pagos móviles (NFC) | Extrema comodidad y rapidez. | La facilidad de uso reduce la fricción psicológica del gasto. |
Mentalidad de ahorro y el concepto de coste de oportunidad
Controlar los gastos hormiga no es solo una cuestión de aritmética, es una cuestión de mentalidad. Para que el cambio sea duradero, es necesario entender el concepto de coste de oportunidad. Cada vez que realizamos un gasto pequeño e innecesario, no solo estamos gastando ese dinero, sino que estamos renunciando a lo que ese dinero podría haber hecho en el futuro si se hubiera invertido o ahorrado.
Es útil realizar el ejercicio de la "conversión de valor". En lugar de pensar en cuánto cuesta un café de tres euros, piensa en cuánto dinero supone al año (aproximadamente 540 euros si es diario) y qué podrías hacer con esa cantidad: pagar una parte de tus vacaciones, realizar un curso de formación o aportar a un fondo de emergencia. Ver el gasto hormiga en una perspectiva a largo plazo cambia la percepción del valor del dinero.
Además, es conveniente establecer metas de ahorro concretas. El ahorro sin propósito suele abandonarse fácilmente. Si el objetivo es ahorrar para una entrada de un coche, para un viaje o para una inversión, cada vez que evites un gasto hormiga estarás dando un paso tangible hacia ese sueño. La motivación nace de ver la progresión hacia un objetivo real, no de la simple idea abstracta de "gastar menos".
Preguntas frecuentes sobre la gestión de gastos pequeños
¿Es necesario anotar cada céntimo que gasto para que el método funcione?
No es estrictamente necesario llegar al céntimo, pero sí es vital mantener la consistencia. Lo importante es capturar la tendencia y el volumen de los gastos. Si dejas de anotar durante una semana, perderás la visión clara de tu comportamiento financiero y el método perderá eficacia. Lo ideal es trabajar con redondeos para agilizar el proceso, pero nunca ignorar los gastos que consideres "insignificantes".
¿Cómo puedo diferenciar entre un gasto necesario y un gasto hormiga?
La diferencia reside en la recurrencia y la necesidad real frente a la conveniencia. Un gasto necesario es aquel que cubre una necesidad básica (alimentación, transporte, salud) de forma optimizada. Un gasto hormiga suele ser un gasto de conveniencia (pagar más por no cocinar) o de gratificación instantánea (un capricho que no estaba planeado). Si el gasto se repite con frecuencia y su impacto es acumulativo, es muy probable que sea un gasto hormiga.
¿Qué hago si después de aplicar estos métodos sigo sin ver ahorros?
Si has controlado los pequeños gastos y el dinero sigue desapareciendo, el problema no son las "hormigas", sino los "elefantes". Los elefantes son los gastos grandes y fijos: el alquiler es demasiado alto para tus ingresos, tienes una cuota de préstamo excesiva o tus facturas de servicios son ineficientes. En ese caso, debes pasar de la gestión de pequeños detalles a una renegociación de tus contratos principales o a una revisión profunda de tu estructura de costes fijos.
¿Es malo permitirse algún capricho ocasional?
En absoluto. La gestión financiera saludable busca el equilibrio, no el ascetismo. El objetivo de controlar los gastos hormiga es eliminar el gasto inconsciente y descontrolado para que, cuando decidas gastar en algo que realmente te gusta, lo hagas con total libertad y sin culpa, sabiendo que tu presupuesto está bajo control y tus objetivos de ahorro están cubiertos.
Deja una respuesta
Entradas Relacionadas