
Errores comunes al usar plantillas para el control del ahorro
El deseo de tomar las riendas de la economía doméstica suele comenzar con una búsqueda en internet: "plantilla de presupuesto" o "control de gastos mensual". El uso de plantillas, ya sean hojas de cálculo de Excel, documentos de Google Sheets o aplicaciones móviles, es una de las herramientas más efectivas para la educación financiera. Estas estructuras permiten visualizar de dónde viene el dinero y hacia dónde se dirige, facilitando la identificación de fugas de capital y la planificación de metas a largo plazo. Sin embargo, existe una brecha importante entre descargar un archivo y lograr que este se convierta en una herramienta de transformación financiera real.
El problema principal radica en que muchas personas confunden el uso de una plantilla con la gestión del ahorro en sí misma. Una plantilla es solo un contenedor de datos; si los datos son incorrectos, si la estructura no se adapta a la realidad de la persona o si no se establece un hábito de actualización, el documento se convierte rápidamente en un ejercicio de "falsa seguridad". En este artículo, analizaremos los errores más frecuentes que impiden que estas herramientas funcionen y cómo evitar caer en la trampa de la automatización sin criterio, con el fin de que tu control del ahorro sea sólido, realista y, sobre todo, útil para tu vida diaria.
- Confiar ciegamente en una estructura preestablecida
- Olvidar la importancia de la frecuencia y la disciplina de registro
- No diferenciar entre ahorro, previsión y gasto
- Ignorar la diferencia entre flujo de caja y patrimonio neto
- Falta de análisis y toma de decisiones tras el registro
- Preguntas frecuentes
Confiar ciegamente en una estructura preestablecida
Uno de los errores más habituales es descargar una plantilla compleja y tratar de forzar la realidad financiera personal para que encaje en ella. Muchas plantillas diseñadas de forma genérica incluyen categorías de gasto que pueden no ser relevantes para todo el mundo o, por el contrario, omiten conceptos fundamentales. Por ejemplo, una plantilla puede estar optimizada para un profesional soltero con ingresos estables, pero fallará estrepitosamente si se utiliza en un hogar con ingresos variables, gastos de autónomos o una estructura familiar con dependientes.
Para que una plantilla sea efectiva, debe ser flexible. Si la herramienta que utilizas no permite añadir una categoría para un gasto imprevisto que se repite cada año (como el seguro del coche o el impuesto de circulación) o para un gasto variable pequeño pero constante (como las suscripciones digitales), acabarás dejando de registrar esos movimientos por frustración. La plantilla debe adaptarse a ti, y no tú a la plantilla. Si sientes que el documento te resulta pesado o que "no te cuadra", es una señal clara de que la estructura es demasiado rígida o irrelevante para tu contexto.
Es recomendable realizar una auditoría de la plantilla durante el primer mes de uso. Observa qué categorías permanecen vacías y cuáles necesitan ampliarse. Un buen control del ahorro debe permitirte ver la diferencia entre gastos fijos (el alquiler, la luz, las telecomunicaciones) y gastos variables (ocio, alimentación fuera de casa, compras por impulso), pero siempre permitiendo la personalización necesaria para que la información refleje tu comportamiento real.
Olvidar la importancia de la frecuencia y la disciplina de registro
El error de gestión más crítico no es la herramienta, sino el método de alimentación de datos. Existe la tendencia a utilizar la plantilla como un diario de fin de año en lugar de un cuaderno de registro diario o semanal. Si esperas a final de mes para intentar recordar cuánto has gastado en café, en transporte o en pequeños imprevistos, la información que introducirás será una estimación muy imprecisa. La falta de rigor en el registro convierte la plantilla en una herramienta de adivinación, no de control.
El ahorro no se controla mediante grandes movimientos, se controla mediante la suma de pequeños hábitos. Si no registras los gastos menores, estarás ignorando la "gastos hormiga", que son pequeñas cantidades de dinero que, de forma recurrente, merman tu capacidad de ahorro sin que te des cuenta. Una plantilla que solo muestra los grandes pagos (hipoteca o nómina) es incompleta.
Para evitar este error, se sugiere establecer un sistema de registro que sea sostenible. Esto puede implicar:
- Anotar los gastos en una aplicación de notas en el móvil en el momento exacto de la transacción.
- Reservar diez minutos cada noche para volcar esos datos en la plantilla principal.
- Realizar una revisión semanal detallada para verificar que los saldos coinciden con tus cuentas bancarias.
La clave es la consistencia. Una plantilla con datos parciales es más peligrosa que no tener ninguna plantilla, ya que genera una sensación de control que no está respaldada por la realidad matemática de tus finanzas.
No diferenciar entre ahorro, previsión y gasto
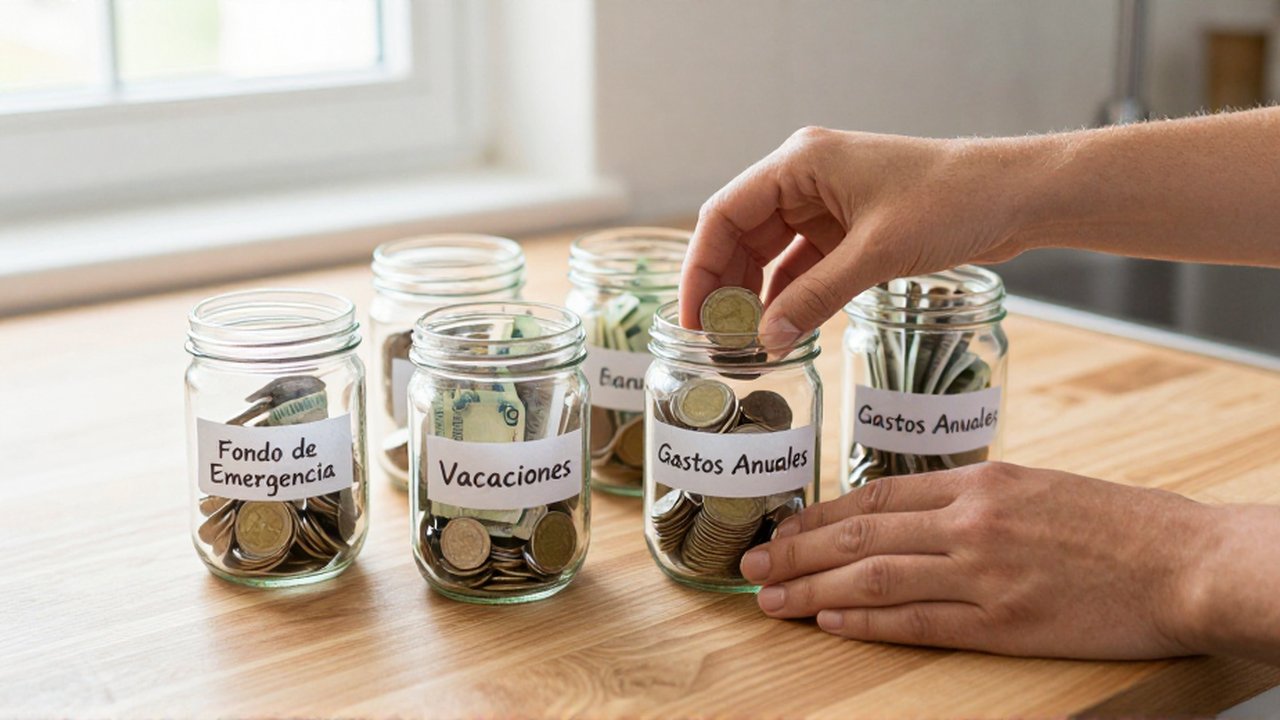
Un error conceptual muy común al usar plantillas es tratar el ahorro como si fuera una categoría de gasto más, o peor aún, no distinguir entre el ahorro para metas, el fondo de emergencia y la previsión de gastos anuales. Muchas personas crean una fila que dice "Ahorro" y asignan una cantidad fija, pero no especifican para qué es ese dinero. Esto lleva a una falta de propósito y a la tentación de utilizar ese fondo para cubrir gastos corrientes cuando surge una necesidad.
La planificación financiera requiere una segmentación clara. En tu plantilla, es vital que el dinero que separas tenga un nombre y un objetivo. No es lo mismo ahorrar para unas vacaciones en verano que construir un fondo de emergencia para cubrir tres o seis meses de gastos básicos en caso de desempleo. Si mezclas todo en una sola línea de "ahorro", perderás la capacidad de evaluar si realmente estás progresando hacia tus objetivos específicos.
Además, es fundamental incluir una sección de "gastos previsibles no mensuales". Estos son pagos que sabemos que vendrán, pero que no ocurren todos los meses, como las vacaciones, el mantenimiento del hogar o regalos de Navidad. Si estos gastos no se provisionan (es decir, si no se reserva una pequeña cantidad cada mes para cubrirlos), cuando lleguen, se computarán como un "error de presupuesto" o un "gasto imprevisto", cuando en realidad eran totalmente predecibles. Una plantilla inteligente debe permitirte visualizar este ahorro de previsión de forma separada de tu ahorro de inversión o de tus objetivos de consumo.
Ignorar la diferencia entre flujo de caja y patrimonio neto
Muchas plantillas de control de ahorro se centran exclusivamente en el flujo de caja: cuánto entra y cuánto sale cada mes. Aunque esto es esencial para la supervivencia diaria y el control de gastos, es un error centrarse solo en este aspecto si tu objetivo es la gestión de riqueza o la planificación a largo plazo. El flujo de caja te dice si puedes pagar las facturas este mes, pero no te dice si tu situación financiera es sólida.
Para un control integral, la plantilla debería, idealmente, permitirte seguir la evolución de tu patrimonio neto. El patrimonio neto es la diferencia entre lo que tienes (activos: dinero en cuenta, ahorros, inversiones, valor de tu vivienda) y lo que debes (pasivos: préstamos personales, hipoteca, deudas de tarjetas de crédito). Puedes tener un flujo de caja positivo (ganas más de lo que gastas) pero estar acumulando deuda, lo que significa que tu salud financiera real está empeorando.
Es útil tener una pestaña o sección aparte donde, una vez al mes o cada trimestre, anotes el valor total de tus deudas y el valor total de tus ahorros. Ver cómo tu patrimonio neto crece con el tiempo es mucho más motivador que simplemente ver cómo tus gastos se mantienen bajo control. Si solo te enfocas en el flujo mensual, corres el riesgo de optimizar demasiado el gasto presente a costa de no entender tu capacidad de generar riqueza futura.
Falta de análisis y toma de decisiones tras el registro
El error final y quizás el más grave es utilizar la plantilla como un mero registro histórico de lo que ya ha pasado, sin transformarlo en una herramienta de previsión. Una plantilla que solo te dice "gastaste 200 euros en ocio el mes pasado" es un espejo retrovisor. Para que sea una herramienta de ahorro, debe permitirte mirar a través del parabrisas.
El análisis de los datos es donde ocurre el verdadero ahorro. Una vez que hayas completado el mes, debes realizar un ejercicio de reflexión sobre los datos obtenidos. ¿Se han cumplido los objetivos de ahorro? ¿Qué categoría de gasto ha superado la previsión? ¿Es un gasto recurrente que se puede reducir o ha sido un evento puntual? El uso de la plantilla debe ir acompañado de un proceso de ajuste del presupuesto para el mes siguiente.
| Tipo de error | Consecuencia práctica | Solución propuesta |
|---|---|---|
| Estructura rígida | Saltarse registros por falta de categorías. | Personalizar la plantilla mensualmente. |
| Registro esporádico | Datos imprecisos y sensación de descontrol. | Establecer un hábito de registro diario o semanal. |
| Falta de segmentación | Confundir fondo de emergencia con gasto. | Crear categorías específicas para cada objetivo. |
| Visión de corto plazo | No entender la salud financiera real. | Monitorizar el patrimonio neto (Activos - Pasivos). |
Si la plantilla no te ayuda a tomar decisiones (como "el mes que viene reduciré el presupuesto de comidas fuera en un 10% para alcanzar mi meta de ahorro"), entonces solo estás haciendo contabilidad, no gestión financiera.
Preguntas frecuentes
¿Es mejor usar una aplicación móvil o una hoja de cálculo?
Depende de tu perfil. Las aplicaciones móviles suelen ser mejores para el registro inmediato y la comodidad, facilitando la captura de gastos en el momento. Sin embargo, las hojas de cálculo (Excel o Google Sheets) ofrecen una capacidad de personalización y análisis mucho mayor. Una estrategia muy eficaz es usar la aplicación para registrar y la hoja de cálculo para la revisión profunda y la planificación mensual.
¿Qué debo hacer si un mes no logro cumplir con mi plan de ahorro?
No te desanimes ni abandones la plantilla. El ahorro es un proceso de largo plazo y habrá meses atípicos (averías, salud, celebraciones). Lo importante es identificar la causa en la plantilla: ¿ha sido un gasto imprevisto o un error de previsión? Si fue una emergencia, ajusta el presupuesto de los meses siguientes para compensar. Si fue un error de previsión, añade una nueva categoría para que no vuelva a ocurrir.
¿Cada cuánto tiempo debo revisar mi progreso general?
El registro de gastos debe ser frecuente (diario o semanal), pero la revisión estratégica de tus objetivos y de tu patrimonio neto debería ser mensual o trimestral. Una revisión mensual te permite ajustar el rumbo para el mes siguiente, mientras que una trimestral te permite ver tendencias reales y evaluar si tus metas de ahorro a largo plazo siguen siendo realistas.
¿Es necesario anotar cada céntimo que gasto?
Para empezar, sí es muy recomendable. Ser extremadamente preciso al principio te ayuda a entender tus patrones de consumo reales. Una vez que hayas interiorizado tus hábitos y los montos de tus gastos se vuelvan predecibles, puedes empezar a redondear o agrupar ciertos gastos menores, pero nunca pierdas la disciplina de registrar el movimiento.
Deja una respuesta
Entradas Relacionadas