
Métodos para clasificar y reducir los gastos hormiga
Cuando revisamos nuestro extracto bancario a final de mes, es habitual centrar nuestra atención en los grandes desembolsos: el alquiler o la hipoteca, la cuota del coche, el recibo de la luz o el supermercado. Sin embargo, existe un fenómeno silencioso que suele erosionar la capacidad de ahorro mucho más de lo que percibimos: los gastos hormiga. Este término se refiere a aquellos consumos pequeños, cotidianos y, a menudo, casi imperceptibles, que realizados de forma recurrente terminan suponiendo una cifra considerable en el balance mensual.
Un café comprado fuera de casa, una suscripción que no utilizamos, un paquete de tabaco o esa compra impulsiva de un artículo de bajo coste en una tienda online; todos ellos son ejemplos de gastos que, de forma aislada, no parecen comprometer nuestra estabilidad financiera, pero que en conjunto actúan como fugas de capital constantes. La importancia de abordar este asunto radica en que, al controlar estas pequeñas cantidades, no solo liberamos dinero para el ahorro o la inversión, sino que también ganamos conciencia sobre nuestros hábitos de consumo y nuestra disciplina financiera.
Este artículo tiene como objetivo ofrecer un marco estructurado para que puedas identificar, clasificar y, finalmente, mitigar estos gastos. No se trata de promover una vida de privaciones extremas, sino de fomentar un consumo consciente y con propósito, transformando lo que hoy consideras "dinero perdido" en recursos disponibles para tus objetivos a largo plazo.
Cómo identificar tus gastos hormiga mediante el registro
El primer paso para resolver un problema es hacerlo visible. La mayoría de las personas subestiman sus gastos hormiga porque no los registran con la misma rigurosidad que los gastos fijos. Para poder clasificar y reducir estos desembolsos, es imprescindible realizar un ejercicio de auditoría personal durante un periodo de tiempo determinado, preferiblemente un mes completo.
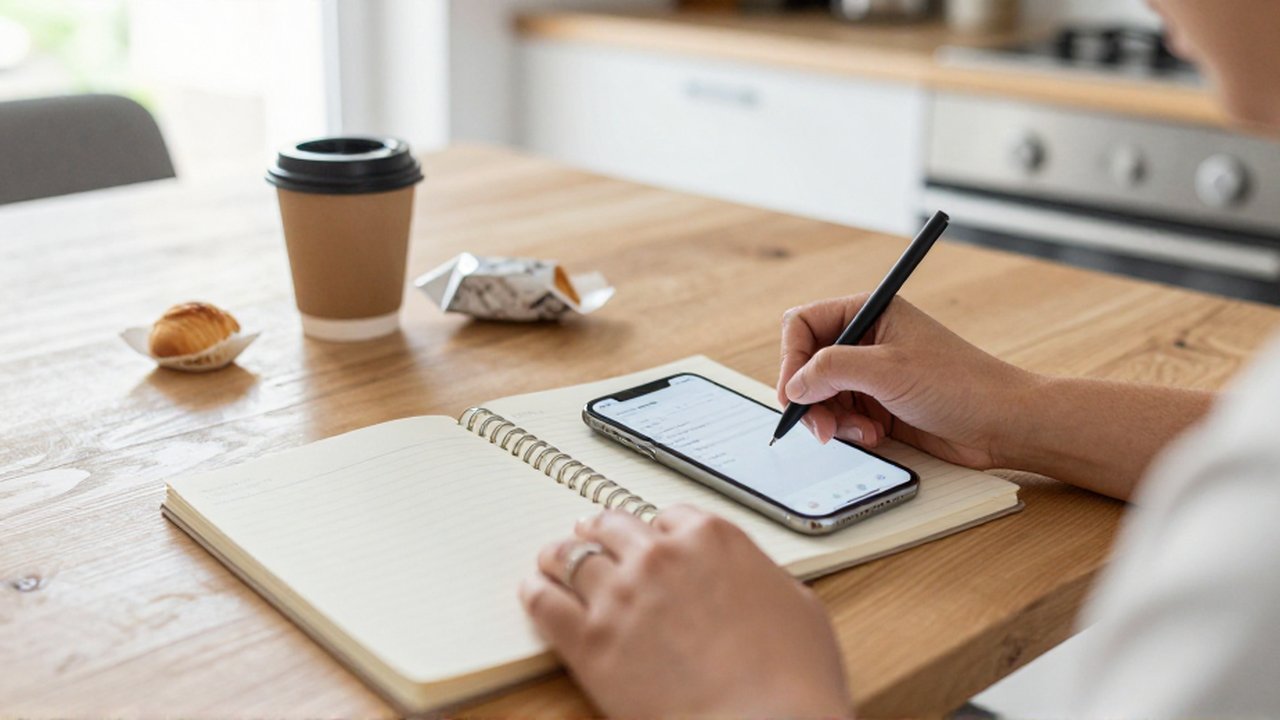
Existen diversas herramientas para llevar este registro, y la elección dependerá de tu afinidad con la tecnología o el papel. El método más efectivo para quienes buscan rapidez es el uso de aplicaciones de gestión financiera o de notas en el teléfono móvil, que permiten anotar el gasto en el instante en que ocurre. Si prefieres un método más analítico y pausado, una libreta dedicada exclusivamente a la anotación de microgastos o una hoja de cálculo en el ordenador pueden ofrecer una visión más detallada al final de la semana.
Para que este registro sea útil, debes anotar no solo la cantidad, sino también el concepto y, si es posible, el momento del día o el contexto. No basta con escribir "1,50 €". Es mucho más revelador escribir "Café de camino al trabajo, 1,50 €". Esta información contextual es la que te permitirá, más adelante, detectar patrones de comportamiento. Por ejemplo, descubrirás si gastas más por aburrimiento, por falta de planificación o por pura conveniencia logística.
Clasificación de los micropagos para un análisis efectivo
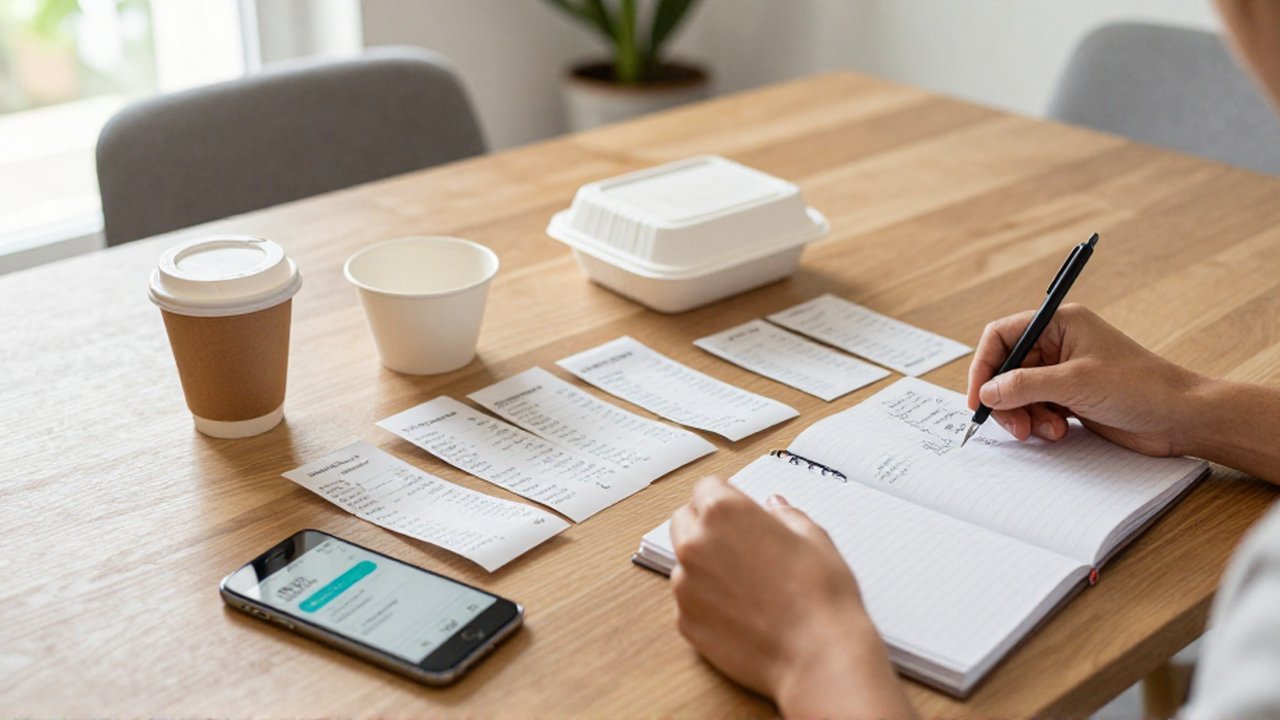
Una vez que hayas recopilado datos durante al menos cuatro semanas, el siguiente paso es la clasificación. No todos los gastos hormiga son iguales, y tratarlos como un bloque monolítico puede ser contraproducente, ya que podrías terminar eliminando gastos que sí aportan valor a tu calidad de vida. Una clasificación lógica permite diferenciar entre lo que es un placer puntual y lo que es un hábito ineficiente.
Podemos dividir estos gastos en las siguientes categorías principales:
- Gastos de conveniencia: Son aquellos que pagas para ahorrar tiempo o esfuerzo. Por ejemplo, comprar agua embotellada en lugar de llevar una botella reutilizable, pedir comida a domicilio para no cocinar o utilizar servicios de transporte privado en trayectos cortos donde el transporte público sería viable.
- Gastos de suscripción y automatización: Incluye todas aquellas pequeñas cuotas mensuales que se pasan por domiciliación bancaria. Desde plataformas de streaming que apenas ves, hasta aplicaciones de juegos o servicios de almacenamiento en la nube que ya no necesitas. Su peligro reside en su naturaleza pasiva; una vez configurados, olvidamos que están consumiendo nuestro presupuesto.
- Gastos de impulsividad y confort: Son compras pequeñas realizadas de forma emocional. Un snack en la caja del supermercado, un artículo de oferta en una tienda de ropa por el simple hecho de que es "barato", o el consumo de productos de ocio que no estaban planificados en tu presupuesto semanal.
- Gastos de mantenimiento de hábitos: Son aquellos que se han vuelto automáticos. El periódico diario, el café matutino en la cafetería o el uso de cajeros automáticos que cobran comisión por el servicio.
Al clasificar tus gastos de esta manera, podrás observar en qué área estás perdiendo más capacidad de maniobra. Quizás tus gastos de conveniencia son los que más pesan, lo cual sugiere un problema de organización, mientras que los de suscripción sugieren una falta de revisión de tus servicios activos.
Estrategias prácticas para reducir el gasto sin perder calidad de vida
Reducir los gastos hormiga no significa vivir con austeridad extrema, sino optimizar tus decisiones. La clave está en sustituir el gasto ineficiente por una alternativa más económica que cumpla la misma función o que te aporte una satisfacción similar.
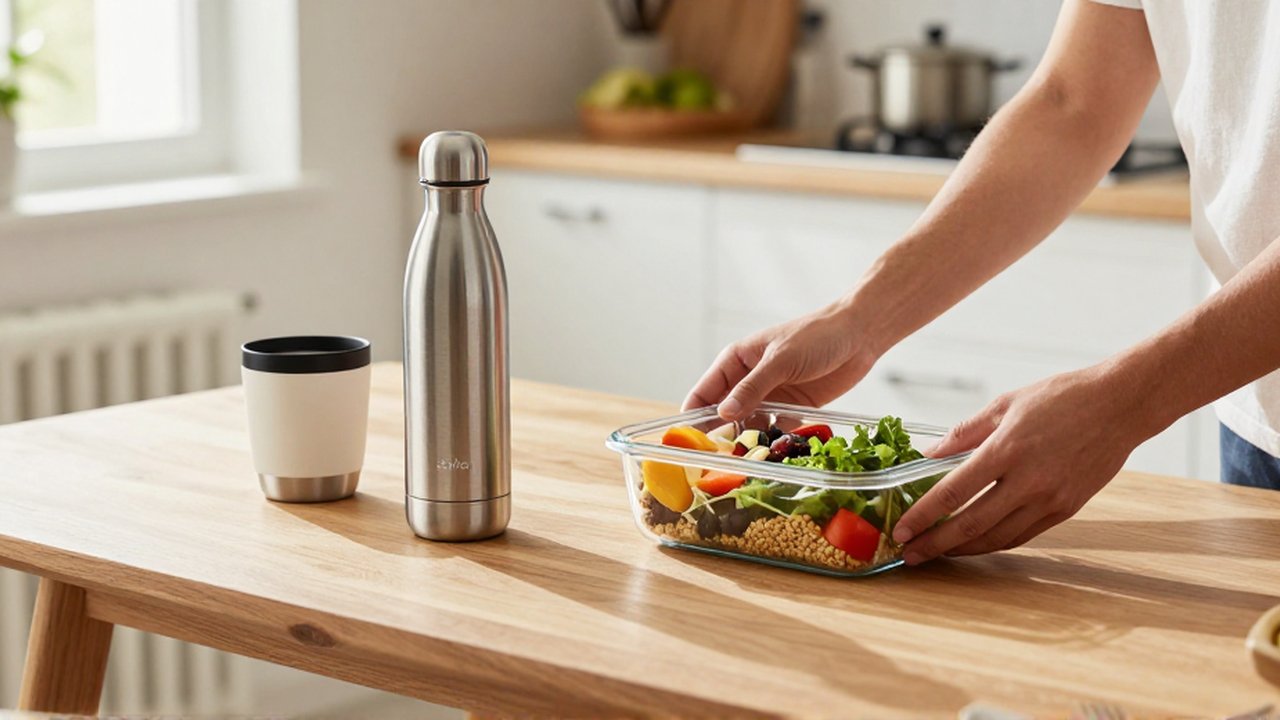
A continuación, se presenta una tabla con algunas de las sustituciones más comunes y efectivas:
| Gasto hormiga habitual | Alternativa de ahorro | Impacto potencial |
|---|---|---|
| Café/comida comprada fuera diariamente | Preparación en casa y uso de envases térmicos | Alto |
| Suscripciones múltiples de streaming | Rotación de servicios o planes familiares | Medio |
| Agua embotellada en la calle | Botella reutilizable de acero o plástico libre de BPA | Medio |
| Pedidos de comida a domicilio | Planificación de comidas semanales (meal prep) | Muy alto |
| Compras online por impulso | Regla de las 48 horas antes de confirmar el carrito | Medio/Alto |
Para implementar estas estrategias, te recomendamos seguir estos pasos:
- Aplica la regla de las 48 horas: Antes de realizar cualquier compra que no sea de primera necesidad, espera dos días. Este tiempo permite que el impulso emocional disminuya y que puedas evaluar si el objeto es realmente necesario o si es fruto de una gratificación instantánea.
- Audita tus suscripciones trimestralmente: Dedica un día cada tres meses a revisar tus movimientos bancarios. Cancela todo aquello que no hayas utilizado en los últimos 30 días. Es más fácil volver a suscribirse que recuperar el dinero de una cuota ya pagada.
- Planifica la logística del consumo: Muchos gastos hormiga nacen de la falta de previsión. Si llevas siempre contigo un pequeño kit de snacks saludables o una botella de agua, reducirás la necesidad de recurrir a los gastos de conveniencia cuando sientas hambre o sed fuera de casa.
- Automatiza el ahorro en paralelo: En lugar de intentar ahorrar "lo que sobre" después de controlar los gastos hormiga, establece una transferencia automática a una cuenta de ahorro el día que recibes tu nómina. Esto crea un compromiso psicológico: el dinero que no ves en tu cuenta corriente es dinero que no puedes gastar en pequeñas impulsividades.
Errores comunes al intentar controlar estos gastos
Al iniciar un proceso de control financiero, es frecuente cometer errores que pueden llevar a la frustración y al abandono del hábito. El error más habitual es la rigidez excesiva. Intentar eliminar todos los gastos hormiga de golpe suele ser insostenible. Si te privas de todos tus pequeños placeres cotidianos, es probable que termines en un efecto rebote, realizando un gasto mucho mayor por compensación psicológica. Lo ideal es identificar los gastos que no te aportan felicidad real y priorizar su eliminación.
Otro error es enfocarse solo en lo pequeño y olvidar el contexto. Un café de dos euros no te hará pobre, pero si cada día gastas cinco euros en pequeñas cosas que no necesitas, al final del año habrás gastado más de 1.800 euros. Mantener siempre la perspectiva del ahorro anual ayuda a mantener la motivación.
Finalmente, es crucial no confundir el ahorro con el recorte de gastos. El ahorro es una acción positiva orientada a un objetivo (comprar una casa, crear un fondo de emergencia, invertir), mientras que el recorte de gastos es una acción defensiva. Si ves la reducción de gastos hormiga como una herramienta para alcanzar tus sueños, será mucho más sencillo mantener la disciplina.
¿Cómo saber si un gasto hormiga es realmente innecesario?
Un buen criterio es preguntarse: "¿Este gasto me aporta un valor real o solo me ofrece una comodidad momentánea?". Si el gasto es por conveniencia extrema pero puedes evitarlo con un poco de planificación, es un candidato para ser reducido. Si el gasto es un pequeño placer que te ayuda a relajarte y está dentro de tu presupuesto, no tiene por qué ser eliminado.
¿Qué diferencia hay entre un gasto hormiga y un gasto variable?
El gasto variable es aquel que cambia de cuantía mes a mes (como la factura de la luz o el gasto en ocio), pero es necesario y planificado. El gasto hormiga es, por definición, pequeño, recurrente y, sobre todo, frecuentemente no planificado o subestimado en su impacto total.
¿Es necesario usar una aplicación de finanzas para esto?
No es estrictamente necesario, pero sí recomendable. Lo fundamental es la consistencia en el registro. Si una aplicación te facilita la tarea y te permite ver gráficos de tus gastos, úsala. Si te resulta complicada, un cuaderno o una hoja de Excel serán igual de efectivos siempre que los uses con regularidad.
¿Cuánto tiempo debo dedicar a este proceso?
La fase de detección y registro requiere atención diaria durante al menos un mes. Una vez identificados los patrones, la fase de ajuste es continua pero requiere menos tiempo, convirtiéndose en un hábito de reflexión antes de cada pequeña compra.
Deja una respuesta
Entradas Relacionadas