
Por qué el estrés emocional impulsa la compra impulsiva
La relación entre nuestras emociones y nuestra cartera es mucho más estrecha de lo que solemos admitir. Muchas veces, tras un día agotador en el trabajo, una discusión familiar o un periodo de incertidumbre personal, sentimos un impulso irresistible de comprar algo: un dispositivo tecnológico nuevo, ropa que no necesitamos o incluso comida en exceso. Este fenómeno no es una falta de voluntad o un defecto de carácter, sino una respuesta psicológica compleja al estrés emocional.
El estrés actúa como un disparador que altera nuestra capacidad de toma de decisiones. Cuando nos sentimos abrumados, nuestro cerebro busca mecanismos de alivio inmediato para reducir la tensión. La compra impulsiva funciona como una gratificación instantánea que proporciona una breve sensación de control y placer, un efecto que suele denominarse "compras de alivio". Sin embargo, esta satisfacción es efímera y, a menudo, deja tras de sí un residuo de culpa y un agravamiento de la situación financiera real.
En este artículo, analizaremos cómo el estrés emocional nubla nuestro juicio financiero, la mecánica de este ciclo de consumo y, lo más importante, qué estrategias prácticas podemos implementar para romper la conexión entre el malestar emocional y el gasto descontrolado. Comprender este proceso es el primer paso para proteger nuestro presupuesto y construir una salud financiera sólida basada en la consciencia y no en la reacción.
El mecanismo psicológico detrás del gasto emocional
Para entender por qué compramos cuando estamos estresados, es necesario comprender cómo reacciona nuestro sistema ante la presión. El estrés activa una respuesta de supervivencia que prioriza la supervivencia inmediata sobre el pensamiento lógico a largo plazo. En términos neuropsicológicos, el estrés puede disminuir la actividad de la corteza prefrontal, que es la región del cerebro encargada de las funciones ejecutivas, el control de impulsos y la planificación racional. Al verse debilitada esta zona, el sistema límbico —encargado de las emociones y las recompensas— toma el mando.
Cuando realizamos una compra inesperada, el cerebro libera dopamina, un neurotransmisor asociado con el placer y la recompensa. Este "subidón" de bienestar actúa como un analgésico emocional temporal. Si nos sentimos impotentes ante un problema laboral, comprar algo que deseamos nos devuelve una sensación momentánea de autonomía y poder de elección. El problema radica en que este alivio es de corta duración. Una vez que el efecto de la dopamina desaparece, el estrés original persiste y, para colmo, se añade la ansiedad por la deuda o la disminución del ahorro, creando un círculo vicioso de consumo y malestar.
Este ciclo suele seguir un patrón repetitivo: un desencadenante emocional (estrés, soledad, aburrimiento o frustración) genera una tensión interna, la cual se intenta resolver mediante el acto de comprar, seguido de una gratificación instantánea y, finalmente, una fase de arrepentimiento o preocupación financiera. Romper este patrón requiere identificar la señal de alerta antes de que el impulso se convierta en una transacción.
Diferencia entre necesidades reales y gratificaciones emocionales
Uno de los mayores desafíos en la gestión de las finanzas personales es la capacidad de distinguir entre lo que realmente necesitamos para nuestro bienestar y lo que estamos comprando para gestionar una emoción. La confusión entre ambos conceptos es lo que suele desmoronar un presupuesto mensual bien estructurado.
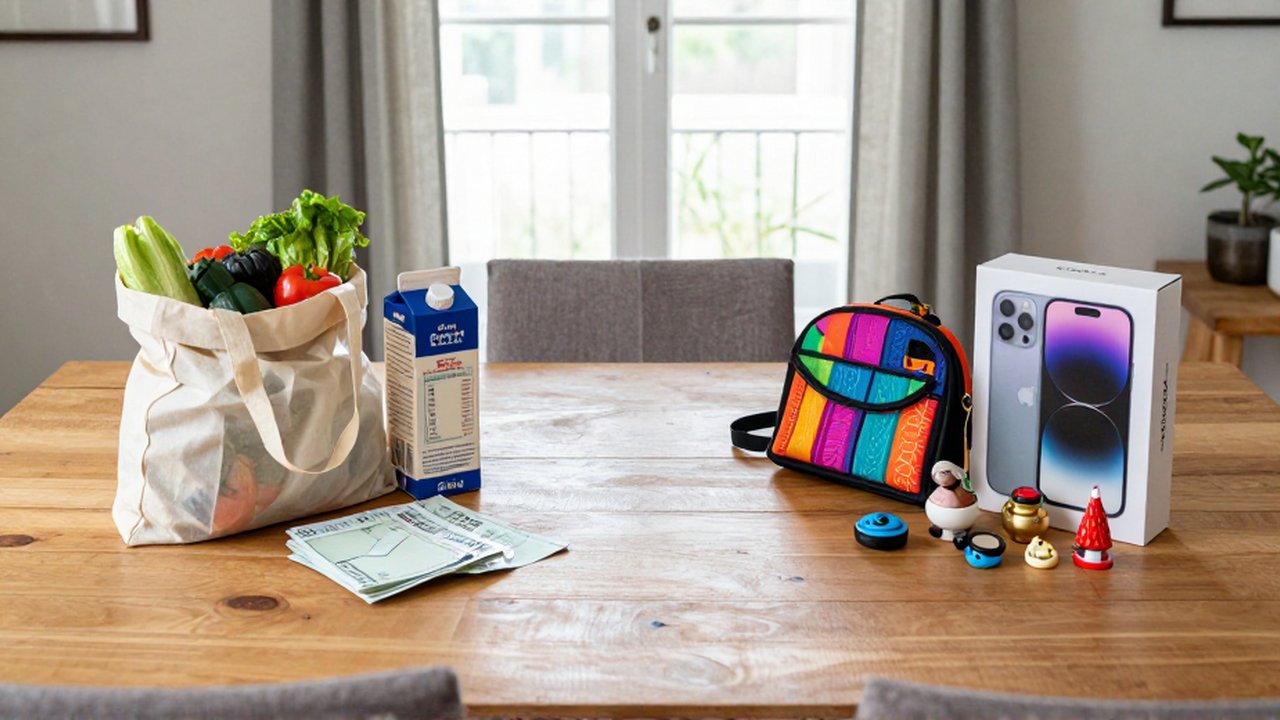
Las necesidades se caracterizan por ser esenciales para la subsistencia, el funcionamiento social o el cumplimiento de obligaciones contractuales (como el alquiler, la alimentación básica, los servicios públicos o el transporte). Estas compras suelen ser planificadas, tienen un coste previsible y generan una sensación de estabilidad y seguridad.
Por el contrario, las gratificaciones emocionales o compras impulsivas suelen presentar las siguientes características:
- Falta de planificación: Aparecen de forma repentina, a menudo en momentos de vulnerabilidad o tras navegar por redes sociales.
- Sensación de urgencia: El cerebro nos dice que "lo necesitamos ya" o que es una "oportunidad única que no podemos dejar pasar".
- Motivación de escape: El objetivo no es el objeto en sí, sino la sensación que nos produce adquirirlo.
- Precio emocional: El coste de la compra no es solo el valor monetario, sino el estrés que genera el haber gastado dinero que estaba destinado al ahorro o al pago de deudas.
A continuación, presentamos una comparativa para ayudar a identificar estos patrones de consumo:
| Característica | Compra de necesidad | Compra impulsiva emocional |
|---|---|---|
| Motivación | Utilidad y supervivencia | Alivio de una emoción negativa |
| Tiempo de decisión | Reflexionado y comparado | Instantáneo y urgente |
| Impacto en el presupuesto | Esperado y controlado | Imprevisto y disruptivo |
| Sensación post-compra | Tranquilidad y cumplimiento | Culpa o vacío emocional |
| Planificación | Basada en inventario y previsión | Basada en el estado de ánimo |
Estrategias prácticas para frenar el impulso de compra
Para evitar que el estrés emocional comprometa nuestra estabilidad financiera, es necesario construir "barreras de seguridad" que nos permitan recuperar el control racional antes de sacar la tarjeta. Estas estrategias no pretenden prohibir el gasto, sino regularlo de manera saludable.
Una de las técnicas más efectivas es la regla de las 72 horas. Ante cualquier compra que no sea una necesidad básica y que nos genere una emoción intensa (ya sea euforia o ansiedad por comprar), nos comprometemos a esperar tres días completos antes de finalizar la transacción. Este tiempo permite que los niveles de dopamina se estabilicen y que la corteza prefrontal recupere su capacidad de análisis. Si tras 72 horas el deseo persiste y encaja en el presupuesto, se puede considerar; si el deseo se ha desvanecido, era un impulso emocional.
Otras medidas preventivas incluyen:
- Limitar la exposición: Desactivar las notificaciones de aplicaciones de compras y cancelar la suscripción a boletines de ofertas. Si no vemos la oferta, el impulso es menos probable que aparezca.
- Eliminar la fricción de pago: Desvincular las tarjetas de crédito de los navegadores y de las aplicaciones de pago rápido. Tener que introducir los datos de la tarjeta manualmente añade un paso de fricción que nos da tiempo para pensar.
- Crear un fondo para "caprichos": En lugar de luchar contra el deseo de comprar, destina una pequeña cantidad mensual específicamente para gastos no esenciales. Esto permite disfrutar de una compra sin la culpa de estar recurriendo al dinero del alquiler o del ahorro.
- Identificar los disparadores: Llevar un registro sencillo de qué situaciones nos llevan a comprar. ¿Es la frustración después de una reunión? ¿Es el aburrimiento de los domingos por la tarde?
El impacto del estrés en el endeudamiento y la gestión de deudas
El riesgo más grave de la compra impulsiva por estrés es la entrada en un ciclo de deuda difícil de romper. Cuando el gasto emocional supera la capacidad de ingresos del mes, la solución más rápida suele ser el uso de tarjetas de crédito o la contratación de microcréditos. Esto transforma un problema emocional temporal en un problema financiero estructural de larga duración.
El uso de crédito para cubrir salidas de dinero no planificadas genera un efecto de "bola de nieve". Los intereses de las tarjetas de crédito, que suelen ser elevados, hacen que el coste de ese alivio emocional sea significativamente mayor que el precio original del producto. Además, la deuda genera su propio estrés, lo que crea un círculo vicioso: el individuo se siente estresado por la deuda, y para aliviar ese estrés, vuelve a comprar de forma impulsiva.
Para gestionar deudas que ya han sido generadas por este comportamiento, es fundamental aplicar un enfoque de control estricto:
- Priorizar el pago de deudas de alto interés: Es vital atacar primero aquellas deudas cuyos intereses son más altos para evitar que el capital se dispare.
- Presupuesto de crisis: Durante el periodo de amortización de deuda, es recomendable reducir al mínimo los gastos no esenciales. Esto requiere una disciplina férrea y la aceptación de que el alivio emocional no vendrá de una compra, sino de la tranquilidad de ver cómo la deuda disminuye.
- No buscar más crédito: Evitar la tentación de refinanciar deudas constantes con nuevos préstamos, lo que solo pospone el problema y aumenta la carga total.
Preguntas frecuentes sobre el consumo y las emociones
¿Es siempre malo comprar cuando estoy estresado?
No todas las compras bajo estrés son destructivas. Existe una diferencia entre un gasto controlado que te aporta un bienestar real (como una cena tranquila o un libro) y la compra impulsiva descontrolada que compromete tus finanzas. El problema surge cuando el gasto es irracional, excesivo y recurrente.
¿Cómo puedo saber si estoy comprando por necesidad o por emoción?
Hazte estas tres preguntas en el momento de la compra: ¿Necesito esto para mi día a día o para mi seguridad? ¿He estado pensando en esto durante más de un par de días? ¿Cómo me sentiré respecto a este gasto mañana por la mañana? Si la respuesta a la necesidad es dudosa o la urgencia es extrema, probablemente sea una respuesta emocional.
¿El uso de efectivo ayuda a controlar estos impulsos?
Sí, el uso de efectivo suele ser muy efectivo para limitar el gasto emocional. Al ver físicamente cómo el dinero sale de la cartera, la conexión entre la decisión y la pérdida de recursos es mucho más tangible que con una tarjeta o un pago digital, lo que ayuda a activar la parte racional del cerebro.
¿Qué hago si ya he realizado una compra impulsiva y me siento mal?
Lo primero es evitar la autocrítica excesiva, ya que la culpa genera más estrés y puede llevar a más compras de alivio. Analiza qué disparó el impulso, intenta devolver el producto si es posible y utiliza esa experiencia para ajustar tus estrategias de prevención. Considera el error como un dato de aprendizaje para tu gestión financiera futura.
Deja una respuesta
Entradas Relacionadas