
Métodos para crear hábitos de ahorro mediante la disciplina
El ahorro no es simplemente el acto de guardar dinero que sobra al final del mes; es un proceso de gestión consciente de los recursos que permite construir seguridad financiera y alcanzar objetivos a largo plazo. Muchas personas ven el ahorro como una restricción o un sacrificio constante, cuando en realidad se trata de una herramienta de libertad que requiere, ante todo, disciplina y método. La disciplina en las finanzas personales no implica privarse de todo placer, sino establecer un orden de prioridades que garantice que el dinero trabaje para tus metas y no se pierda en gastos invisibles o impulsivos.
En este artículo, exploraremos cómo transformar la gestión de tu dinero mediante técnicas estructuradas que faciliten la creación de hábitos sostenibles. Desde la elaboración de presupuestos eficaces hasta la gestión de la deuda y la mentalidad necesaria para mantener la constancia, el objetivo es ofrecerte un marco práctico que puedas adaptar a tu realidad económica. Entender cómo funciona el flujo de tu dinero es el primer paso para dejar de vivir al día y empezar a construir un colchón de seguridad que proporcione tranquilidad en momentos de imprevistos.
La base de todo: el presupuesto como herramienta de control
Para ahorrar con disciplina, es imprescindible saber exactamente cuánto dinero entra y cuánto sale de tu cuenta cada mes. Sin un presupuesto, el ahorro se convierte en una intención vaga que rara vez se cumple. Un presupuesto es un plan financiero que asigna un propósito a cada euro que ganas, permitiéndote visualizar dónde se está yendo el dinero y dónde podrías optimizarlo.
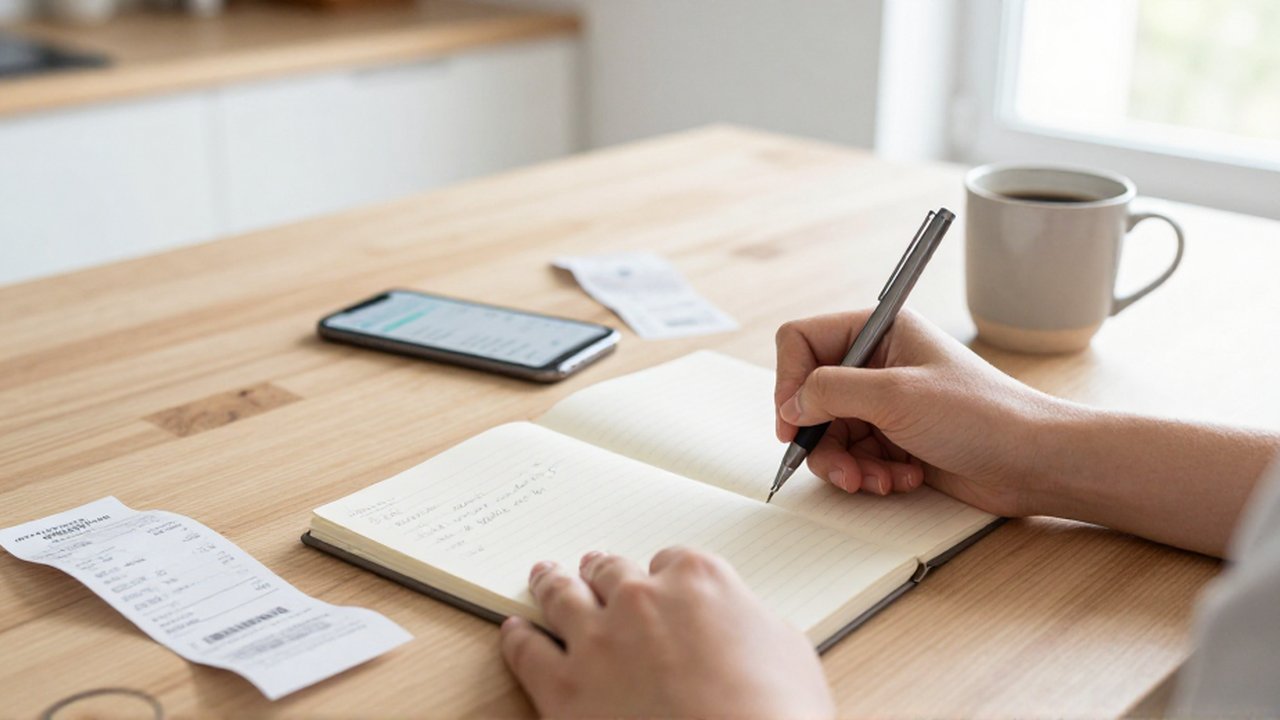
Existen diferentes formas de abordar esta tarea, dependiendo de la complejidad que prefieras manejar. No es necesario utilizar hojas de cálculo extremadamente sofisticadas; lo fundamental es la consistencia en el registro. Puedes utilizar una libreta, una aplicación de gestión financiera o un documento digital. Lo importante es que el registro sea riguroso y cubra tanto los gastos fijos (alquiler, luz, seguros, internet) como los gastos variables (ocio, alimentación, transporte, ropa).
Al analizar tus gastos, notarás que existen las llamadas "fugas de dinero": pequeñas cantidades que se gastan de forma habitual y que, sumadas, suponen un impacto considerable. El café diario fuera de casa, las suscripciones de servicios que apenas utilizas o las compras por impulso en internet son ejemplos clásicos. Al identificar estas áreas mediante un presupuesto detallado, la disciplina deja de ser un esfuerzo de voluntad y se convierte en una decisión informada basada en datos reales.
Métodos de distribución del dinero para facilitar el ahorro
Una vez que tienes claro cuánto gastas, el siguiente paso es establecer un método de distribución que automatice o facilite la separación del dinero destinado al ahorro. Si esperas a que termine el mes para ver qué ha sobrado, es muy probable que no sobre nada. La disciplina financiera se apoya en sistemas que fuerzan el ahorro antes de que el dinero se convierta en gasto operativo.
A continuación, se detallan tres métodos comunes que puedes adaptar según tu capacidad de ahorro y tus objetivos:
- El método de la regla 50/30/20: Este es un enfoque equilibrado que divide tus ingresos netos en tres categorías principales. El 50% se destina a necesidades básicas (vivienda, comida, suministros, salud); el 30% a deseos o gastos discrecionales (ocio, cenas fuera, hobbies); y el 20% se destina directamente al ahorro o al pago de deudas. Es ideal para quienes buscan un equilibrio entre vivir el presente y asegurar el futuro.
- El método del pago prioritario (Pay Yourself First): En este sistema, el ahorro no es lo que queda después de gastar, sino el primer movimiento del mes. Tan pronto como recibes tu nómina o ingresos, transfieres una cantidad fija a una cuenta de ahorros. El resto del dinero disponible es lo que tienes para cubrir tus gastos. Este método es sumamente efectivo para desarrollar disciplina, ya que te obliga a ajustar tu estilo de vida al presupuesto restante.
- El método de los sobres (versión digital o física): Consiste en asignar una cantidad específica de dinero a diferentes categorías de gasto (por ejemplo, "supermercado", "ocio", "transporte"). Si usas efectivo, colocas el dinero en sobres físicos; si usas el método digital, puedes crear diferentes "huchas" o apartados dentro de tu aplicación bancaria. Cuando el dinero de un sobre se agota, no puedes gastar más en esa categoría hasta el mes siguiente.
| Método | Ventaja principal | Dificultad de implementación | Perfil recomendado |
|---|---|---|---|
| 50/30/20 | Ofrece estructura y equilibrio. | Media | Personas que quieren orden sin restricciones extremas. |
| Pago prioritario | Asegura el ahorro desde el inicio. | Baja | Personas con dificultades para controlar el gasto diario. |
| Método de sobres | Control total sobre categorías específicas. | Alta | Personas que sufren de gastos variables descontrolados. |
La importancia del fondo de emergencia
La disciplina financiera puede verse seriamente comprometida si surge un imprevisto —una avería en el coche, una factura médica inesperada o una pérdida temporal de ingresos— y no dispones de recursos para afrontarlo. En esos casos, la mayoría de las personas recurren al crédito o al uso del descubierto bancario, lo que genera deudas y rompe el hábito del ahorro.
El fondo de emergencia es, por tanto, la primera meta real de cualquier plan de ahorro. Su propósito no es generar rentabilidad, sino actuar como un seguro de tranquilidad. La cuantía de este fondo es variable y depende de tu situación particular:
- Si eres empleado con ingresos estables: Se recomienda tener ahorrado entre 3 y 6 meses de tus gastos básicos.
- Si eres autónomo o tienes ingresos variables: Es aconsejable ampliar este colchón a 6 o incluso 12 meses, para cubrir periodos de menor actividad económica.
Construir este fondo requiere una disciplina rigurosa en la etapa inicial. Durante este periodo, es recomendable priorizar la creación de este fondo por encima de otros objetivos de ahorro más ambiciosos, como un viaje o la compra de un bien material. Tener este fondo constituido cambia la psicología del ahorrador: el dinero guardado deja de ser algo que "no puedes tocar" para convertirse en la herramienta que te protege de la incertidumbre.
Gestión de deudas y su impacto en el ahorro
No se puede construir un ahorro sólido sobre una base de deudas de alto interés. Los intereses de las tarjetas de crédito o de los préstamos personales suelen ser superiores a cualquier rentabilidad que puedas obtener ahorrando o invirtiendo. Por ello, la disciplina financiera requiere un enfoque dual: ahorrar una pequeña cantidad mientras se ataca agresivamente la deuda.
Existen dos estrategias principales para abordar el pago de deudas con método:
- El método de la avalancha: Consiste en ordenar tus deudas por su tipo de interés, de mayor a menor. Destinas todo el dinero extra que tengas al pago de la deuda con el interés más alto, mientras pagas los mínimos de las demás. Matemáticamente, es el método más eficiente, ya que minimiza el total de intereses pagados a largo plazo.
- El método de la bola de nieve: Consiste en ordenar las deudas por su importe total, de menor a mayor. Te centras en liquidar rápidamente la deuda más pequeña, independientemente de su interés. Una vez eliminada, utilizas ese importe para atacar la siguiente deuda pequeña. Aunque financiermente puede ser menos eficiente que la avalancha, psicológicamente es muy potente, ya que ver deudas desaparecer rápidamente refuerza la disciplina y la motivación para continuar.
Es fundamental evitar la trampa de "limpiar" una deuda para hemenate contraer otra. La disciplina no solo consiste en pagar lo que debes, sino en no generar nuevos compromisos financieros que comprometan tu capacidad de ahorro futura.
Errores comunes que rompen la disciplina de ahorro
Incluso con las mejores intenciones, es fácil caer en patrones de comportamiento que sabotean el progreso. Identificar estos errores es clave para rectificar a tiempo y no abandonar el proceso.
Un error muy frecuente es establecer objetivos de ahorro poco realistas. Si intentas ahorrar el 40% de tus ingresos de golpe habiendo gastado siempre el 95%, lo más probable es que te sientas frustrado y abandones el método en pocos meses. El ahorro debe ser progresivo; es preferible empezar con un 5% constante que con un 20% que solo dure un mes.
Otro error es la falta de revisión. La vida cambia: cambias de trabajo, te mudas, tus gastos familiares aumentan o disminuyen. Un presupuesto que no se revisa mensualmente se convierte en un documento muerto. La disciplina requiere un ejercicio de reflexión periódica para ajustar el plan a la nueva realidad económica.
Por último, está el error de no separar el ahorro para objetivos específicos del fondo de emergencia. Si utilizas el dinero destinado a una urgencia para pagar unas vacaciones, estás dejando tu estabilidad financiera desprotegida. La organización de diferentes "compartimentos" mentales y financieros es vital para mantener el control.
Preguntas frecuentes
¿Debo ahorrar antes o después de pagar mis deudas?
Lo ideal es un enfoque híbrido. Es recomendable construir primero un pequeño fondo de emergencia (una cantidad mínima para cubrir imprevistos inmediatos) y luego dedicar la mayor parte de tu capacidad de ahorro a liquidar las deudas con intereses más altos. Una vez eliminadas las deudas, puedes completar tu fondo de emergencia y empezar a ahorrar para otros objetivos.
¿Cuánto dinero es suficiente para empezar a ahorrar?
No hay una cantidad mínima obligatoria. La disciplina se construye con el hábito, no con la cantidad. Empezar con 20 o 50 euros al mes es mucho más valioso para tu formación financiera que esperar a tener mil euros para empezar, ya que lo que estás entrenando es la capacidad de separar dinero de forma sistemática.
¿Cómo puedo evitar las compras por impulso que arruinan mi presupuesto?
Una técnica efectiva es la regla de las 48 o 72 horas: cuando sientas el deseo de comprar algo que no estaba previsto, espera ese tiempo antes de realizar la transacción. En la mayoría de los casos, el impulso emocional disminuirá y podrás decidir con mayor racionalidad si es una necesidad o un deseo pasajero.
¿Es mejor ahorrar en una cuenta corriente o en otra cuenta aparte?
Para fomentar la disciplina, es altamente recomendable que el dinero del ahorro esté en una cuenta distinta a la que utilizas para tus gastos diarios. Esto evita la tentación de utilizar ese dinero por error al consultar tu saldo principal y te ayuda a tener una visión mucho más clara de tu patrimonio real y de tu capacidad de gasto disponible.
Deja una respuesta
Entradas Relacionadas