
Errores financieros que afectan su estabilidad a largo plazo
La estabilidad financiera no es un estado que se alcanza de forma fortuita, sino el resultado de una serie de decisiones gestionadas con disciplina y previsión. Para la mayoría de las personas, la gestión del dinero no se trata de generar grandes fortunas de la noche a la mañana, sino de evitar que los gastos y las deudas comprometan la capacidad de vivir con tranquilidad hoy y asegurar el bienestar en el futuro. Sin embargo, es muy común caer en patrones de comportamiento que, aunque parecen inofensivos en el día a día, actúan como pequeñas fugas de agua que, con el tiempo, terminan por inundar la economía doméstica.
Uno de los mayores riesgos para la salud financiera es el desconocimiento de cómo operan los mecanismos de la deuda y el consumo. Muchos errores financieros no nacen de una falta de ingresos, sino de una mala administración de los mismos y de la incapacidad para distinguir entre necesidades reales y deseos impulsivos. Este artículo tiene como objetivo analizar aquellos fallos recurrentes que erosionan la capacidad de ahorro y la solvencia de las familias, proporcionando una base de comprensión para que el lector pueda identificar estas conductas y corregirlas antes de que se conviertan en problemas estructurales difíciles de subsanar.
El peligro del endeudamiento por consumo
Uno de los errores más extendidos es utilizar el crédito para financiar estilos de vida que no se pueden sostener con los ingresos corrientes. El crédito, cuando se utiliza para adquirir activos que aumentan de valor o para inversiones necesarias, puede ser una herramienta útil. Sin embargo, cuando se emplea de forma sistemática para cubrir gastos corrientes o para comprar bienes de consumo que se deprecian rápidamente —como ropa, tecnología de última generación o salidas de ocio—, se entra en un ciclo de dependencia muy peligroso.
El uso recurrente de tarjetas de crédito sin liquidar el saldo completo cada mes es una trampa clásica. Los intereses de las tarjetas de crédito suelen ser significativamente más altos que los de otros tipos de préstamos, lo que provoca que el usuario termine pagando el doble o el triple por un producto original. Este fenómeno, conocido como el efecto de la deuda de intereses, hace que gran parte de la cuota mensual no se destine a devolver el dinero prestado, sino simplemente a cubrir los costes del servicio financiero, manteniendo la deuda intacta durante meses o incluso años.
Además, existe el riesgo de la "deuda invisible", compuesta por pequeños microcréditos o sistemas de "compra ahora y paga después". Aunque las cantidades parecen manejables de forma individual, la acumulación de múltiples cuotas pequeñas puede comprometer una parte sustancial del salario mensual, reduciendo el margen de maniobra para cualquier imprevisto.
La ausencia de un fondo de emergencia
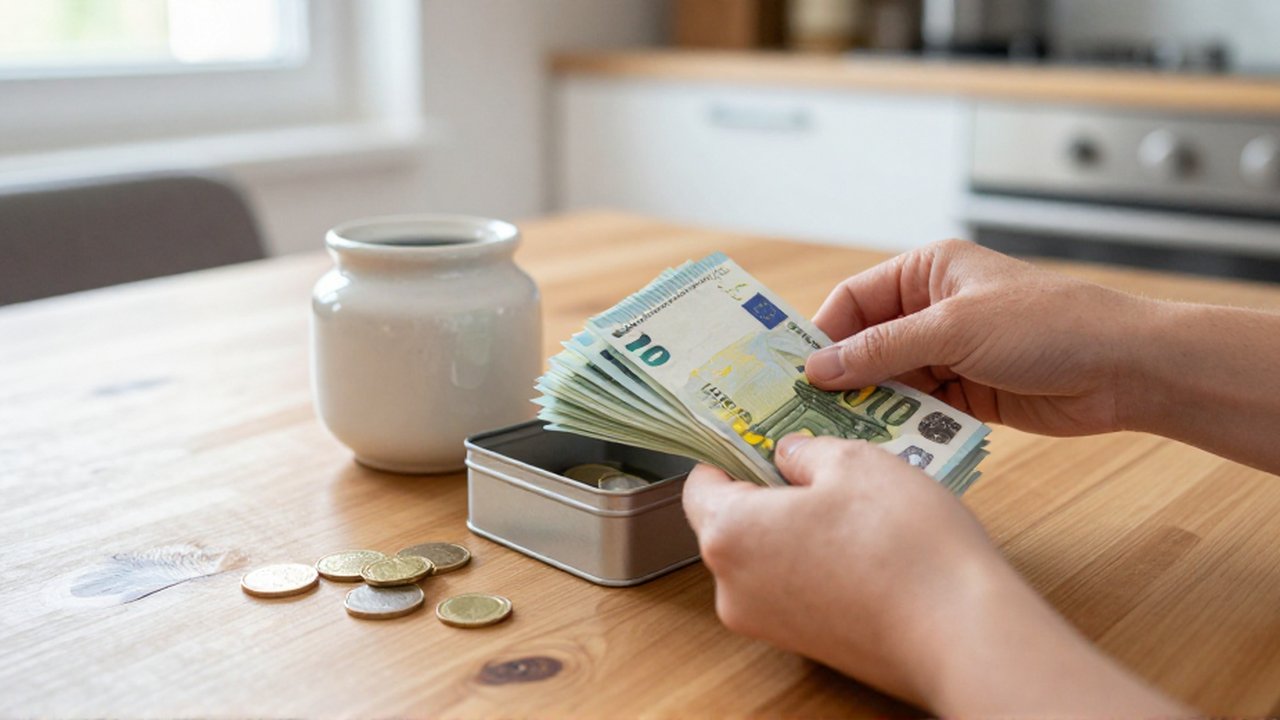
La falta de una reserva de liquidez es, probablemente, el error que más estrés genera en la economía familiar. Muchas personas viven al límite de sus ingresos, destinando el cien por cien de su salario a gastos mensuales. Aunque esto pueda parecer una gestión eficiente en periodos de estabilidad, deja a la persona totalmente vulnerable ante cualquier eventualidad.
Un fondo de emergencia es una cantidad de dinero, guardada de forma accesible pero separada de los gastos cotidianos, destinada exclusivamente a cubrir imprevistos graves. Estos pueden incluir la avería del coche necesaria para ir al trabajo, una reparación urgente en el hogar, un problema de salud inesperado o la pérdida temporal del empleo. Sin este colchón, el primer imprevisto obliga a recurrir a la deuda, lo que desencadena el ciclo de endeudamiento mencionado anteriormente.
Para construir un fondo de gran utilidad, se suele recomendar que la cantidad guardada sea equivalente a entre tres y seis meses de los gastos básicos de la unidad familiar. No es necesario alcanzar esta cifra de golpe; la clave es la constancia. Sin embargo, es un error común confundir el fondo de emergencia con el fondo de ahorro para objetivos específicos (como unas vacaciones o la entrada de una vivienda). El fondo de emergencia debe permanecer intacto y no debe utilizarse para gastos que sean previsibles o deseables, sino únicamente para los que sean urgentes y necesarios.
La falta de un presupuesto detallado y realista
Gestionar el dinero sin un presupuesto es como intentar navegar sin mapa: es posible que se avance, pero es muy difícil saber si se está llegando al destino o si se va a chocar con un obstáculo. El error financiero aquí radica en la suposición de que "se sabe cuánto se gasta", cuando en realidad la mayoría de las personas tiene una percepción distorsionada de sus propios desembolsos.
Un presupuesto no es una restricción restrictiva de la libertad, sino una herramienta de control. Permite clasificar los gastos en categorías claras, como vivienda, suministros, alimentación, transporte, ocio y obligaciones financieras. Al detallar estos conceptos, se hace evidente dónde se producen los "gastos hormiga", que son aquellas pequeñas cantidades de dinero que gastamos de forma casi inconsciente en productos o servicios menores (cafés diarios, suscripciones que no usamos, snacks, etc.) y que, sumados al final del mes, representan una cifra considerable.
Para implementar un presupuesto efectivo, se puede seguir este esquema básico:
- Registro de ingresos netos: Anotar la cantidad real que llega a la cuenta cada mes después de impuestos.
- Identificación de gastos fijos: Listar los pagos que no varían significativamente cada mes (alquiler, hipoteca, seguros, internet).
- Estimación de gastos variables: Calcular un promedio de lo que se gasta en alimentación, luz, agua y transporte.
- Asignación de un margen de ahorro: Tratar el ahorro como si fuera un gasto fijo obligatorio que se realiza nada más recibir el salario.
- Control de gastos discrecionales: Establecer un límite estricto para el ocio y los caprichos.
El error de no considerar la inflación y el coste de oportunidad
Un error que suele pasar desapercibido para quienes no tienen una cultura financiera desarrollada es la gestión pasiva del dinero. Dejar todos los ahorros en una cuenta corriente sin ningún tipo de rendimiento es, en términos reales, una forma de perder dinero. Aquí entra en juego la inflación, que es el aumento generalizado de los precios de bienes y servicios en un periodo de tiempo.
Si la inflación es del 3% anual y el dinero de sus ahorros no genera ningún rendimiento, al cabo de un año usted podrá comprar un 3% menos de cosas con esa misma cantidad de dinero. Por tanto, el poder adquisitivo se diluye. Aunque no se trata de asumir riesgos desmedidos en la bolsa para compensar este efecto, es necesario entender que el dinero estático pierde valor.
Estrechamente ligado a esto está el concepto de coste de oportunidad. Cada decisión financiera implica renunciar a algo más. Si decide gastar 1.000 euros en un objeto de lujo hoy, el coste de oportunidad no es solo ese dinero, sino lo que ese dinero podría haber generado si se hubiera invertido de forma prudente durante los próximos diez años. Entender que el dinero tiene un valor temporal es fundamental para priorizar el ahorro y la inversión básica frente al consumo inmediato.
Comparativa de enfoques de gestión de deuda
Cuando una persona se encuentra en una situación de deuda, suele tener dos caminos principales. Dependiendo de la gravedad y el tipo de deuda, la estrategia debe variar.
| Estrategia | Descripción | Ideal para... | Riesgo |
|---|---|---|---|
| Método Avalancha | Se prioriza el pago de la deuda con el tipo de interés más alto, mientras se pagan los mínimos de las demás. | Minimizar el coste total de la deuda a largo plazo. | Requiere mucha disciplina psicológica porque puede tardar en verse el progreso. |
| Método Bola de Nieve | Se prioriza el pago de la deuda con el saldo más pequeño, ignorando los intereses por un momento. | Personas que necesitan motivación psicológica al ver deudas desaparecer rápido. | Puede resultar más caro al final si las deudas grandes tienen intereses muy altos. |
| Consolidación de deuda | Agrupar varias deudas en un solo préstamo con un tipo de interés inferior. | Personas con múltiples deudas pequeñas y tipos de interés muy elevados. | Si no se corrige el hábito de gasto, se corre el riesgo de acumular nueva deuda sobre la antigua. |
Preguntas frecuentes
¿Es mejor ahorrar un poco cada mes o esperar a que sobre dinero al final del mes?
Esperar a que sobre dinero es uno de los errores más comunes. La realidad es que, en la mayoría de los casos, el dinero no sobra. La forma más efectiva de asegurar la estabilidad es el concepto de "pagarse a uno mismo primero", que consiste en automatizar una transferencia al ahorro en el mismo momento en que se recibe la nómina, tratando ese ahorro como una obligación ineludible.
¿A partir de qué momento debo empezar a preocuparme por la inversión?
La inversión debe ser una parte natural del proceso financiero, pero siempre después de haber resuelto los pilares básicos: haber eliminado la deuda de consumo de alto interés y haber constituido un fondo de emergencia sólido. Invertir mientras se tienen deudas con intereses elevados es, matemáticamente, una decisión ineficiente, ya que el interés que paga la deuda suele ser superior al rendimiento que obtendrá la inversión.
¿Cómo puedo distinguir entre una necesidad y un deseo al hacer un presupuesto?
Una regla práctica es analizar la consecuencia de no realizar el gasto. Si no comprar algo compromete su capacidad de trabajar, su salud o su seguridad (como la vivienda o la alimentación básica), es una necesidad. Si la falta de ese producto solo genera una incomodidad temporal o una sensación de privación social, se trata de un deseo. Mantener esta distinción clara es la base de un consumo responsable.
¿Qué debo hacer si mi deuda se ha vuelto inmanejable?
Si los pagos mensuales de la deuda superan su capacidad de subsistencia, es fundamental no ignorar el problema. En España, existen mecanismos de la Ley de la Segunda Oportunidad para personas físicas que se encuentran en situación de insolvencia, pero estos procesos son complejos. Lo más recomendable es buscar asesoramiento profesional especializado antes de que la situación derive en una ejecución de bienes o problemas legales mayores.
Deja una respuesta
Entradas Relacionadas