
Diferencias entre objetivos de ahorro inmediatos y de largo plazo
Gestionar el dinero de forma eficiente no consiste simplemente en guardar lo que sobra al final del mes, sino en asignar cada euro a una finalidad concreta. Uno de los errores más comunes en las finanzas personales es tratar todo el dinero ahorrado como un bloque único, sin distinguir para qué se necesita y cuándo se va a utilizar. Para lograr una salud financiera sólida, es imprescindible diferenciar entre los objetivos de ahorro inmediatos y los de largo plazo.
La diferencia fundamental radica en el horizonte temporal: los objetivos inmediatos son metas de corto plazo que requieren liquidez (disponibilidad rápida del dinero) y seguridad, mientras que los objetivos de largo plazo son proyectos que se consolidan en años o décadas y que permiten una gestión más dinámica del capital. Comprender esta distinción es lo que permite a una persona afrontar una avería inesperada del coche sin tener que cancelar sus planes de jubilación o la compra de una vivienda. Este artículo analiza las características, la gestión y las estrategias adecuadas para cada uno de estos horizontes, proporcionando una estructura clara para organizar el presupuesto personal.
La naturaleza de los objetivos de ahorro inmediatos
Los objetivos de ahorro inmediatos, también conocidos como ahorro de corto plazo, son aquellos que planeas alcanzar en un periodo que va desde unos pocos meses hasta, como máximo, dos o tres años. Estos objetivos suelen responder a necesidades de consumo próximas o a la creación de una red de seguridad frente a la incertidumbre.
El primer y más importante objetivo de este tipo es el llamado fondo de emergencia. Este fondo es una reserva de dinero destinada exclusivamente a cubrir imprevistos graves, como la pérdida del empleo, una enfermedad o una reparación urgente en el hogar. Su función no es generar beneficios, sino ofrecer tranquilidad. Por tanto, su característica principal debe ser la disponibilidad absoluta: el dinero debe poder recuperarse de forma instantánea, preferiblemente mediante una cuenta corriente o una cuenta de ahorro con disponibilidad diaria.
Además del fondo de emergencia, en esta categoría entran los ahorros para gastos programados que sabemos que ocurrirán pronto. Por ejemplo, las vacaciones de verano, la inscripción en un curso de formación, el pago del seguro del coche o las celebraciones familiares. Al ser gastos que ya están en el horizonte temporal cercano, el dinero destinado a ellos no debe someterse a riesgos. Si decides invertir el dinero destinado a las vacaciones de este año en activos que pueden perder valor en cuestión de semanas, corres el riesgo de no tener los fondos suficientes cuando llegue el momento de pagar.
En resumen, la prioridad para los objetivos inmediatos es la preservación del capital y la liquidez. No se busca que el dinero crezca significativamente, sino que esté ahí, intacto y disponible, cuando la necesidad aparezca.
Características de los objetivos de largo plazo
Cuando hablamos de objetivos de largo plazo, nos referimos a metas que se sitúan en un horizonte de cinco, diez, veinte o incluso más años. Estos proyectos suelen requerir de una acumulación de capital mucho mayor y tienen una naturaleza estructural en la vida de una persona.
Los ejemplos más habituales son la planificación de la jubilación, la creación de un fondo para la educación universitaria de los hijos o la aportación para la entrada de una vivienda. A diferencia de los objetivos inmediatos, aquí el factor tiempo juega a favor del ahorrador. Debido a que el dinero no se va a necesitar mañana, existe la posibilidad de utilizar estrategias que permitan que el capital crezca por encima de la inflación (el aumento generalizado de los precios que reduce el poder adquisado del dinero con el tiempo).
Una diferencia crítica en estos objetivos es la tolerancia al riesgo. En el largo plazo, es posible aceptar fluctuaciones temporales en el valor de los activos. Si un mercado financiero experimenta una caída en un año determinado, el ahorrador de largo plazo tiene la ventaja de poder esperar a que los valores se recuperen, algo que un ahorrador de corto plazo no puede permitirse. Sin embargo, esto no significa que se deba actuar con imprudencia, sino que se puede buscar un crecimiento más ambicioso utilizando herramientas que tengan una mayor volatilidad pero un potencial de rentabilidad superior.
Otro aspecto clave es la importancia de la disciplina y la capitalización. En el largo plazo, lo que más importa no es tanto la cantidad que se ahorra cada mes, sino la constancia y el efecto de los intereses generados sobre el capital acumulado año tras año.
Comparativa de gestión según el horizonte temporal
Para visualizar mejor cómo debe tratarse el dinero dependiendo de su finalidad, es útil comparar ambos tipos de ahorro bajo criterios de gestión financiera. No se trata de elegir uno u otro, sino de mantener un equilibrio entre ambos dentro del presupuesto mensual.
| Criterio | Objetivo Inmediato (Corto Plazo) | Objetivo de Largo Plazo |
|---|---|---|
| Horizonte temporal | Meses a 2-3 años | 5, 10 o más años |
| Prioridad principal | Liquidez y seguridad | Crecimiento y superación de la inflación |
| Riesgo permitido | Muy bajo o inexistente | Moderado a alto (según el perfil) |
| Disponibilidad | Inmediata (día a día) | Restringida o programada |
| Ejemplos típicos | Fondo de emergencia, viajes, reparaciones | Jubilación, vivienda, estudios hijos |
Esta tabla muestra que la estrategia de ahorro debe ser dual. Un error frecuente es dedicar todo el excedente mensual al ahorro de largo plazo por la tentación de buscar rentabilidades, dejando la cuenta de ahorros inmediata vacía. Esto plantea un problema de solvencia: ante cualquier imprevisto, la persona se ve obligada a desviar fondos del largo plazo (perdiendo la oportunidad de crecimiento) o, lo que es peor, a recurrir a deuda de alto coste para cubrir la urgencia.
Pasos para organizar tus objetivos de ahorro
Establecer una estructura de ahorro no requiere de conocimientos avanzados de economía, sino de organización y método. Para pasar de la intención a la acción, se puede seguir este proceso de planificación:
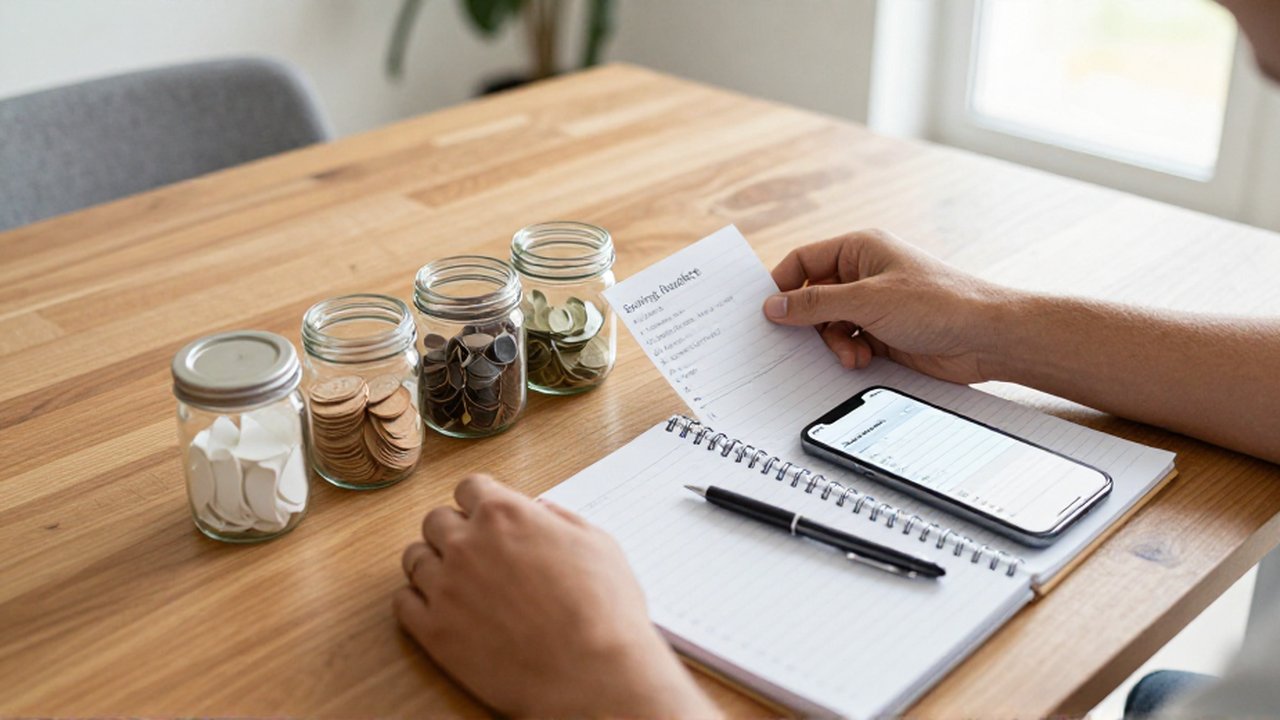
- Auditoría del flujo de caja: Antes de ahorrar, hay que saber cuánto dinero entra y cuánto sale cada mes. Es necesario identificar los gastos fijos (alquiler, suministros, seguros) y los variables (ocio, alimentación, ropa). Solo el excedente real tras restar los gastos puede destinarse al ahorro.
- Priorización del fondo de emergencia: Antes de pensar en metas ambiciosas, se debe construir la base de la pirámide. El primer objetivo debe ser alcanzar una reserva que cubra entre tres y seis meses de los gastos básicos de vida. Este paso es vital para que el ahorro de largo plazo sea sostenible.
- Definición de metas con nombre y fecha: Un objetivo debe ser específico. No es lo mismo decir "quiero ahorrar" que "necesito 2.000 euros para el curso de idiomas en septiembre de 2025". Al poner una cifra y una fecha, es posible calcular exactamente cuánto hay que apartar cada mes.
- Asignación de cuentas o "cubos" de ahorro: Para evitar confusiones, lo ideal es separar físicamente los fondos. Muchas entidades financieras permiten crear subcuentas o "huchas" digitales. Tener el dinero de las vacaciones en la misma cuenta que el de la jubilación genera una confusión visual que suele derivar en un gasto excesivo o en una falsa sensación de riqueza.
- Automatización del proceso: La voluntad humana es falible. La forma más eficaz de asegurar el cumplimiento de los objetivos es programar transferencias automáticas el mismo día que se recibe la nómina. Esto convierte el ahorro en un "gasto obligatorio" para uno mismo, antes de que el dinero se diluya en otros consumos.
Errores comunes en la gestión de ahorros
Incluso con buenas intenciones, existen trampas habituales que pueden desestabilizar la planificación financiera. Identificarlas a tiempo es fundamental para mantener el rumbo.
Uno de los errores más habituales es la inflación del estilo de vida. Ocurre cuando, a medida que los ingresos aumentan, los gastos también lo hacen de forma proporcional. Si cada vez que se recibe un aumento de sueldo se mejora el nivel de consumo, el porcentaje de capacidad de ahorro se mantiene estancado, impidiendo que los objetivos de largo plazo se alcancen en un tiempo razonable.
Otro error crítico es la confusión entre ahorro e inversión. El ahorro es el acto de reservar dinero; la inversión es poner ese dinero a trabajar para obtener un rendimiento. Muchas personas creen que por el hecho de tener dinero en una cuenta corriente ya están ahorrando para su jubilación, olvidando que, si la rentabilidad de esa cuenta es inferior a la inflación, su poder adquisitivo está disminuyendo cada día. El ahorro de corto plazo debe estar en productos seguros, pero el ahorro de largo plazo requiere necesariamente de una estrategia de inversión para ser efectivo.
Finalmente, existe el riesgo de la falta de flexibilidad. Los planes financieros no deben ser cárceles. Un cambio de vida, como un nacimiento, un cambio de residencia o un nuevo proyecto profesional, puede obligar a reajustar los objetivos. La clave no es renunciar a la planificación, sino tener la capacidad de recalibrar las metas y los tiempos según la nueva realidad.
¿Debo ahorrar para el largo plazo antes de tener un fondo de emergencia?
No es lo más recomendable. Aunque el ahorro de largo plazo puede ofrecer beneficios por el interés compuesto, el fondo de emergencia es tu seguro de vida financiera. Sin él, cualquier imprevisto te obligará a romper tus planes de largo plazo o a endeudarte, lo cual suele ser mucho más costoso que el beneficio que podrías haber obtenido por haber empezado antes con la inversión.
¿Qué pasa si mis ingresos varían cada mes?
En este caso, la planificación debe basarse en un porcentaje y no en una cantidad fija. En lugar de intentar ahorrar 200 euros al mes, puedes establecer que ahorrarás el 10% de lo que recibas. Esto permite que en los meses de ingresos bajos no te sientas asfixiado y en los de ingresos altos aceleres el cumplimiento de tus metas.
¿Es mejor ahorrar mucho de golpe o poco de forma constante?
En el largo plazo, la constancia suele ser más beneficiosa que los grandes aportaciones esporádicas. La disciplina de aportar pequeñas cantidades de forma mensual permite crear un hábito y aprovecha mejor la regularidad del mercado y el tiempo. El ahorro constante reduce el impacto de intentar "adivinar" cuándo es el mejor momento para guardar dinero.
¿Cómo sé si estoy destinando demasiado dinero al ahorro de corto plazo?
Si has cubierto tu fondo de emergencia y tus gastos programados de los próximos 12 meses, y aún así tu capacidad de ahorro es alta, es posible que estés siendo excesivamente conservador. En ese punto, es prudente analizar si parte de ese capital podría ser redirigido hacia objetivos de largo plazo para aprovechar mejor su crecimiento.
Deja una respuesta
Entradas Relacionadas