
Guía paso a paso para crear un fondo de emergencia sólido
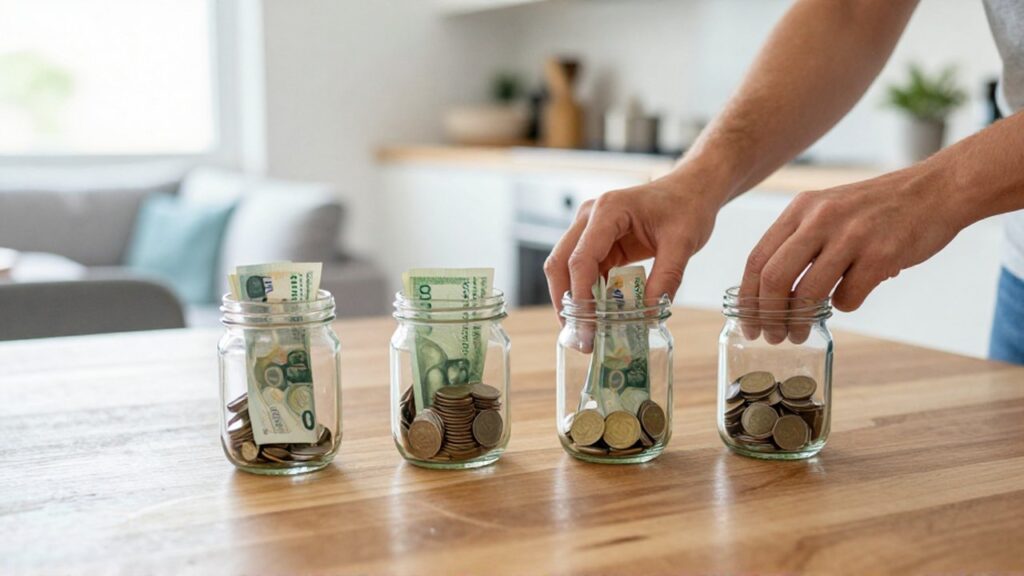
Un fondo de emergencia es una reserva de dinero destinada exclusivamente a cubrir gastos imprevistos y urgentes que no estaban planificados en el presupuesto mensual. No es un fondo para vacaciones, ni para compras de tecnología, ni para oportunidades de inversión; su propósito es actuar como un colchón de seguridad financiera ante eventos disruptivos como la avería de la caldera, una reparación urgente del coche, un problema de salud inesperado o una pérdida temporal de ingresos.
La importancia de contar con este ahorro radica en la capacidad de respuesta que ofrece ante la incertidumbre. Sin un fondo de emergencia, cualquier imprevisto suele obligar a recurrir al endeudamiento, ya sea mediante tarjetas de crédito, préstamos personales o microcréditos, lo que genera un efecto de bola de nieve debido a los intereses que estos productos suelen conllevar. Por el contrario, tener este capital disponible permite afrontar la crisis sin comprometer la estabilidad financiera a largo plazo ni alterar los hábitos de consumo esenciales.
En esta guía, exploraremos cómo calcular la cuantía adecuada para tu situación particular, qué pasos seguir para construirlo de manera progresiva y dónde mantener ese dinero para garantizar que esté disponible cuando realmente se necesite, pero sin que pierda su valor frente a la inflación.
- Cómo determinar el tamaño de tu fondo de emergencia
- El primer paso: Analizar y estructurar tu presupuesto actual
- Estrategias para construir el fondo de manera progresiva
- Dónde guardar el dinero: Liquidez frente a rentabilidad
- Errores comunes al gestionar el fondo de emergencia
- Preguntas frecuentes sobre el fondo de emergencia
Cómo determinar el tamaño de tu fondo de emergencia
No existe una cifra única que sirva para todos los hogares, ya que la necesidad de ahorro depende directamente del nivel de gastos fijos y de la estabilidad de los ingresos. Sin embargo, una regla de orientación común es intentar acumular entre tres y seis meses de tus gastos básicos mensuales. Es fundamental distinguir entre "sueldo" y "gastos": el fondo no se calcula en función de lo que ganas, sino de lo que necesitas para vivir si mañana tus ingresos se detuvieran.
Para realizar este cálculo con precisión, primero debes identificar tus gastos esenciales. Estos incluyen alquiler o hipoteca, suministros (luz, agua, gas, internet), alimentación, transporte, seguros y cualquier deuda mínima obligatoria. Una vez sumados estos conceptos, puedes aplicar el multiplicador según tu perfil de riesgo:
- Perfil de estabilidad alta: Si tienes un contrato indefinido, ingresos recurrentes y pocos dependientes, un fondo de tres meses puede ser suficiente para cubrir imprevistos menores.
- Perfil de estabilidad media: Si eres autónomo o tienes ingresos variables, un fondo de cuatro a cinco meses ofrece un margen de maniobra más prudente.
- Perfil de estabilidad baja o con dependientes: Si tienes cargas familiares importantes, ingresos muy volátiles o un empleo precario, lo ideal es aspirar a cubrir seis meses o incluso más para garantizar la tranquilidad de todo el núcleo familiar.
Recuerda que este cálculo es dinámico. Si tu situación cambia —por ejemplo, si compras una vivienda o tienes un hijo—, el tamaño de tu fondo de emergencia debe revisarse y ajustarse automáticamente para mantener la misma cobertura de seguridad.
El primer paso: Analizar y estructurar tu presupuesto actual
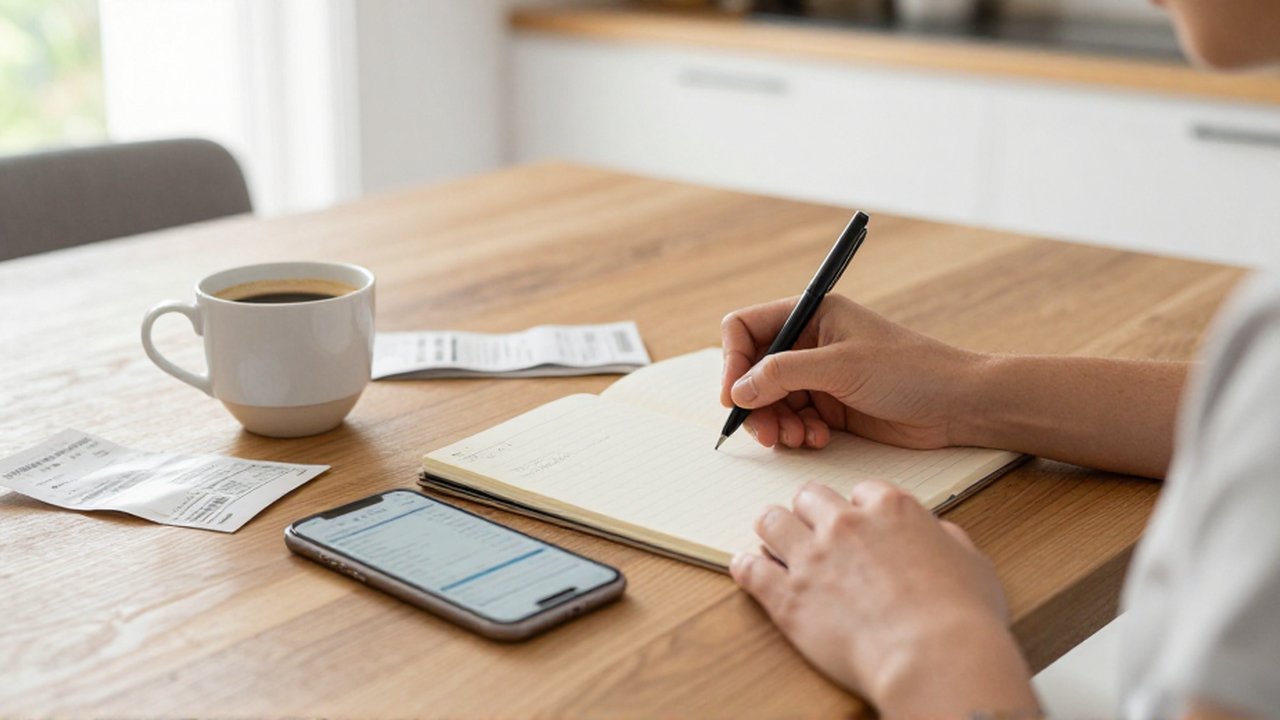
Antes de empezar a ahorrar, es imprescindible saber hacia dónde va cada euro. No se puede construir una reserva sólida si no se tiene visibilidad sobre el flujo de caja mensual. El primer paso práctico es realizar un seguimiento detallado de tus ingresos y gastos durante al menos uno o dos meses. Puedes utilizar una hoja de cálculo, una aplicación de gestión financiera o un simple cuaderno, pero el registro debe ser exhaustivo.
Una vez recopilada la información, clasifica los gastos en tres categorías principales:
- Gastos fijos: Aquellos que no varían significativamente mes a mes (alquiler, seguros, colegios).
- Gastos variables necesarios: Aquellos que cambian pero son imprescindibles (comida, suministros, combustible).
- Gastos discrecionales: Aquellos que puedes reducir o eliminar si fuera necesario (suscripciones de ocio, cenas fuera, compras de ropa no esencial).
El objetivo de este análisis no es solo ver cuánto puedes ahorrar, sino identificar "fugas de dinero" que puedan redirigirse al fondo de emergencia. Al reducir los gastos discrecionales de forma temporal, acelerarás la creación de tu colchón de seguridad. Este proceso requiere disciplina, pero es la base sobre la que se construye cualquier estructura financiera sana.
Estrategias para construir el fondo de manera progresiva
Si al analizar tu presupuesto te das cuenta de que no puedes ahorrar una cantidad significativa de golpe, no te desanimes. La clave del éxito en la formación de un fondo de emergencia es la constancia, no la velocidad inicial. Es preferible empezar con una cantidad pequeña y constante que esperar a tener un excedente que quizás nunca llegue.
Para facilitar este proceso, puedes seguir estos pasos:
- Establece una meta inicial pequeña: En lugar de obsesionarte con alcanzar los seis meses de gastos de inmediato, ponte el objetivo de ahorrar, por ejemplo, los primeros 500 o 1.000 euros. Alcanzar hitos pequeños genera una sensación de progreso que motiva a continuar.
- Automatiza el ahorro: Esta es la técnica más eficaz. Configura una transferencia automática en tu banca online para que, el mismo día que recibas tu nómina o ingresos, una cantidad determinada se mueva de tu cuenta corriente a una cuenta de ahorro separada. De este modo, tratas el ahorro como si fuera una factura más que debes pagar obligatoriamente.
- Aplica la regla del "ingreso extra": Cualquier cantidad que recibas de forma imprevista —pagas extra, devoluciones de impuestos, regalos o ventas de objetos que ya no usas— debe destinarse íntegramente al fondo hasta que este esté completo.
- Revisa y ajusta: Si un mes tienes un gasto imprevisto menor que no llega a ser una emergencia real, intenta compensarlo reduciendo el ahorro del mes siguiente para no desestabilizar tu presupuesto habitual.
Dónde guardar el dinero: Liquidez frente a rentabilidad
Un error común es confundir la estrategia de inversión con la de ahorro de emergencia. El fondo de emergencia no es una inversión para obtener beneficios; su función es la disponibilidad inmediata y la preservidad del capital. Por lo tanto, el criterio principal para elegir dónde guardar este dinero debe ser la liquidez.
La liquidez es la capacidad de convertir un activo en dinero en efectivo de forma casi instantánea y sin pérdida de valor. Si guardas tu fondo en activos volátiles, como la bolsa, corres el riesgo de que, justo cuando necesites el dinero para una reparación urgente, el mercado haya caído y te veas obligado a retirar menos de lo que depositaste.
Las opciones más adecuadas suelen ser:
- Cuentas de ahorro: Son productos donde el dinero está disponible en cualquier momento y suelen ofrecer una rentabilidad muy baja o nula, pero el capital está seguro y separado de tu cuenta de gastos diarios.
- Depósitos a corto plazo: En algunos contextos económicos, pueden ofrecer un poco más de interés, pero asegúrate de que el plazo de vencimiento sea muy corto o que permitan la cancelación anticipada sin penalizaciones excesivas.
Evita mantener el fondo de emergencia en efectivo en casa por razones de seguridad y por la pérdida de poder adquisitivo debido a la inflación. Mantenerlo en una entidad bancaria distinta a la que utilizas para tus gastos diarios puede ayudar a evitar la tentación de gastarlo por error al ver el saldo disponible en tu aplicación principal.
Errores comunes al gestionar el fondo de emergencia
Incluso con una buena intención, es fácil cometer errores que comprometan la eficacia del fondo. El error más frecuente es utilizar el dinero para gastos que no son verdaderas emergencias. Una rebaja en una tienda de ropa o el lanzamiento de un nuevo modelo de smartphone no son emergencias. Si utilizas el fondo para estos fines, estarás desprotegido cuando ocurra un evento real.
Otro error es no reponer el fondo una vez utilizado. Si tienes una avería en el coche y utilizas 400 euros de tu reserva, tu prioridad absoluta a partir de ese momento debe ser volver a alcanzar el nivel de ahorro previo. Si no lo haces, tu colchón irá mermando con cada imprevisto hasta quedar inexistente.
Finalmente, existe el riesgo de la "inflación del fondo". A medida que tus ingresos crecen o tus gastos cambian, el fondo que antes te cubría seis meses puede quedarse corto. Es necesario realizar una revisión anual de tus gastos para asegurar que el fondo sigue siendo proporcional a tu realidad económica actual.
Preguntas frecuentes sobre el fondo de emergencia
¿Debo pagar mis deudas antes de crear el fondo de emergencia?
No es una decisión de "todo o nada". Lo ideal es un enfoque híbrido. Se recomienda crear primero un "fondo de emergencia inicial" (una cantidad pequeña que cubra los imprevistos más básicos) y, una vez constituido, dedicar el excedente de ahorro a amortizar deudas con intereses altos (como tarjetas de crédito). Una vez reducidas las deudas más costosas, puedes volver a centrarte en completar tu fondo de emergencia completo.
¿Qué se considera una emergencia y qué no?
Una emergencia es un evento inesperado, necesario y urgente. Ejemplo de emergencia: una rotura de tubería que inunda la cocina, un gasto médico no cubierto por el seguro o la reparación de la herramienta necesaria para trabajar. Ejemplo de NO emergencia: el regalo de cumpleaños de un familiar, una suscripción anual que se renueva, o una oferta de viaje de última hora.
¿Es necesario tener el dinero en un banco diferente al de mi cuenta principal?
Aunque no es estrictamente obligatorio por ley, es una excelente práctica de gestión financiera. Tener el fondo en una cuenta separada crea una barrera psicológica que reduce la posibilidad de gastar ese dinero en el día a día de forma impulsiva. Además, te ayuda a tener una visión más clara de tu patrimonio neto y de tu capacidad real de gasto mensual.
¿Cómo sé si mi fondo es suficiente si tengo seguros?
Los seguros son una excelente herramienta de transferencia de riesgo, pero no son infalibles. Siempre existen deducibles (la cantidad que tú debes pagar antes de que el seguro cubra el resto), copagos o servicios que no están cubiertos. Tu fondo de emergencia debe ser capaz de cubrir, al menos, los costes de las franquicias de tus seguros más importantes y otros gastos esenciales no asegurables.
Deja una respuesta
Entradas Relacionadas