
Guía para aplicar el método bola de nieve y pagar deudas
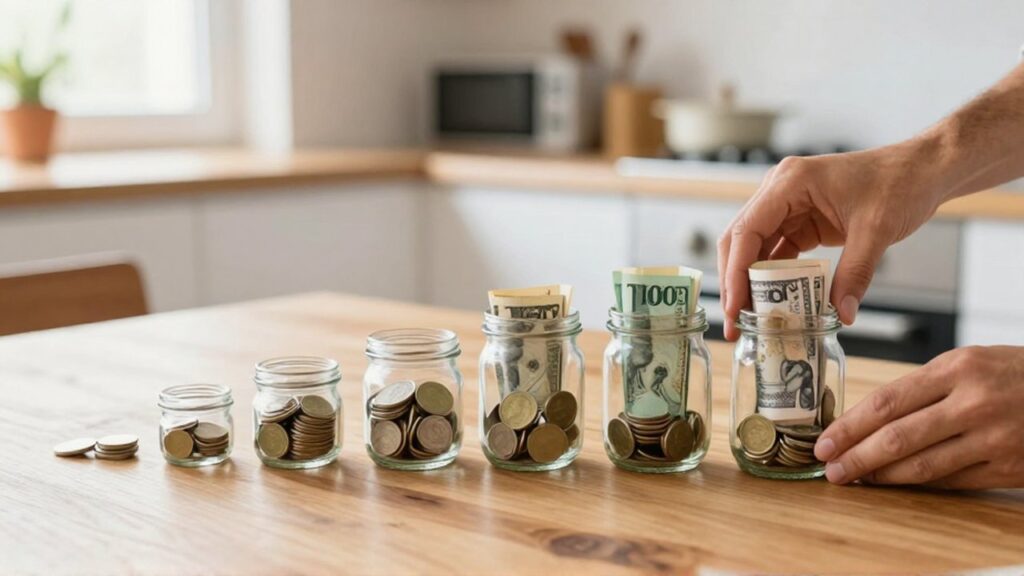
Enfrentarse a una acumulación de deudas puede generar una sensación de agobio que dificulta la toma de decisiones financieras racionales. Cuando se tienen varios préstamos, tarjetas de crédito o pagos pendientes, la prioridad suele ser intentar cubrir todos los mínimos mensuales, lo que a menudo da la impresión de estar estancado sin avanzar realmente hacia la libertad financiera. El método de la bola de nieve es una estrategia de gestión de deuda diseñada para abordar este problema desde una perspectiva psicológica y motivacional.
A diferencia de otros sistemas que se centran exclusivamente en la optimización matemática de los intereses, la bola de nieve prioriza la obtención de victorias rápidas. El objetivo es eliminar las deudas más pequeñas de forma acelerada, utilizando el dinero liberado de esas pequeñas cuotas para atacar la siguiente deuda en la lista. Este artículo tiene como propósito explicar detalladamente en qué consiste este método, cómo implementarlo paso a paso y cuáles son los factores que debes tener en cuenta para que sea efectivo en tu situación particular.
El concepto fundamental de la bola de nieve
El método de la bola de nieve se basa en la premisa de que el éxito financiero no solo depende de las matemáticas, sino también del comportamiento humano. En finanzas personales, mantener la motivación es tan importante como el cálculo de los tipos de interés. Si una persona intenta atacar primero la deuda más grande o la que tiene el interés más alto, pero no ve resultados visibles en su balance durante meses, es muy probable que pierda la disciplina y abandone el plan.
La lógica de la "bola de nieve" imita el movimiento de una pequeña bola de nieve que rueda por una montaña: empieza siendo pequeña, pero a medida que avanza, va recogiendo más superficie y ganando una fuerza imparable. Al liquidar rápidamente las deudas de menor importe, el deudor experimenta una sensación de progreso real. Esas "pequeñas victorias" liberan dopamina y refuerzan la creencia de que el plan funciona, lo que proporciona el impulso psicológico necesario para enfrentar los compromisos financieros más voluminosos y complejos.
Preparación previa al plan de pagos
Antes de comenzar a aplicar cualquier método, es imprescindible tener una visión clara y honesta de la situación financiera actual. No se puede combatir un enemigo que no se conoce del todo. El primer paso consiste en realizar un inventario exhaustivo de todas las deudas pendientes. Esto no significa solo anotar el total que se debe, sino desglosar cada una de ellas para comprender su estructura.
Para preparar el terreno, necesitas recopilar la siguiente información de cada deuda que tengas:
- El nombre de la entidad o el tipo de deuda (tarjeta de crédito, préstamo personal, microcrédito, deuda con un familiar, etc.).
- El saldo total pendiente de pago en ese momento.
- El pago mínimo mensual obligatorio que debes realizar para no incurrir en impagos o penalizaciones.
- El tipo de interés anual (aunque en este método no sea el factor decisivo, es necesario conocerlo para tener el panorama completo).
Una vez recopilados estos datos, es fundamental revisar el presupuesto mensual. Debes identificar cuánto dinero tienes disponible exactamente al final del mes, tras cubrir tus necesidades básicas (vivienda, alimentación, suministros, transporte). A este excedente es al que llamaremos "capacidad de aceleración". Sin una cantidad extra destinada específicamente a este propósito, la bola de nieve no podrá crecer.
Pasos para implementar el método de la bola de nieve
Con toda la información recogida y el presupuesto ajustado, el proceso de ejecución sigue una secuencia lógica y disciplinada. El éxito reside en no desviarse del orden establecido, incluso si surge la tentación de cambiar el enfoque.
- Listar las deudas por importe: Ordena todas tus deudas de menor a mayor saldo pendiente. La deuda que esté en la parte superior de la lista debe ser la que tenga el monto más pequeño, independientemente de si tiene un interés muy alto o muy bajo. La deuda más grande irá al final de la lista.
- Establecer los pagos mínimos: Asegúrate de pagar siempre el importe mínimo de todas tus deudas para mantener un historial crediticio saludable y evitar recargos por demora. Este es un paso innegociable; si dejas de pagar los mínimos de las deudas grandes para concentrarte en la pequeña, el problema financiero crecerá exponencialmente.
- Atacar la deuda más pequeña: Toma todo el dinero extra que hayas identificado en tu presupuesto (tu capacidad de aceleración) y súmalo al pago mínimo de la deuda más pequeña de tu lista. El objetivo es liquidar esa deuda en el menor tiempo posible.
- El efecto de la aceleración: Una vez que la deuda más pequeña haya sido cancelada por completo, no utilices ese dinero para nuevos gastos. En su lugar, suma el importe que antes destinabas a esa deuda (el mínimo que pagabas más el extra) al pago mínimo de la segunda deuda más pequeña de la lista.
- Repetir el proceso: Continúa de esta manera. Cada vez que una deuda desaparezca, el capital disponible para la siguiente aumentará, creando ese efecto de "bola de nieve" que se vuelve cada vez más potente y capaz de devorar deudas de mayor tamaño.
Comparativa: Bola de nieve frente a otros métodos
Es habitual que al buscar formas de salir de deudas encuentres el "método avalancha". Es importante entender las diferencias para decidir cuál se adapta mejor a tu perfil psicológico y financiero.
| Característica | Método Bola de Nieve | Método Avalancha |
|---|---|---|
| Prioridad de pago | Deuda con el saldo más pequeño. | Deuda con el tipo de interés más alto. |
| Objetivo principal | Motivación y victorias psicológicas rápidas. | Ahorro máximo de dinero en intereses. |
| Perfil de usuario | Personas que necesitan ver resultados pronto para no desmotivarse. | Personas muy disciplinadas y con enfoque matemático estricto. |
| Factor clave | Comportamiento y hábito. | Optimización financiera y coste. |
| Velocidad percibida | Alta al principio (se eliminan cuentas rápido). | Lenta al principio (las deudas grandes pueden tardar más). |
La elección depende de ti. Si eres una persona que se frustra fácilmente ante la falta de progreso tangible, la bola de nieve es tu mejor aliada. Si tienes una disciplina férrea y te duele ver cómo los intereses consumen tu capacidad de pago, la avalancha puede ser más eficiente desde un punto de vista puramente económico.
Consideraciones importantes y riesgos
Aplicar este método no es un proceso exento de dificultades. Para que sea sostenible en el tiempo, se deben considerar ciertos factores que pueden desestabilizar el plan si no se gestionan adecuadamente.
En primer lugar, es vital no contraer nuevas deudas mientras se está ejecutando el plan. Si utilizas una tarjeta de crédito para cubrir un imprevisto mientras intentas pagar una deuda pequeña, estarás frenando la bola de nieve y generando un círculo vicioso de deuda. Para evitar esto, es altamente recomendable intentar construir un pequeño "fondo de emergencia" inicial (por ejemplo, de 500 a 1.000 euros) antes de empezar la aceleración de deudas. Este fondo servirá como colchón para imprevistos cotidianos, como una avería en el coche o una visita al médico, evitando que tengas que recurrir a nuevos préstamos.
En segundo lugar, ten en cuenta la gestión emocional. Habrá meses en los que los gastos imprevistos obliguen a reducir la capacidad de aceleración. No interpretes esto como un fracaso total; simplemente significa que la bola de nieve se habrá detenido momentáneamente o crecerá más lento. Lo importante es retomar el ritmo en cuanto las circunstancias lo permitan.
Finalmente, recuerda que este es un proceso de planificación a medio o largo plazo. No es una solución mágica de la noche a la mañana, sino un sistema de gestión de recursos que requiere constancia y una revisión periódica de tus gastos para encontrar cada euro extra que pueda alimentar el proceso.
Preguntas frecuentes
¿Qué pasa si mi deuda más pequeña tiene un interés bajísimo y la más grande tiene un interés altísimo?
En el método de la bola de nieve, esto es algo normal. Aunque matemáticamente parezca menos eficiente que atacar la deuda con interés alto, el método prioriza la eliminación de la cuenta pequeña para darte el impulso psicológico de que lo estás logrando. La satisfacción de ver una deuda desaparecer de tu lista justifica el coste adicional de los intereses de la deuda mayor.
¿Debo usar todo mi ahorro para pagar las deudas de golpe?
No es recomendable utilizar todos tus ahorros de una vez. Es preferible mantener una pequeña reserva de liquidez para emergencias básicas. Si utilizas todo tu dinero para pagar una deuda y mañana surge un imprevisto, te verás obligado a pedir un nuevo préstamo, lo que romperá la lógica del método y tu motivación.
¿Cómo sé si mi presupuesto es suficiente para empezar?
Un presupuesto es suficiente si, tras restar tus gastos esenciales y tus pagos mínimos actuales, te queda una cantidad, aunque sea pequeña (por ejemplo, 20 o 50 euros), que puedes dedicar exclusivamente a la deuda más pequeña. La clave no es la cantidad, sino la regularidad y la supervivencia de la capacidad de aceleración.
¿Puedo cambiar de método a mitad del camino?
Sí, puedes hacerlo, pero se recomienda evitarlo a menos que tu situación financiera cambie drásticamente. Cambiar de la bola de nieve a la avalancha (o viceversa) a mitad del proceso puede generar confusión y sensación de que no estás avanzando, lo cual es precisamente lo que el método de la bola de nieve intenta prevenir.
Deja una respuesta
Entradas Relacionadas