
Errores comunes al elegir instrumentos de inversión inicial
El camino hacia la gestión eficiente del dinero suele comenzar con una intención loable: hacer que los ahorros trabajen para nosotros en lugar de dejar que pierdan valor con el tiempo. Sin embargo, la transición de ahorrador a inversor es un paso crítico donde es muy fácil cometer fallos que pueden comprometer la estabilidad financiera a largo plazo. Elegir un instrumento de inversión inicial no es simplemente buscar la opción que ofrezca un mayor porcentaje de beneficio, sino encontrar un equilibrio entre el riesgo que podemos asumir, el horizonte temporal que tenemos disponible y los objetivos que queremos alcanzar.
Los errores en esta etapa suelen derivar de una falta de planificación o de información incompleta. Invertir sin una estrategia clara es, en la práctica, una forma de especulación que deja al individuo a merced de la volatilidad del mercado. Este artículo tiene como objetivo identificar los fallos más habituales que cometen las personas cuando se enfrentan por primera vez a los productos financieros, analizando por qué ocurren y cómo se pueden evitar para construir una base sólida. A lo largo de este texto, exploraremos desde la confusión entre riesgo y rentabilidad hasta la importancia de la liquidez, proporcionando una guía conceptual para que la elección de los primeros instrumentos sea racional y no emocional.
Confundir la rentabilidad con la seguridad
Uno de los errores más frecuentes y peligrosos es la creencia de que una rentabilidad alta es una característica intrínseca de un buen producto, sin considerar el riesgo asociado. En el mundo de las finanzas, existe una relación directa y proporcional entre el riesgo y el beneficio potencial: para aspirar a obtener mayores ganancias, se debe estar dispuesto a aceptar una mayor probabilidad de sufrir pérdidas.
Cuando un inversor principiante se siente atraído únicamente por las cifras de rentabilidad que le ofrece un instrumento, suele ignorar la volatilidad, que es la medida de cuánto puede variar el valor de una inversión en un periodo determinado. Un instrumento con alta volatilidad puede subir un 15% en un mes y caer un 20% al siguiente. Si la persona no comprende este concepto, puede entrar en pánico durante una caída y vender sus activos en el peor momento posible, materializando así una pérdida que, en condiciones normales, podría haber sido temporal.
Para evitar este error, es fundamental clasificar los instrumentos según su perfil de riesgo. Por un lado, existen productos de renta fija (como los depósitos o los bonos), que suelen ser más predecibles y seguros pero ofrecen rentabilidades limitadas. Por otro, la renta variable (como las acciones o los fondos de inversión de bolsa) ofrece el potencial de crecimiento, pero con la incertidumbre de que el capital inicial pueda disminuir. El error no es elegir riesgo, sino elegir un riesgo que no se comprende o que no se puede soportar emocional ni financieramente.
Ignorar el horizonte temporal y la liquidez
La liquidez es la capacidad de convertir un activo o instrumento financiero en dinero en efectivo de forma rápida y sin una pérdida significativa de su valor. Un error común al elegir la primera inversión es no alinear la naturaleza del producto con el momento en que se necesitará ese dinero.
Muchos inversores cometen el error de inmovilizar sus ahorros en productos con baja liquidez o periodos de permanencia obligatorios largos, pensando solo en el beneficio final. Por ejemplo, contratar un depósito a plazo fijo de tres años con el dinero que se podría necesitar para una reparación urgente en el hogar o para una emergencia médica es una decisión arriesgada. Si la necesidad de efectivo surge antes de que termine el plazo, el inversor podría enfrentarse a penalizaciones por cancelación anticipada que reduzcan drásticamente su capital.
Asimismo, el horizonte temporal —el tiempo que planeamos mantener la inversión antes de retirar el dinero— debe dictar el tipo de instrumento. Si el objetivo es comprar una vivienda en dos años, la inversión debe ser conservadora y líquida. Si el objetivo es la jubilación dentro de treinta años, se puede permitir una mayor exposición a la renta variable para aprovechar el interés compuesto. El error consiste en aplicar estrategias de largo plazo a necesidades de corto plazo, o viceversa.
No considerar el impacto de los costes y las comisiones
En la educación financiera inicial, a menudo se presta mucha atención a cuánto se puede ganar, pero se presta muy poca atención a cuánto se va a pagar por el servicio de gestión. Las comisiones son los gastos que las entidades financieras o los gestores cobran por administrar el dinero, por la compraventa de activos o por el mantenimiento de la cuenta. Aunque una comisión del 1% o 2% parezca insignificante, su impacto en el largo plazo es devastador debido al efecto que tienen sobre la capitalización.
Un error habitual es elegir instrumentos basados únicamente en su rendimiento bruto (antes de gastos) sin analizar el rendimiento neto (lo que realmente llega al bolsillo del inversor). Si un fondo de inversión ofrece un 5% de rentabilidad anual pero tiene un 2% de comisión de gestión anual, la diferencia real es muy distinta a la esperada. Al cabo de diez o veinte años, la acumulación de estas pequeñas comisiones puede suponer la pérdida de una parte sustancial del patrimonio final.
Para evitar este error, es necesario aprender a leer las fichas técnicas de los productos financieros y comparar el TER (Total Expense Ratio o Ratio de Gastos Totales). Es recomendable buscar opciones que minimicen los costes innecesarios, especialmente en productos de gestión pasiva, que suelen ser más económicos que la gestión activa.
No contar con un fondo de emergencia previo a la inversión
Invertir es un proceso que debe realizarse con el excedente de capital, no con el dinero necesario para la supervivencia diaria. Uno de los errores yapıricos es comenzar a invertir sin haber constituido primero un fondo de emergencia. El fondo de emergencia es una reserva de dinero líquido (en una cuenta de ahorros de fácil acceso) destinada exclusivamente a cubrir imprevistos como la pérdida de empleo, una enfermedad o una avería importante.
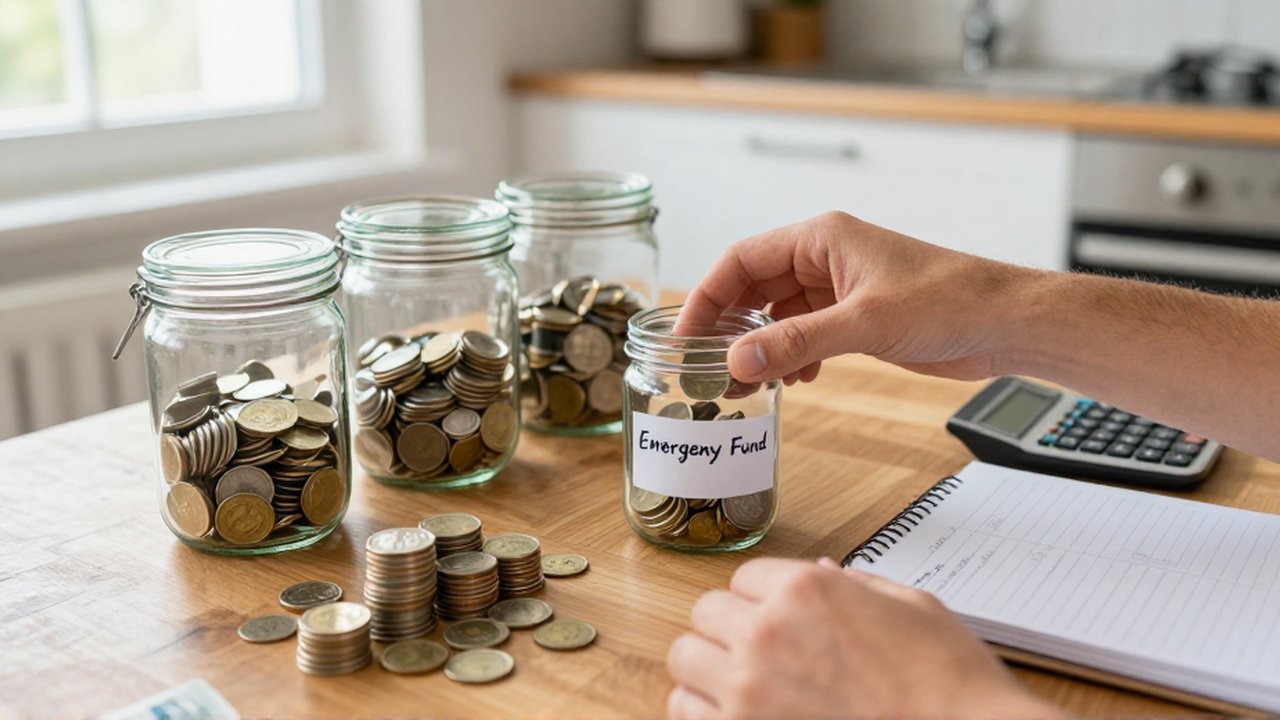
Si una persona utiliza todos sus ahorros para comprar activos financieros y surge una emergencia, se verá obligada a vender sus inversiones de forma precipitada. Si el mercado se encuentra en un momento de caída en ese instante, la persona perderá dinero real para poder cubrir su necesidad inmediata. Esto rompe el ciclo de la inversión y genera una sensación de fracaso y estrés financiero.
La regla general, aunque depende del estilo de vida y la estabilidad laboral de cada individuo, es disponer de una reserva que cubra entre tres y seis meses de gastos básicos antes de considerar la compra de cualquier instrumento de inversión. La inversión debe ser un paso que se da desde la seguridad, no desde la necesidad.
Comparativa de perfiles de inversión según el objetivo
Para ayudar a visualizar cómo la elección del instrumento debe depender del tiempo y el riesgo, se presenta la siguiente tabla orientativa:
| Objetivo | Horizonte Temporal | Perfil de Riesgo Sugerido | Tipo de Instrumento habitual | Prioridad Principal |
|---|---|---|---|---|
| Fondo de Emergencia | Inmediato | Muy bajo | Cuentas de ahorro, depósitos a corto plazo | Liquidez total |
| Compra de un bien (1-3 años) | Corto plazo | Bajo | Letras del tesoro, fondos monetarios | Preservación del capital |
| Creación de patrimonio (5-10 años) | Medio plazo | Moderado | Fondos diversificados (mezcla de renta fija y variable) | Equilibrio riesgo/retorno |
| Jubilación o largo plazo (+10 años) | Largo plazo | Alto / Moderado | Fondos de renta variable, acciones, ETFs | Crecimiento del capital |
Preguntas frecuentes
¿Es mejor invertir mucho dinero de golpe o poco dinero cada mes?
Depende de la estrategia y de la capacidad de la persona, pero para un inversor inicial, la técnica de invertir cantidades pequeñas de forma regular (conocida como dollar-cost averaging o inversión periódica) suele ser muy útil. Esto permite promediar el precio de compra de los activos, reduciendo el riesgo de entrar en el mercado justo antes de una caída.
¿Debo buscar asesoramiento profesional para mi primera inversión?
Si la complejidad de la operación es alta o si se dispone de una cantidad de capital significativa que comprometa el futuro, consultar a un profesional cualificado es una decisión prudente. Sin embargo, para inversiones básicas y sencillas, es fundamental que el propio inversor dedique tiempo a la educación financiera para entender qué está comprando y no depender ciegamente de lo que un comercial pueda recomendar.
¿Es malo invertir en acciones individuales siendo principiante?
No es "malo" per se, pero conlleva un riesgo de concentración muy alto. Si una persona compra acciones de una sola empresa y esa empresa tiene problemas, su capital sufrirá un impacto directo. Para quienes están empezando, suele ser más sensato optar por instrumentos diversificados, como los fondos de inversión o los fondos cotizados (ETFs), que permiten invertir en cientos de empresas simultáneamente con una sola operación.
¿Qué pasa si pierdo dinero en mi primera inversión?
La pérdida es un riesgo inherente a la inversión. Si la pérdida es fruto de la volatilidad del mercado y el horizonte temporal es largo, es una fluctuación normal. Si la pérdida es fruto de no haber entendido el producto o de haber tomado un riesgo excesivo, es una señal de que la estrategia debe ser revisada y reajustada. El aprendizaje en finanzas suele venir de la gestión prudente de estos errores.
Deja una respuesta
Entradas Relacionadas