
Cómo organizar tus gastos mediante el método de porcentajes
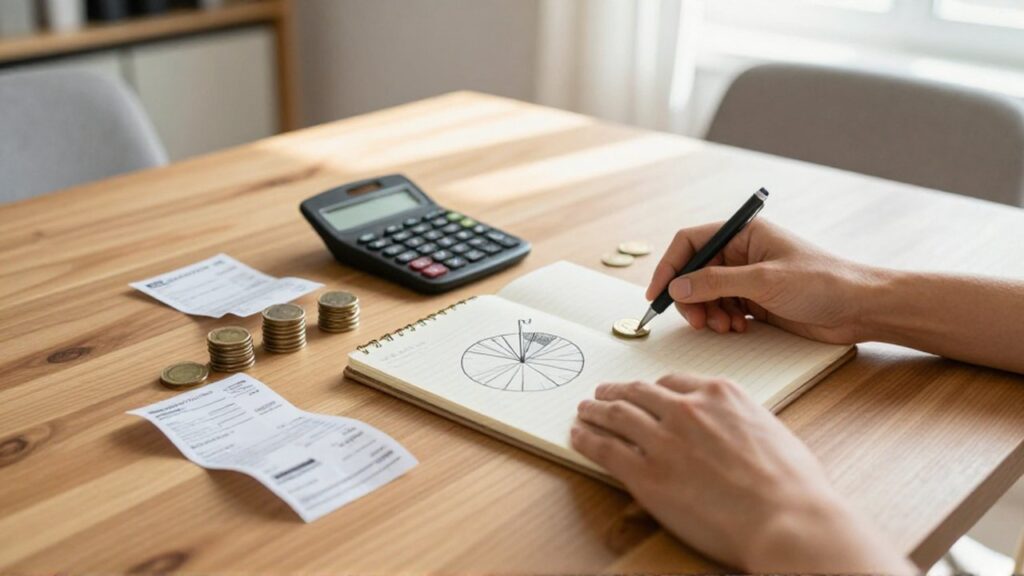
Gestionar el dinero no tiene por qué ser una tarea agotadora que requiera revisar cada ticket de compra al final del día. Uno de los mayores desafíos en las finanzas personales es la falta de una estructura clara que permita saber cuánto se puede gastar sin comprometer el futuro. El método de porcentajes es una estrategia de organización financiera que consiste en asignar una proporción fija de los ingresos totales a diferentes categorías de gasto (necesidades, deseos y ahorro).
En lugar de intentar controlar cada céntimo de forma individual, este sistema permite establecer límites generales. Si conoces tus porcentajes, sabrás de inmediato si estás gastando demasiado en ocio o si estás descuidando tu capacidad de ahorro, sin necesidad de llevar una contabilidad microscópica. Este artículo tiene como objetivo explicarte cómo implementar este método, adaptarlo a tu realidad económica y utilizarlo como una herramienta para alcanzar la estabilidad financiera y la tranquilidad mental.
Fundamentos del método de porcentajes
El núcleo de este sistema es la segmentación de los ingresos. Tradicionalmente, se parte de la premisa de que el dinero que recibes tras las retenciones fiscales debe repartirse en tres grandes bloques: los gastos fijos o necesidades, los gastos variables o deseos, y el ahorro (que también incluye la gestión de deudas y la inversión). Al trabajar con porcentajes, la estructura se mantiene proporcional a lo que ganas. Si tus ingresos aumentan, tus presupuestos para cada categoría crecen automáticamente; si disminuyen, el sistema te indica dónde recortar de forma lógica.
La ventaja principal de este enfoque es la simplicidad operativa. No se trata de una restricción absoluta que te impida disfrutar de la vida, sino de un marco de referencia. Si decides que el 30% de tu sueldo es para ocio y llegas al final del mes habiendo gastado ese porcentaje, el método te indica que debes esperar al próximo mes para realizar ese gasto extra, en lugar de recurrir a productos de financiación o de utilizar dinero destinado al alquiler o a la comida.
Para comenzar, es necesario tener una visión clara de la cifra real que entra en tu cuenta cada mes. Este es el ingreso neto, es decir, el dinero que efectivamente tienes disponible para disponer después de impuestos y cotizaciones sociales. A partir de este número, es donde se aplican las proporciones que definas para tu estilo de vida.
La regla del 50-30-20: El modelo de referencia
El modelo más conocido y utilizado para organizar los gastos es la regla del 50-30-20. Es una estructura equilibrada que sirve como excelente punto de partida, especialmente para quienes nunca han llevado un control de sus finanzas. Aunque es una guía y no una ley inamovible, ofrece un orden coherente para la mayoría de los perfiles económicos.
El desglose de este modelo funciona de la siguiente manera:
- 50% para Necesidades: Este porcentaje debe cubrir todos los gastos esenciales que no puedes evitar para vivir y trabajar. Aquí se incluyen la vivienda (alquiler o hipoteca), los suministros básicos (luz, agua, gas), la alimentación necesaria, el transporte para ir al trabajo, los seguros obligatorios y las comunicaciones (internet y teléfono). Si tus necesidades superan el 50%, es una señal de que tu coste de vida es elevado en relación con tus ingresos o que necesitas buscar formas de optimizar estos gastos fijos.
- 30% para Deseos: Esta es la categoría destinada al estilo de vida y al ocio. Incluye salidas a restaurantes, suscripciones a plataformas de streaming, viajes, ropa que no es de primera necesidad, hobbies y cualquier gasto que mejore tu bienestar pero que podrías eliminar en caso de necesidad. Es la parte más flexible del presupuesto.
- 20% para Ahorro y Gestión de Deuda: Este porcentaje es el motor de tu seguridad financiera futura. Se destina a la creación de un fondo de emergencia, el ahorro para objetivos a largo plazo (como la compra de una vivienda o la jubilación) y, muy importante, al pago de deudas que generen intereses (como préstamos personales o saldos de tarjetas de crédito).
| Categoría | Porcentaje Sugerido | Ejemplos de gastos | Propósito principal |
|---|---|---|---|
| Necesidades | 50% | Alquiler, luz, comida, transporte | Supervivencia y estabilidad |
| Deseos | 30% | Cine, cenas, viajes, hobbies | Calidad de vida y satisfacción |
| Ahorro / Deuda | 20% | Fondo de emergencia, inversión, amortización | Seguridad y futuro |
Cómo adaptar los porcentajes a tu situación particular
Es fundamental entender que la regla 50-30-20 es una referencia técnica, pero no todas las realidades económicas son iguales. El contexto personal, la ubicación geográfica y la etapa de la vida en la que te encuentres determinarán si estos números son realistas para ti.
Por ejemplo, en ciudades con un coste de la vivienda muy elevado, es perfectamente posible que el apartado de necesidades absorba el 60% o incluso el 70% de los ingresos. En este caso, la compensación debe venir necesariamente de la categoría de deseos. Si tus necesidades ocupan más espacio, deberás reducir el porcentaje de ocio para mantener un porcentaje de ahorro digno. No es recomendable reducir el ahorro a cero para mantener un nivel de vida de lujos; la prioridad siempre debe ser construir un colchón de seguridad.
De igual forma, si te encuentras en una etapa de gran crecimiento profesional o tienes pocos gastos fijos, podrías optar por una estructura más agresiva hacia el ahorro, como el modelo 50-10-40, donde solo el 10% va a deseos y el 40% al ahorro. La clave no es seguir el número de la regla al pie de la letra, sino mantener la proporción entre lo que necesitas, lo que disfrutas y lo que guardas. La herramienta debe adaptarse a la persona, y no la persona a la herramienta.
Pasos para implementar el método en tu día a día
Para pasar de la teoría a la práctica, no necesitas software complejo; una hoja de cálculo sencilla o incluso una libreta pueden ser suficientes. El proceso requiere un esfuerzo inicial de análisis para luego convertirse en una rutina de mantenimiento.
1. Recopilación de datos históricos: Antes de asignar porcentajes, debes saber en qué gastas actualmente. Revisa tus movimientos bancarios de los últimos tres meses. Clasifica tus gastos en las tres categorías mencionadas. Esto te dará una foto real de tu situación actual, que probablemente no coincida con el ideal del método.
2. Cálculo del ingreso neto mensual: Determina con exactitud cuánto dinero entra en tu cuenta cada mes. Si tienes ingresos variables (como autónomos o comisiones), calcula la media de los últimos seis meses o utiliza el mes con ingresos más bajos como base para ser prudente.
3. Asignación de los nuevos límites: Basándote en tu análisis y en tus objetivos, decide tus porcentajes. Si decides usar el 50-30-20, multiplica tu ingreso neto por 0,50, por 0,30 y por 0,20 para obtener tus límites mensuales en euros.
4. Ejecución y seguimiento: Una vez establecidos los límites, comienza a gastar respetándolos. Un consejo práctico es separar el dinero del ahorro en cuanto recibas tu nómina. De este modo, el ahorro deja de ser "lo que sobra al final del mes" y se convierte en un compromiso prioritario.
5. Revisión periódica: El presupuesto no es estático. Al final de cada mes, comprueba si te has mantenido dentro de los márgenes. Si has superado el límite de deseos, analiza qué ha pasado y ajusta el mes siguiente. Si has ahorrado más de lo previsto, decide si ese exceso va a un fondo de emergencia o a una inversión.
Errores comunes y cómo evitarlos
Al empezar a aplicar métodos de organización financiera, es habitual caer en ciertos errores que pueden generar frustración y llevar al abandono del sistema. El error más frecuente es la falta de realismo inicial. Intentar pasar de gastar el 50% en ocio a solo el 10% en un solo mes suele provocar un efecto rebote que termina en un gasto descontrolado por frustración. Es mejor realizar una transición gradual.
Otro error es no considerar los gastos anuales o trimestrales. El seguro del coche, el impuesto de circulación o las vacaciones de verano no ocurren cada mes, pero son gastos reales. Si no los prorrateas (divides su coste entre doce meses) y los incluyes dentro de la categoría de necesidades o deseos según corresponda, tu presupuesto mensual fallará cuando llegue la factura.
Por último, es vital no confundir la gestión de deuda con el ahorro. Si tienes deudas con intereses altos, el dinero que destines al bloque del 20% debe ir primero a amortizar esas deudas antes de empezar a construir un fondo de inversión. El interés de una deuda suele ser mucho mayor que el rendimiento que puedes obtener de un ahorro básico, por lo que liquidar la deuda es, en la práctica, una forma de ganar dinero.
Preguntas frecuentes
¿Qué pasa si tengo deudas de tarjetas de crédito con muchos intereses?
En este caso, tu prioridad dentro del bloque de ahorro debe ser la amortización de esa deuda. Aunque la regla sugiere ahorrar, matemáticamente es más beneficioso reducir una deuda que te cobra un 18% de interés que ahorrar un dinero que te dará un 3% de rentabilidad. Considera el pago de la deuda como una forma de "ahorro forzoso" contra tus propios gastos financieros.
¿Debo incluir el alquiler y la comida en la misma categoría?
Sí, ambos entran en la categoría de necesidades (50%). La comida es un gasto vital y el alquiler es un gasto de vivienda imprescindible. Sin embargo, es útil distinguir entre la comida básica (necesidad) y las cenas fuera de casa o el pedir comida a domicilio (deseo), para poder ajustar el presupuesto si fuera necesario.
¿Es recomendable usar aplicaciones bancarias para esto?
La mayoría de las aplicaciones de los bancos actuales permiten categorizar gastos automáticamente. Esto facilita mucho el seguimiento, pero no sustituye la necesidad de hacer el análisis manual inicial. Las aplicaciones son excelentes para el mantenimiento, pero la estrategia de los porcentajes debe ser diseñada por ti de forma consciente.
¿Qué hago si un mes mis ingresos son muy bajos y no cubro las necesidades?
Si tus necesidades superan el 100% de tus ingresos, te encuentras en una situación de déficit que requiere medidas urgentes. En este escenario, el método de porcentajes sirve para identificar el problema: o necesitas reducir tus gastos fijos (buscar una vivienda más económica, reducir suministros) o necesitas aumentar tus ingresos. En situaciones de emergencia, el porcentaje de deseos debe reducirse al 0% de inmediato para intentar cubrir la brecha.
¿Debo tener un fondo de emergencia antes de empezar a invertir?
Generalmente, sí. Antes de destinar parte de ese 20% a inversiones de riesgo o a largo plazo, es recomendable haber construido un fondo de emergencia que cubra entre tres y seis meses de tus gastos básicos. Este fondo actúa como un amortiguador para evitar que, ante un imprevisto (avería del coche, problema de salud, pérdida de empleo), tengas que recurrir a la deuda y romper tu estructura de porcentajes.
Deja una respuesta
Entradas Relacionadas