
Diferencias entre ahorro e inversión para crear patrimonio
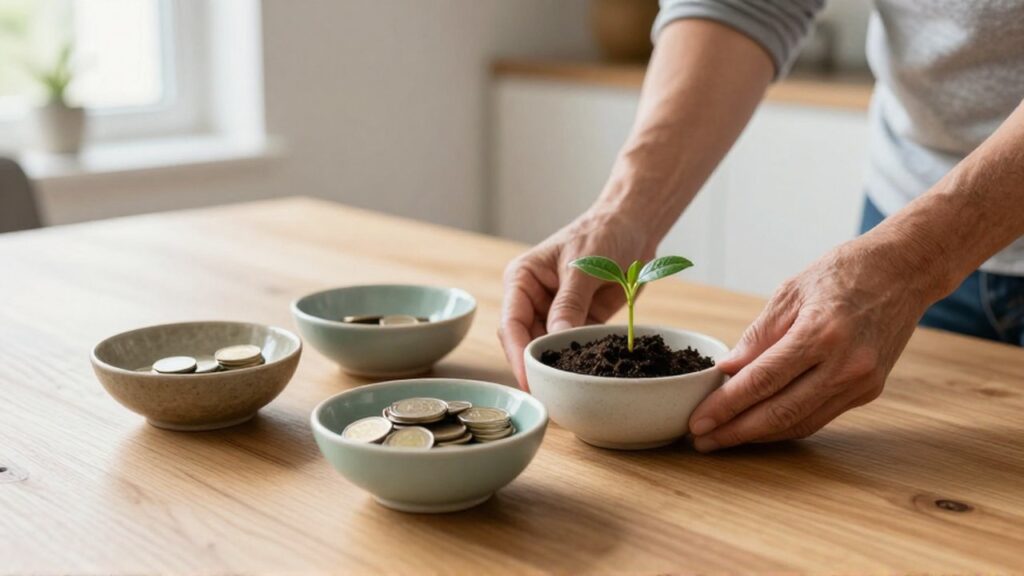
La construcción de un patrimonio sólido es una de las metas financieras más comunes, pero a menudo existe una confusión conceptual que frena el progreso de muchas personas: la creencia de que ahorrar e invertir son conceptos intercambiables. Aunque ambos forman parte de la gestión del dinero y son pilares de la salud financiera, cumplen funciones radicalmente distintas en el ciclo de vida de tu capital.
Para entenderlo de forma sencilla, el ahorro es la acción de separar una parte de tus ingresos actuales para utilizarlos en el futuro, generalmente con el objetivo de cubrir necesidades próximas o crear un colchón de seguridad. La inversión, por el contrario, es el proceso de emplear ese dinero ahorrado en activos o instrumentos con la expectativa de obtener un beneficio o rendimiento a medio o largo plazo, asumiendo un nivel de riesgo.
Comprender estas diferencias es fundamental para diseñar un presupuesto eficaz. No se trata de elegir entre uno u otro, sino de entender que el ahorro es la base necesaria sobre la que se construye la inversión. Sin ahorro no hay capital para invertir, y sin inversión, el patrimonio suele verse limitado por el paso del tiempo y la pérdida de valor del dinero. Este artículo analiza cómo se diferencian ambos conceptos, sus riesgos, sus beneficios y cómo integrarlos en una estrategia financiera coherente para mejorar tu situación económica.
El ahorro como cimiento de la seguridad financiera
El ahorro es la práctica de la contención del gasto. Consiste en la gestión de los ingresos para que la cantidad que recibes sea mayor que la que gastas, permitiendo que la diferencia se guarde para usos futuros. Su principal característica es la disponibilidad y la seguridad. Cuando ahorras dinero en una cuenta corriente o en una cuenta de ahorro convencional, el objetivo principal no es que ese dinero crezca de forma exponencial, sino que esté allí cuando lo necesites, con una probabilidad muy alta de que la cantidad nominal sea la misma.
En el contexto de un presupuesto, el ahorro cumple funciones vitales que la inversión no siempre puede cubrir debido a su volatilidad. La primera de ellas es el llamado fondo de emergencia. Este es un capital destinado exclusivamente a cubrir imprevistos, como una avería en el vehículo, una reparación urgente en el hogar o la pérdida temporal de ingresos. La recomendación general es que este fondo cubra entre tres y seis meses de tus gastos básicos de vida. Para este fin, el ahorro es la herramienta ideal porque ofrece liquidez inmediata (la capacidad de convertir el dinero en efectivo rápidamente sin perder valor).
Además de la seguridad, el ahorro es una herramienta de control. Permite planificar compras importantes o gastos concretos que sabemos que vendrán en un plazo determinado, como unas vacaciones o la entrada para un vehículo. Al ahorrar con un propósito específico, evitas el recurso al crédito o al endeudamiento innecesario, lo que protege tu capacidad de pago futura. Sin embargo, el ahorro tiene un límite estructural: si solo ahorras y no inviertes, tu dinero está expuesto a la inflación, que es el aumento generalizado de los precios que reduce el poder adquisitivo de tu capital con el paso de los años.
La inversión como motor de crecimiento del patrimonio
Si el ahorro es la protección, la inversión es la aceleración. Invertir significa poner a trabajar tu capital para que genere más capital. Este proceso implica aceptar que el dinero no estará simplemente "guardado", sino que estará expuesto a las fluctuaciones del mercado o a la actividad económica con el objetivo de obtener un rendimiento. La inversión busca superar la tasa de inflación para asegurar que, en el futuro, tu dinero no solo mantenga su valor, sino que crezca de forma real.
Para poder invertir, es imprescindible haber pasado primero por la etapa de ahorro. La inversión requiere un horizonte temporal distinto. Mientras que el ahorro suele ser para objetivos de corto plazo, la inversión suele ser una estrategia de medio a largo plazo. Esto permite que el factor más potente de las finanzas personales, el interés compuesto, actúe a tu favor. El interés compuesto es el proceso mediante el cual los beneficios generados por una inversión se reinvierten para generar nuevos beneficios en el siguiente periodo, creando un efecto de crecimiento exponencial con el tiempo.
Es necesario entender que la inversión conlleva un riesgo intrínseco. A diferencia del ahorro, donde la principal preocupación es la disponibilidad, en la inversión la preocupación suele ser la volatilidad (las variaciones en el precio de los activos) y la posibilidad de que el retorno sea menor al esperado o incluso que se pierda parte del capital inicial. Por ello, la inversión no es un camino único; existen diferentes tipos de activos que varían según su riesgo y rentabilidad potencial.
Comparativa de características principales
Para visualizar mejor cómo encajan ambos conceptos en tu estructura financiera, es útil comparar sus rasgos distintivos. La siguiente tabla resume las diferencias clave que todo gestor de su propio presupuesto debe tener en cuenta:
| Característica | Ahorro | Inversión |
|---|---|---|
| Objetivo principal | Seguridad y liquidez inmediata. | Crecimiento del capital a largo plazo. |
| Riesgo | Muy bajo (pérdida de valor adquisitivo). | Variable (desde bajo hasta alto). |
| Rentabilidad | Muy limitada o nula. | Potencialmente alta según el activo. |
| Horizonte temporal | Corto plazo (días, meses o pocos años). | Medio y largo plazo (años o décadas). |
| Disponibilidad | Alta (dinero disponible casi al instante). | Variable (algunos activos requieren tiempo para venderse). |
| Relación con la inflación | Suele perder poder de compra. | Busca superar la inflación. |
Esta comparativa muestra que no son enemigos, sino complementarios. Un error común es intentar invertir el dinero que podrías necesitar para pagar el alquiler el mes que viene, o por el contrario, dejar todo el capital de la vida bajo el colchón o en una cuenta corriente sin que crezca, renunciando a la oportunidad de construir un patrimonio real.
Cómo integrar ambos en un presupuesto equilibrado
Crear patrimonio no consiste en decidir si vas a ahorrar o si vas a invertir, sino en decidir qué porcentaje de tus ingresos destinarás a cada función. Una estrategia saludable de finanzas personales suele seguir una jerarquía lógica que ayuda a evitar decisiones impulsivas o riesgosas.
El primer paso es la estabilización del presupuesto. Antes de pensar en mercados financieros, debes asegurar que tus ingresos cubren tus necesidades básicas y que no tienes deudas de consumo con intereses elevados (como las tarjetas de crédito), ya que el interés que pagas por esas deudas suele ser mucho mayor que cualquier rentabilidad que puedas obtener invirtiendo.
Una vez estabilizado el presupuesto, el orden de ejecución suele ser el siguiente:
- Construcción del fondo de emergencia: Destina una parte mensual de tus ingresos al ahorro hasta alcanzar el objetivo de cubrir tus gastos básicos durante varios meses. Este dinero debe estar en un lugar seguro y de fácil acceso.
- Ahorro para objetivos de corto plazo: Una vez que tienes tu colchón de seguridad, define metas próximas (un curso, un viaje, una compra tecnológica) y crea partidas de ahorro específicas para ellas.
- Inicio de la inversión: Cuando el fondo de emergencia está completo y tus ahorros para metas inmediatas están bajo control, el excedente mensual puede comenzar a destinarse a la inversión. En este punto, el objetivo ya no es la disponibilidad, sino el crecimiento de tu patrimonio para la jubilación, la educación de tus hijos o la independencia financiera.
Es importante mencionar que esta secuencia puede variar según la situación personal. Por ejemplo, alguien con una situación laboral muy estable podría decidir invertir una parte de forma simultánea a la creación de su fondo de emergencia, pero siempre manteniendo la prudencia de no comprometer su supervivencia inmediata.
Errores comunes al gestionar el ahorro y la inversión
A pesar de tener claros los conceptos, es frecuente caer en trampas psicológicas o de gestión que pueden comprometer el patrimonio. Identificar estos errores es el primer paso para evitarlos.
Uno de los errores más frecuentes es la confusión de fondos. Utilizar el dinero del fondo de emergencia para aprovechar una "oportunidad" de inversión es un error grave. Si la inversión requiere tiempo para dar frutos o sufre una caída de mercado justo cuando necesitas el dinero para una urgencia, te verás obligado a retirar capital en el peor momento posible, consolidando una pérdida.
Otro error es el exceso de optimismo con la inversión. Muchas personas confunden la inversión con el juego o la especulación. La inversión requiere una estrategia basada en la diversificación (repartir el dinero en diferentes tipos de activos para reducir el riesgo) y en la paciencia. Buscar rentabilidades altísimas en periodos muy cortos suele implicar riesgos que no se corresponden con una gestión patrimonial seria.
Por último, existe el error de la inacción por miedo a la inflación. Hay personas que, por temor a perder dinero en el mercado, mantienen la totalidad de sus ahorros de vida en cuentas sin apenas remuneración. Aunque esto les da una sensación de seguridad, están sufriendo una pérdida silenciosa y constante de su patrimonio debido a que el coste de la vida sube más rápido que su dinero. El equilibrio reside en tener la seguridad del ahorro para lo necesario y la potencia de la inversión para lo futuro.
¿Es el ahorro suficiente para asegurar mi jubilación?
En términos generales, no. Debido a la inflación, el dinero que ahorras hoy valdrá menos en el futuro. Para mantener el mismo nivel de vida durante la jubilación, necesitarás que tu capital haya crecido a través de la inversión para compensar el aumento de los precios y la longevidad.
¿Debo invertir todo mi ahorro acumulado?
No. Siempre debes mantener una parte de tu capital en forma de ahorro líquido (fondo de emergencia y gastos próximos). La inversión debe realizarse con el capital que no vas a necesitar en el corto plazo.
¿Cuál es el riesgo de no invertir?
El riesgo principal es la pérdida de poder adquisitivo. Si tus ahorros crecen al 0% y la inflación es del 3% anual, cada año eres un 3% más pobre en términos de lo que puedes comprar con ese dinero.
¿Qué pasa si necesito dinero de una inversión urgente?
Dependerá del tipo de activo. Si has invertido en productos con baja liquidez (como ciertos bienes inmuebles o contratos a plazo fijo), podrías tardar semanas o meses en recuperar tu dinero, o podrías tener que pagar penalizaciones por rescate anticipado. Por eso es vital que el ahorro de emergencia esté siempre separado de las inversiones.
Deja una respuesta
Entradas Relacionadas