
Guía para construir un fondo de emergencia paso a paso
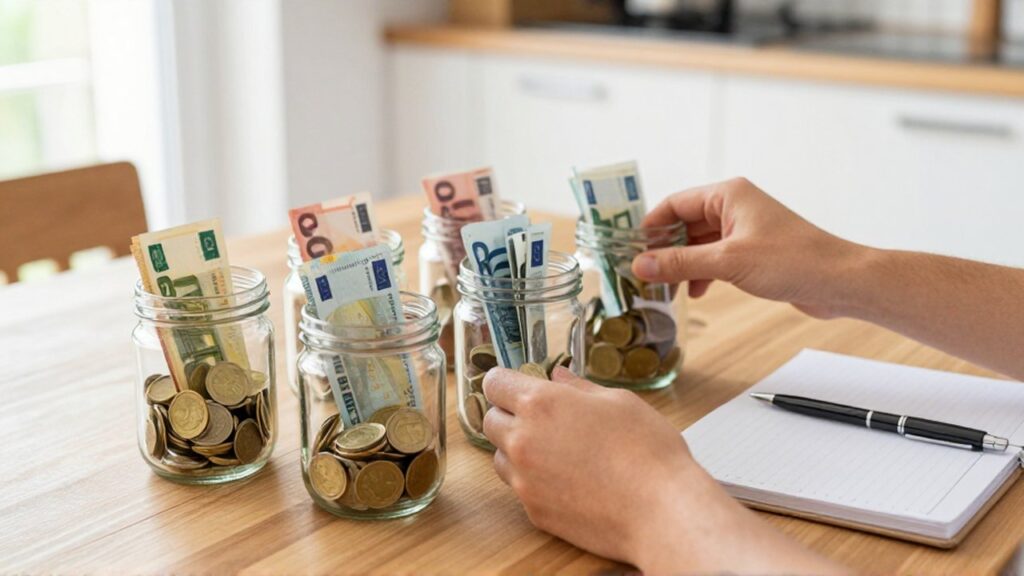
Un fondo de emergencia es una reserva de dinero destinada exclusivamente a cubrir gastos inesperados e inevitables que puedan surgir en la vida cotidiana. No se trata de un plan de ahorro para las vacaciones, la compra de un coche nuevo o una reforma en la vivienda; es una red de seguridad financiera diseñada para actuar cuando el presupuesto habitual se ve comprometido por imprevistos como una avería mecánica, una urgencia médica, la reparación de una electrodoméstico esencial o, en situaciones más críticas, una pérdida temporal de ingresos.
La importancia de contar con este colchón radica en la tranquilidad y la estabilidad que aporta. Sin un fondo de emergencia, la aparición de cualquier gasto imprevisto suele obligar a recurrir al endeudamiento, ya sea mediante tarjetas de crédito, préstamos personales o créditos rápidos, lo que genera un efecto de bola de nieve que puede comprometer la salud financiera a largo plazo debido a los intereses. Este artículo tiene como objetivo desglosar, de manera estructurada y práctica, cómo establecer este fondo desde cero, cómo calcular la cantidad necesaria según el perfil de cada persona y qué pasos seguir para mantenerlo de forma sostenible sin que suponga un sacrificio insoportable para el día a día.
Definir la cuantía ideal para tu fondo
Uno de los errores más comunes al empezar a ahorrar es fijar una cifra arbitraria o basarse en lo que dicen otros sin considerar la realidad personal. La cantidad de dinero necesaria para un fondo de emergencia no es una cifra universal, sino que depende directamente del estilo de vida y de la estabilidad que tenga cada individuo o unidad familiar.
En términos generales, la recomendación suele oscilar entre tres y seis meses de los gastos corrientes de una persona. Sin embargo, este rango es una base de referencia y debe ajustarse según el contexto. Si eres un trabajador con un contrato indefinido y pocos gastos fijos, es posible que un fondo de tres meses sea suficiente para darte seguridad. Por el contrario, si eres autónomo, trabajas por proyectos o tienes cargas familiares importantes (como hipotecas o dependientes a tu cargo), es prudente apuntar hacia un fondo de seis a nueve meses de gastos.
Para calcular esta cifra de forma precisa, no debes mirar tus ingresos, sino tus gastos. Debes sumar todo lo que necesitas para vivir mensualmente: vivienda (alquiler o hipoteca), suministros (luz, agua, gas, internet), alimentación, transporte, seguros y cualquier otro compromiso financiero recurrente. El resultado de esa suma multiplicada por el número de meses de cobertura que hayas elegido será tu objetivo final.
Los primeros pasos: el mini fondo de emergencia
Intentar ahorrar miles de euros de golpe puede resultar desmotivador y llevar al abandono del plan. Por ello, una técnica muy efectiva es comenzar con la creación de un "mini fondo de emergencia". Este es un objetivo a corto plazo, una cantidad pequeña (por ejemplo, entre 500 y 1.000 euros) que sirve para cubrir los incidentes más comunes y menos graves, como la rotura de una lavadora o una visita inesperada al dentista.
Establecer este primer escalón permite experimentar el hábito del ahorro sin la presión de una meta inalcanzable. Una vez alcanzada esta pequeña cifra, la sensación de seguridad que proporciona servirá como motor psicológico para continuar con el objetivo mayor. Es vital entender que este mini fondo es el primer peldaño de una escalera; su función es evitar que los pequeños problemas se conviertan en deudas desde el primer día.
Para lograrlo, es recomendable realizar un análisis de los gastos variables del mes. Pequeños ajustes, como reducir el número de comidas fuera de casa o revisar suscripciones que ya no se utilizan, pueden acelerar la constitución de este primer colchón sin alterar drásticamente la calidad de vida.
Estrategias para aumentar la capacidad de ahorro
Una vez definido el objetivo y establecido el primer escalón, el siguiente paso es implementar un sistema que permita alimentar el fondo de manera constante. La clave aquí no es cuánto ahorras, sino la regularidad con la que lo haces.
Existen diferentes enfoques para gestionar este flujo de dinero:
- El método del pago previo: Consiste en tratar el ahorro para el fondo de emergencia como si fuera una factura más que debes pagar a principios de mes. En cuanto recibes tu salario, trasladas una cantidad fijada previamente a una cuenta separada. Esto asegura que el ahorro ocurra antes de que el dinero se diluya en gastos diarios.
- El método del redondeo o ahorro hormiga: Si tu entidad bancaria ofrece la opción de redondear los pagos con tarjeta, puedes utilizarlo a tu favor. Aunque las cantidades son mínimas, al final del mes pueden sumar una cifra que ayude a nutrir el fondo.
- La regla del excedente: Cada vez que recibas una cantidad de dinero que no estaba prevista en tu presupuesto (como una devolución de impuestos, un bono laboral o un regalo), destina un porcentaje alto de ese dinero directamente al fondo de emergencia.
Es importante recordar que el ahorro debe ser sostenible. Si intentas ahorrar un porcentaje excesivo de tus ingresos, es probable que termines recurriendo a ese fondo para cubrir gastos que en realidad eran previsibles, lo que anularía su propósito.
Dónde guardar el dinero: seguridad y disponibilidad
El lugar donde almacenes tu fondo de emergencia es tan importante como la cantidad que guardes. Este dinero tiene dos características fundamentales que deben cumplirse: debe estar disponible de forma rápida (liquidez) y debe estar seguro (bajo riesgo).
No es recomendable mantener el fondo de emergencia en la misma cuenta corriente donde gestionas tus gastos diarios. Si el dinero está a la vista, existe una tentación constante de utilizarlo para compras impulsivas o gastos superfluos. Tampoco es aconsejable invertirlo en productos volátiles, como acciones o criptomonedas, ya que si surge la emergencia en un momento de caída del mercado, te verás obligado a retirar el dinero perdiendo parte de tu capital.
Las opciones más adecuadas suelen ser las cuentas de ahorro o los depósitos a la vista. Estas opciones permiten mantener el dinero separado y, en muchos casos, ofrecen un pequeño interés que ayuda a que la inflación no muerda tanto el poder adquisitivo de tus ahorros. Lo esencial es que puedas disponer del efectivo de forma inmediata o en un plazo de 24 a 48 horas a través de una transferencia rápida.
| Característica | Cuenta Corriente | Cuenta de Ahorro | Inversión de Riesgo (Acciones/Fondos) |
|---|---|---|---|
| Disponibilidad/Liquidez | Inmediata | Muy alta | Variables (pueden tardar días o semanas) |
| Riesgo de pérdida | Casi nulo | Casi nulo | Alto |
| Rentabilidad | Nula o mínima | Baja | Potencialmente alta, pero incierta |
| Función recomendada | Gestión diaria | Fondo de emergencia | Objetivos a largo plazo |
Gestión de la deuda y el fondo de emergencia
Una duda frecuente es si es mejor utilizar el dinero sobrante para pagar deudas o para construir el fondo de emergencia. La respuesta depende del tipo de deuda que tengas.
Si tienes deudas con intereses muy elevados, como las de las tarjetas de crédito o los préstamos rápidos, la prioridad debería ser amortizarlas. Los intereses de estas deudas suelen ser mucho más altos que cualquier beneficio que puedas obtener ahorrando, por lo que la deuda está "comiéndose" tu capacidad de ahorro. En este escenario, lo ideal es construir primero el "mini fondo" mencionado anteriormente para evitar crear más deuda, y luego concentrar todos los esfuerzos en liquidar los intereses más caros.
Si las deudas tienen un interés bajo (como una hipoteca), puedes permitirte construir tu fondo de emergencia de forma paralela al pago de la cuota mensual. El objetivo es no llegar a un punto de vulnerabilidad donde una avería te obligue a usar la tarjeta de crédito para cubrirla, cayendo de nuevo en el ciclo del alto interés.
Errores comunes y mantenimiento del fondo
Construir el fondo es solo la mitad del trabajo; mantenerlo requiere disciplina. Un error habitual es considerar el fondo de emergencia como un "fondo para cualquier cosa". Si utilizas el dinero para un cambio de móvil o una escapada de fin de semana, estás desprotegiendo tu futuro financiero.
Otro error es olvidar revisar el fondo al menos una vez al año. La vida cambia: puedes mudarte a una casa más cara, tener un hijo o cambiar de empleo. Estos eventos alteran tus gastos mensuales y, por tanto, la cifra que considerabas un "fondo de emergencia suficiente" puede haber quedado obsoleta. Es necesario recalcular tus necesidades periódicamente para asegurar que la protección sigue siendo real.
Finalmente, si llegas a usar el fondo para una emergencia real, no te castigues, pero actúa con rapidez para reponerlo. La emergencia ha cumplido su función: te ha salvado de una deuda peor. Una vez solucionado el problema, tu prioridad número uno debe ser volver a rellenar ese vacío en tu reserva antes de continuar con otros planes de ahorro o inversión.
Preguntas frecuentes
¿Puedo invertir mi fondo de emergencia para obtener más rentabilidad?
No es recomendable utilizar la totalidad del fondo en inversiones que tengan riesgo de pérdida de capital o que no tengan liquidez inmediata. El propósito del fondo no es ganar dinero, sino tenerlo disponible cuando más se necesita. Si quieres buscar algo de rentabilidad, utiliza productos muy seguros y con disponibilidad inmediata, pero mantén la prioridad en la seguridad y la rapidez de acceso.
¿Qué cuenta debo usar para mis ahorros?
Lo ideal es una cuenta de ahorro separada de tu cuenta de gastos principales. Esto ayuda psicológicamente a no ver ese dinero como disponible para el día a día y facilita el control de lo que realmente es una emergencia. Muchas entidades ofrecen cuentas con cero comisiones específicamente diseñadas para este fin.
¿Es necesario tener un fondo si tengo un seguro de salud o de coche?
Sí. Los seguros cubren la responsabilidad o los costes directos del servicio, pero no cubren los gastos derivados o los deducibles (la cantidad que debes pagar tú antes de que el seguro empiece a cubrir). Además, hay gastos que ningún seguro cubre, como la pérdida de ingresos por no poder trabajar o el coste de un transporte alternativo mientras tu vehículo está en el taller.
¿Cuánto tiempo debe tardar en crearse un fondo de emergencia?
No hay un tiempo fijo. Depende exclusivamente de tu capacidad de ahorro mensual y de tus ingresos. Lo importante no es la velocidad, sino la constancia. Es preferible ahorrar una cantidad pequeña cada mes durante dos años que intentar ahorrar mucho en tres meses y abandonar el proceso por frustración.
Deja una respuesta
Entradas Relacionadas