
Guía para realizar un control de flujo de caja mensual
El control de flujo de caja mensual, también conocido técnicamente como cash flow, es la herramienta fundamental para entender la salud real de tus finanzas personales. A diferencia de un simple presupuesto, que es una planificación de lo que esperas gastar, el flujo de caja es el registro de lo que realmente entra y sale de tu cuenta bancaria en un periodo determinado. Su importancia radica en que permite identificar no solo cuánto dinero tienes, sino cómo se mueve el dinero y en qué momentos precisos te encuentras con excedentes o con falta de liquidez.
Realizar este control de forma rigurosa permite pasar de una gestión reactiva —donde solo te das cuenta de que no tienes dinero cuando intentas realizar un pago— a una gestión proactiva. Con un flujo de caja bien estructurado, puedes anticipar gastos extraordinarios, planificar tus periodos de ahorro y, sobre todo, comprender si tu estilo de vida actual es sostenible a largo plazo. En esta guía, aprenderás a construir este registro desde cero, a clasificar tus movimientos y a utilizar la información obtenida para tomar decisiones financieras más inteligentes.
Diferencia entre presupuesto y flujo de caja
Es común confundir el presupuesto con el flujo de caja, pero entender su distinción es el primer paso para una administración financiera eficaz. El presupuesto es un ejercicio de previsión: es un mapa donde trazas tus objetivos de gasto y ahorro antes de que comience el mes. Es una declaración de intenciones. Por su parte, el flujo de caja es la realidad del movimiento de efectivo. Si el presupuesto dice que vas a gastar 50 euros en una cena, el flujo de caja registrará el momento exacto en que esos 50 euros salen de tu bolsillo.
La relevancia de esta distinción aparece cuando surgen las discrepancias. Un presupuesto puede parecer perfecto en el papel, pero un flujo de caja puede revelar que, aunque tus ingresos son mayores que tus gastos totales, tienes un problema de temporalidad. Por ejemplo, si recibes tu salario el día 30 de cada mes, pero la mayoría de tus facturas vencen entre los días 1 y 5, tu flujo de caja te mostrará periodos de tensión de liquidez que el presupuesto, por su naturaleza estática, no detectaría con claridad. Controlar el flujo de caja te ayuda a gestionar esos "baches" de efectivo entre ingresos y egresos.
Herramientas necesarias para el control financiero
Para llevar un control de flujo de caja efectivo, no necesitas software complejo ni conocimientos de contabilidad avanzada. La clave es la consistencia y la facilidad de uso, ya que si el método es demasiado rígido, es probable que abandones el proceso a las pocas semanas. Dependiendo de tu perfil y de la cantidad de transacciones que realices, puedes optar por diferentes herramientas.
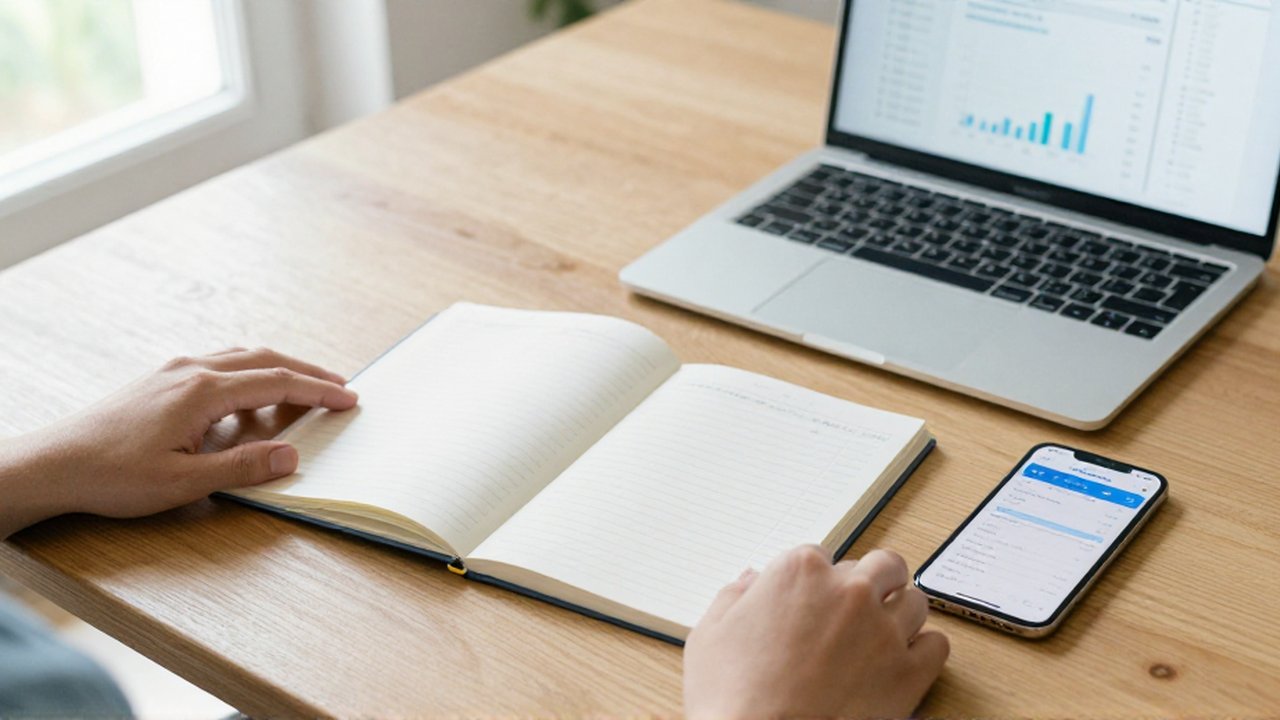
Existen tres métodos principales para registrar tus movimientos:
- Libreta o cuaderno físico: Ideal para quienes prefieren el contacto táctil y quieren desconectar de las pantallas. Es útil para un registro sencillo, pero dificulta los cálculos automáticos y la visualización de tendencias a largo plazo.
- Hojas de cálculo (Excel o similares): Es la opción más equilibrada y recomendada. Permite crear fórmulas para automatizar sumas, generar gráficos de barras para visualizar gastos y personalizar las categorías según tus necesidades. Es una herramienta flexible que crece contigo.
- Aplicaciones móviles de gestión financiera: Estas aplicaciones suelen conectarse directamente con tus cuentas bancarias y categorizan los gastos de forma automática. Son excelentes para el registro en tiempo real, aunque requieren mayor confianza en la seguridad digital.
Independientemente de la herramienta que elijas, lo más importante es tener un lugar centralizado donde anotar cada movimiento, por pequeño que sea. Un error habitual es omitir los gastos hormiga (pequeñas compras diarias como café o periódicos), pero en el flujo de caja mensual, la suma de estos pequeños movimientos puede representar una desviación significativa de tu plan financiero.
Pasos para realizar el registro del flujo de caja
Para construir tu control de flujo de caja mensual, debes seguir un proceso sistemático que garantice que no se escape ningún dato. El objetivo es que al final del mes puedas mirar una cifra y saber exactamente de dónde ha venido cada céntimo y hacia dónde se ha dirigido.
- Identificación de los ingresos totales: Comienza anotando todas las entradas de dinero que ocurren durante el mes. Incluye el salario neto (lo que realmente llega a tu cuenta), cualquier ingreso extra por trabajos puntuales, devoluciones de impuestos, intereses de ahorros o cualquier otra fuente de efectivo. Es vital registrar el valor neto, es decir, después de impuestos y retenciones.
- Clasificación de los gastos fijos: Estos son los movimientos que ocurren de forma recurrente y cuyo importe suele ser predecible. Aquí entrarían el alquiler o la hipoteca, el seguro del coche, las cuotas de préstamos, las suscripciones mensuales (como servicios de streaming o gimnasio) y las facturas de suministros si su término es mensual.
- Registro de los gastos variables: Son aquellos que dependen de tu comportamiento y consumo durante el mes. Incluyen la alimentación, el ocio, la gasolina, la ropa o la farmacia. Al ser variables, requieren una atención más constante durante el mes para que el registro sea fiel a la realidad.
- Control de los movimientos extraordinarios: Son gastos o ingresos que no suceden todos los meses, como una reparación del hogar, un regalo de cumpleaños o una devolución de un préstamo de un amigo. No los ignores, ya que son los que más suelen desequilibrar la previsión mensual.
- Cálculo del saldo neto de flujo de caja: Una vez registrados todos los movimientos, resta el total de gastos al total de ingresos. El resultado puede ser positivo (excedente) o negativo (déficit).
Es recomendable realizar este proceso de forma semanal. Si esperas a final de mes para registrar todo lo ocurrido, corres el riesgo de olvidar transacciones importantes o de sentirte abrumado por la cantidad de datos acumulados. Un control semanal actúa como un sistema de alerta temprana que te permite corregir el rumbo antes de que el mes termine.
Análisis de los resultados y toma de decisiones
Tener una lista de números no sirve de nada si no se realiza un análisis posterior. El flujo de caja es una herramienta de diagnóstico. El primer paso del análisis es observar el saldo neto final. Si es positivo, ese excedente es tu materia prima para el ahorro o la inversión. Si es negativo, significa que estás utilizando ahorros previos o endeudándote para cubrir tus necesidades actuales, una situación que debe corregirse de inmediato.
Un segundo nivel de análisis consiste en desglosar el porcentaje de tus ingresos destinados a cada categoría. Una forma útil de visualizar esto es mediante una tabla de proporciones. Por ejemplo, puedes comparar cuánto destinas a vivienda frente a cuánto destinas a ocio. Si observas que un porcentaje desproporcionado de tu dinero se va en gastos variables que no aportan valor real a tu bienestar, tienes una oportunidad clara de optimización.
| Tipo de gasto | Característica | Acción recomendada ante exceso |
|---|---|---|
| Gastos Fijos | Obligatorios y predecibles | Renegociar contratos o buscar proveedores más económicos |
| Gastos Variables | Flexibles y controlables | Ajustar el consumo o eliminar hábitos innecesarios |
| Gastos Extraordinarios | Esporádicos y ocasionales | Crear un fondo de emergencia para cubrirlos sin afectar el mes |
No se trata de eliminar todo gasto de ocio, sino de entender si el gasto que realizas está alineado con tus prioridades financieras. Si tu objetivo es comprar una vivienda en dos años, el análisis de tu flujo de caja te dirá exactamente cuánto debes recortar en otras áreas o cuánto más necesitas ingresar para alcanzar esa meta en el tiempo previsto.
Errores comunes al llevar el control de caja
El mayor enemigo de la disciplina financiera es la falta de realismo. Un error recurrente es ser demasiado optimista con los ingresos y demasiado conservador con los gastos. Al planificar, es preferible estimar un ingreso ligeramente inferior al esperado y un gasto ligeramente superior. Esto crea un "colchón" de seguridad que evita sorpresas desagradables.
Otro error frecuente es la falta de consistencia en la categorización. Si un mes registras la compra del supermercado como "alimentación" y al mes siguiente como "hogar", no podrás realizar una comparativa coherente entre meses. La disciplina en el etiquetado de los datos es lo que permite que la información sea útil para la toma de decisiones.
Finalmente, muchas personas cometen el error de ver el control de flujo de caja como un castigo o una restricción de libertad. Es fundamental cambiar esa mentalidad: el control de flujo de caja no es para limitarte, sino para darte la libertad de saber que puedes permitirte ciertos gastos sin poner en riesgo tu estabilidad económica. Es, en esencia, un ejercicio de autoconocimiento financiero.
Preguntas frecuentes
¿Qué hago si mi flujo de caja es negativo este mes?
No entres en pánico, pero actúa con rapidez. Identifica si el déficit se debe a un gasto extraordinario puntual o a un problema estructural en tus gastos fijos o variables. Si es puntual, trata de compensarlo el próximo mes reduciendo gastos variables. Si es estructural, necesitas revisar tu presupuesto de forma profunda para recortar gastos o buscar formas de aumentar tus ingresos.
¿Cómo incluyo el pago de deudas en mi flujo de caja?
El pago de una deuda debe registrarse en dos partes si quieres un control total. La cuota mensual que pagas (capital e intereses) es un gasto fijo que sale de tu flujo de caja. Sin embargo, la reducción de la deuda en sí misma es una mejora en tu patrimonio neto. Para el control mensual de efectivo, lo importante es registrar la salida de dinero de tu cuenta en la fecha en que realizas el pago.
¿Es necesario anotar los gastos muy pequeños, como un café?
Sí, especialmente si estás empezando a controlar tus finanzas. Los denominados "gastos hormiga" suelen ser la causa invisible de los déficits mensuales. Aunque un solo café no arruinará tus finanzas, la suma de pequeños gastos diarios no registrados puede sumar una cantidad considerable al final del mes, distorsionando tu realidad financiera.
¿Cada cuánto tiempo debo revisar mi análisis de flujo de caja?
El registro de movimientos debe ser constante (diario o semanal), pero el análisis profundo de tendencias debe realizarse al menos una vez al mes, una vez que el periodo haya cerrado. Esto te permitirá comparar el mes actual con el anterior y observar patrones de comportamiento a largo plazo.
Deja una respuesta
Entradas Relacionadas