Qué gastos médicos suelen olvidarse en un presupuesto
Planificar un presupuesto financiero requiere analizar no solo los gastos recurrentes y visibles, sino también aquellos desembolsos que, aunque no ocurren a diario, impactan significativamente en la economía familiar. Los gastos médicos suelen ser uno de los mayores desafíos de planificación debido a su naturaleza impredecible o a la tendencia de subestimar los costes indirectos de atención médica. Ignorar estos conceptos puede derivar en deudas inesperadas o en la interrupción de tratamientos necesarios por falta de liquidez.
Identificar estos elementos permite construir un fondo de emergencia para salud más robusto y una estructura de ahorro más realista. Comprender que la salud no solo implica el pago de una consulta o una medicina, sino una serie de costos periféricos, es fundamental para mantener la estabilidad financiera ante cualquier eventualidad médica o necesidad de prevención.
Gastos preventivos y de mantenimiento constante
Muchos presupuestos se centran únicamente en el tratamiento de enfermedades, olvidando que la salud requiere una inversión constante para evitar crisis mayores. La prevención es, en términos financieros, una estrategia de ahorro a largo plazo, pero requiere una asignación de recursos mensual o semestral. Los gastos preventivos de salud, aunque programados, suelen ser los primeros en recortarse cuando el presupuesto familiar se ajusta.
Los elementos que suelen quedar fuera de la planificación incluyen las revisiones dentales presupuesto familiar mediante, es decir, las limpiezas profesionales y los tratamientos preventivos de ortodoncia. Asimismo, las visitas anuales al especialista, las revisiones oftalmológicas para actualizar la graduación de gafas o lentes de contacto, y los chequeos generales de laboratorio son costes que, aunque programados, a menudo se omiten en el cálculo de los gastos fijos.
Costes derivados de la medicación y suministros
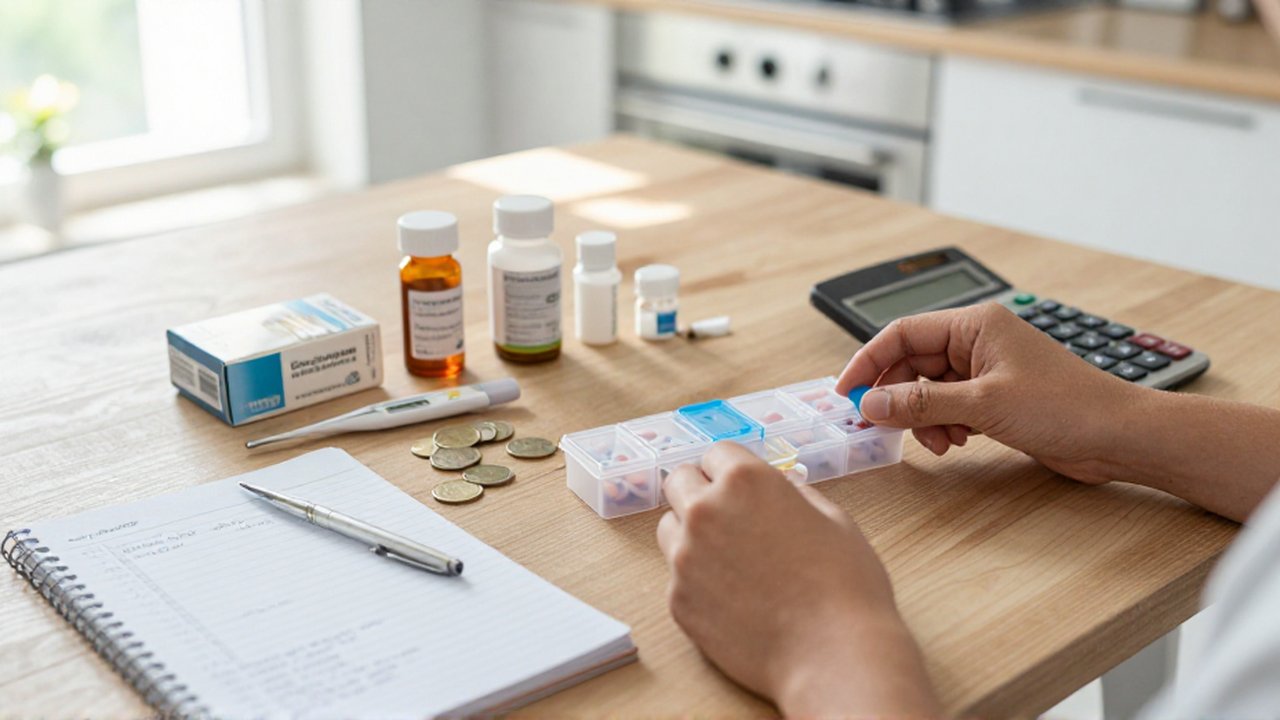
Un error común es presupuestar únicamente el valor de la receta médica principal, ignorando los gastos en farmacia fuera de presupuesto que acompañan al tratamiento. Cuando una persona enfrenta una condición médica, el gasto no se limita al fármaco recetado por el médico.
Existen diversos componentes que elevan el coste real:
- Suplementos y vitaminas: A menudo necesarios para complementar tratamientos o fortalecer el sistema inmune.
- Material de curación: Gasas, antisépticos, vendas, termómetros o tensiómetros que deben estar disponibles en el hogar; el material de curación en el hogar es un gasto recurrente que rara vez se anticipa.
- Productos de higiene especializados: Cremas dermatológicas, champús terapéuticos o productos de cuidado personal para condiciones específicas de la piel.
- Medicamentos de venta libre: Aquellos que se compran para aliviar síntomas menores pero que, sumados al final del mes, representan un impacto relevante.
Gastos logísticos y de acompañamiento
La salud no es un evento que ocurre exclusivamente dentro de un consultorio; requiere desplazamientos y gestión de tiempo que tienen un coste económico real. Muchas personas olvidan que asistir a una cita médica implica gastos de transporte a citas médicas que pueden variar según la distancia y la frecuencia.
Si se requiere acudir a especialistas en otras ciudades o centros de alta complejidad, surgen gastos de movilidad, estacionamiento o incluso alojamiento. Además, cuando un miembro de la familia requiere cuidados constantes, el acompañante también incurre en gastos de alimentación fuera de casa y pérdida de horas laborables, lo que afecta indirectamente el flujo de caja del hogar.
Costes de servicios de cobertura y copagos
Contar con un seguro de salud o un plan de asistencia es una medida de protección, pero la prima mensual no es el único desembolso asociado. Existen variables en la póliza de salud costes adicionales que pueden desestabilizar un presupuesto si no se consideran con antelación.
Es fundamental tener en cuenta los copagos, que son las cantidades que se abonan cada vez que se utiliza un servicio médico. También deben considerarse los deducibles o franquicias, que son las cantidades que el asegurado debe cubrir antes de que la compañía comience a pagar los gastos. No prever estos montos puede generar una falsa sensación de seguridad financiera.
Estrategias para integrar la salud en el presupuesto
Para evitar sorpresas, es recomendable tratar la salud como una categoría de gasto con dos vertientes: una fija y una variable. La parte fija debe incluir las primas de seguros y los gastos de prevención programados. La parte variable debe ser cubierta por un fondo de reserva destinado exclusivamente a emergencias o gastos médicos imprevistos, lo que permite ahorrar para emergencias médicas sin desequilibrar el resto del presupuesto.
Revisar periódicamente la historia de gastos médicos anuales permite identificar patrones. Por ejemplo, si se observa que cada año existe un aumento en la compra de ciertos medicamentos o servicios, se puede ajustar el presupuesto de forma proactiva en lugar de reaccionar ante la escasez de fondos.
Preguntas frecuentes
¿Cómo puedo saber cuánto dinero ahorrar para emergencias médicas? No existe una cifra exacta para todos, pero una estrategia prudente es intentar cubrir los deducibles de su seguro de salud más un margen para gastos de farmacia y transporte. Revisar el historial de gastos médicos de los últimos años ayuda a calcular una base realista para la planificación financiera en salud.
¿Debo incluir la alimentación saludable en mi presupuesto de salud? Sí, aunque se categoriza como alimentación, la inversión en nutrición preventiva es una parte esencial del gasto en salud que ayuda a reducir costos médicos futuros.
¿Los gastos de copago deben considerarse gastos fijos o variables? Si tiene patologías crónicas que requieren visitas constantes, los copagos actúan como un gasto fijo. Si no tiene condiciones preexistentes, deben tratarse como un gasto variable dentro de un fondo de emergencia.
¿Es mejor ahorrar para salud o contratar un seguro? Lo ideal es una combinación de ambos. El seguro mitiga el riesgo de catástrofes financieras por hospitalizaciones, mientras que el ahorro permite cubrir los gastos menores, deducibles y elementos de prevención que el seguro no cubre.
Deja una respuesta